伯恩斯坦 全球存储:韩国8月存储出口追踪:三星在HBM势头上继续领先SK海力士
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦通过追踪韩国8月存储出口数据评估三星与SK海力士的HBM季度收入表现。 整体HBM出口表现稳健,受季节性驱动环比回升19%,较5月环比增长17%,同比大幅增长77%。 按重量计算的出口单价显示三星8月环比再涨8%(较4月水平高出2.2倍且是海力士的5倍以上),印证HBM4更早且持续放量;相比传统存储价格自3Q25以来暴涨5倍,HBM价格波动显著较小。 对马来西亚的出口持续强劲并增至16亿美元(占HBM出口总额的33%),推测与英特尔EMIB封装需求相关。 伯恩斯坦重申看好三星电子、SK海力士及美光,对铠侠维持跑输大盘评级。
主要观点
- 韩国8月整体HBM出口表现坚挺,环比反弹19%,较5月环比增长17%,同比增幅达77%。
- 出口数据支持三星3Q26 HBM收入实现极强劲增长,回归模型预测其环比大增72%至114亿美元,比机构预期高出23%。
- SK海力士相关区域出口依然低迷,回归分析显示其3Q26 HBM收入将环比下滑14%至59亿美元,显著弱于此前预期,主要因HBM4出货延迟。
- 三星“单位重量价值”8月环比再增8%,达4月水平的2.2倍且超SK海力士5倍以上,印证三星HBM4正在加速放量,并指导2H26 HBM4占其HBM总销售超60%。
- HBM价格很大程度上免受传统存储价格剧烈波动的影响;传统存储自3Q25以来暴涨5倍,而HBM价格表现平稳得多,目前传统存储享有更高的每片晶圆收入和利润。
- 8月对马来西亚的HBM出口攀升至16亿美元,占总HBM出口的33%,主要来自三星与SK海力士的出货,推测流向英特尔的EMIB高级封装设施。
- 传统存储价格涨势预计在3Q26持续,2027年HBM合同价格也将迎来上涨,行业供应商与客户目前正在进行2027年合同谈判。
论述逻辑
- 韩国海关多芯片存储出口数据按省份追踪(忠清南道对应三星,忠清北道/京畿道对应SK海力士)以及按目的地追踪(主要为台湾和马来西亚)-> 忠清南道8月出口大幅放量且单位重量价值持续上升,而忠清北道及京畿道维持低迷 -> 回归模型推导出三星3Q26 HBM收入将大幅超预期环比增长72%至114亿美元并可能夺得市占率第一,SK海力士则环比下滑14%至59亿美元 -> 结合传统存储价格持续上涨及2027年HBM涨价预期,重申看好三星、SK海力士和美光,因竞争对铠侠维持谨慎。
关键展望
- 三星指引3Q26其HBM4销售额环比增长超过3倍,并在2H26占其HBM总销售额的60%以上,出口数据对此给予了充分支撑。
- SK海力士的HBM4产能放量预计最终会在今年发生,一旦开启将推动其单位重量价值上升,并帮助其夺回部分市场份额。
- 传统存储价格上涨势头预计贯穿3Q26,HBM合同价格上涨将在2027年显现效益;英特尔计划于年内投产新的先进封装晶圆厂,但客户规模量产预计仍在1年多以后。
- 核心下行风险包括有利的定价环境因需求转弱或供应增加而提前结束、估值乘数压缩,以及中国在存储尤其NAND领域的进展;铠侠上行风险包括NAND需求超预期、日本政府补贴及成本超预期降低。
推荐标的
- 铠侠(KIOXIA Holdings Corp,285A.JP):评级跑输大盘(Underperform),目标价JPY 40,000。基于1年期远期每股收益¥9,810给予4.1倍PE估值,因面临中国竞争以及分部加总(SOTP)估值显示其被高估。
关键图表
图1. 作为HBM出货量的有效代理指标,韩国8月对台湾和马来西亚的多芯片存储出口表现强劲,环比增长17%
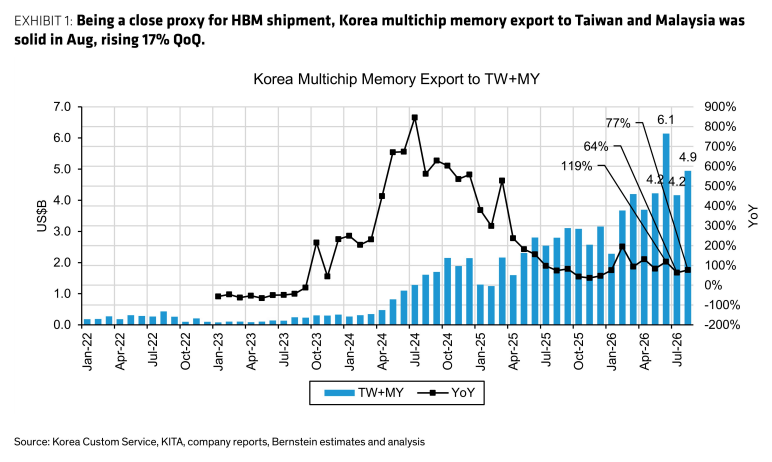
图2. 7月与8月出口数据显示三星3Q26 HBM收入将实现大幅增长
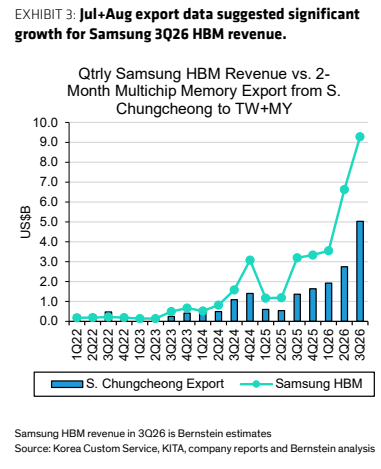
图3. 若仅采用近几个季度的数据,结论大致相同
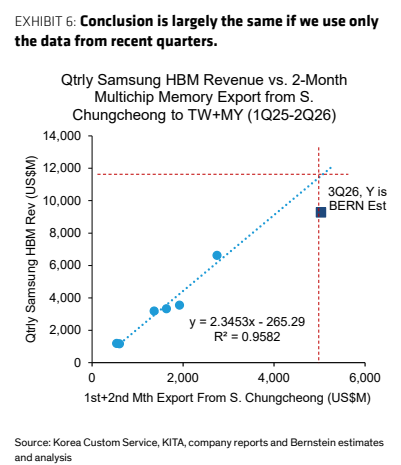
图4. 7月与8月出口数据并未表明SK海力士的HBM收入将在3Q26实现环比增长
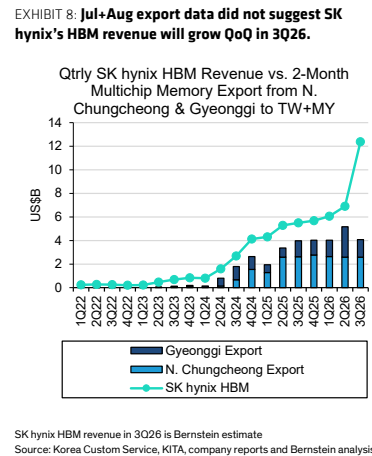
图5. 单位重量价值继续表明HBM在8月可能主要出口至台湾和马来西亚
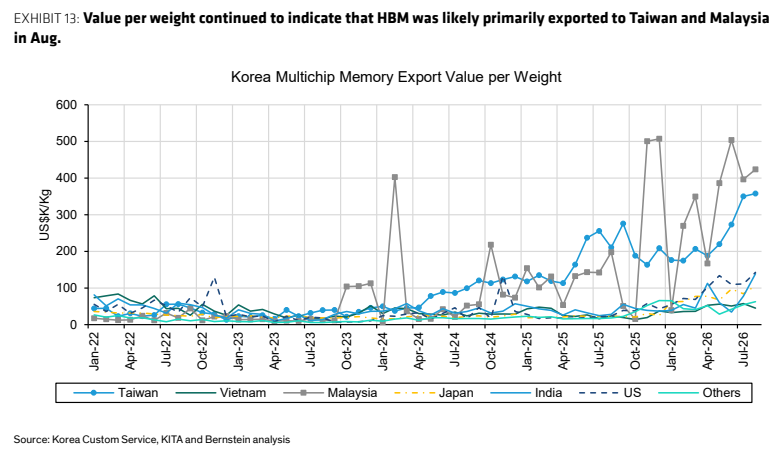
图6. 8月三星对马来西亚的HBM出口稳步增长;忠清南道对台湾及马来西亚的多芯片存储出口
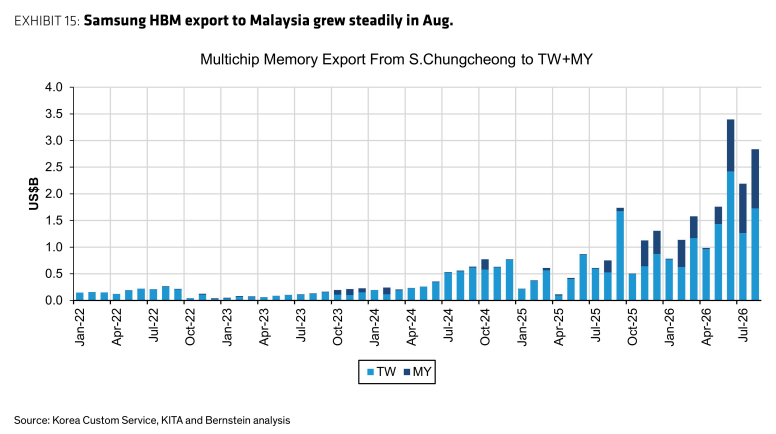
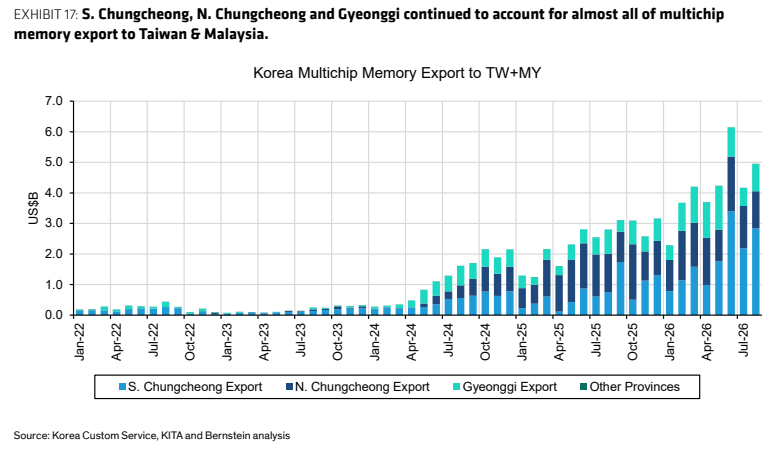
图7. 忠清南道、忠清北道和京畿道继续占据对台湾及马来西亚多芯片存储出口的绝大部分