瑞银 极进网络(EXTR.US)路演纪要:强劲的产品需求与平台转型相平衡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银近期与极进网络(Extreme Networks)首席财务官及财务与企业发展高级副总裁举行了投资者会议。 管理层对有线和无线网络设备需求保持看好,但由于公司将订阅与支持协议整合至 Platform ONE 平台,业务正处于过渡期,瑞银据此维持 2027 财年与 2028 财年预测不变。 自 2025 年 7 月全面推出以来,Platform ONE 在客户中的渗透率约为 10%,公司预计到 2027 财年末(6 月)将达约 50%,2028 财年末达到约 90%。 此外,公司锁定了新的 DDR4 内存供应源改善物料成本可见度,瑞银维持其“中性”评级及 28.00 美元目标价不变。
主要观点
- 管理层对有线及无线设备需求持乐观态度,但短期受向 Platform ONE 迁移过渡所制约,2027 财年预计将成为增长低谷。
- Platform ONE 采用率稳步提升,预计到 2027 财年末达到约 50%,到 2028 财年末达约 90%。
- 2029 财年 Platform ONE 附着率预计可达 95%,显著高于独立订阅与支持的 65% 至 70%。
- 公司锁定了新的 DDR4 内存供应源,瑞银预计这将促使库存环比增长约 40%。
- 提价预计为 2027 财年收入贡献约 2% 至 4%,将成为抵消未来零部件成本上涨的重要手段。
- 瑞银预测 2027 财年每股摊薄收益为 1.30 美元,与 Visible Alpha 市场共识的 1.31 美元基本一致。
关键展望
- 时间窗口 2027 财年末(6 月):Platform ONE 客户采用率目标达到约 50%。
- 时间窗口 2028 财年:订阅与支持收入预期加速至 12% 至 15%,高于瑞银预期的 9% 及市场共识的 10%;采用率目标约 90%。
推荐标的
- 极进网络(Extreme Networks Inc,EXTR.O / EXTR US):12 个月评级为中性(Neutral),目标价为 28.00 美元(当前价 22.31 美元)。理由是长期模型具备信心,但 2027 财年处于平台整合与增长低谷期,近期需求向好但盈利预期未作调整。
关键图表
图1. 极进网络交易估值约为未来12个月一致预期每股收益的17倍,较过去3年均值低1倍
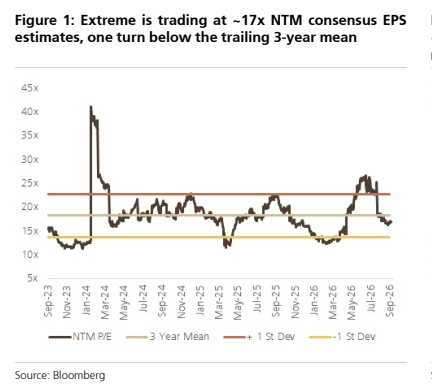
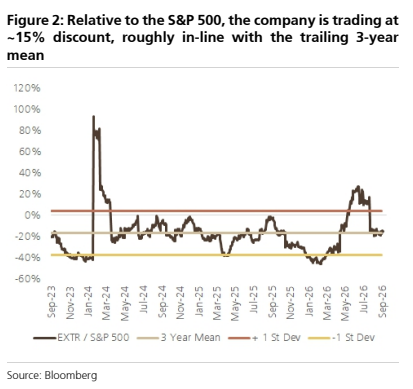
图2. 相较于标普500指数,公司估值折价约15%,与过去3年水平大致持平