中信建投 非银金融行业:资本市场“十五五”发展路径明确,非银板块长期配置逻辑未改
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中信建投发布非银金融行业动态报告指出,资本市场“十五五”发展路径明确,维持非银行业“强于大市”评级。 证券板块 PB 估值约 1.27 倍,处于近三年 31% 分位,两融余额升至 26,390.98 亿元且占流通市值稳定在 2.7% 附近,市场风险偏好处于修复通道,建议聚焦科技投行、财富管理与国际化头部券商。 保险板块中长期配置价值突出,国寿、平安、太保、新华 2026E PEV 分别为 0.67/0.61/0.47/0.59x,估值处于历史低分位数且安全边际充足,三季度若受去年高基数扰动建议逢低布局。 港股非银中报向好且估值偏低,但美联储加息至 3.75%–4.00% 且香港金管局同步加息至 4.25% 带来外部流动性约束,四季度港股交投大概率维持紧平衡格局。 多元金融板块中,信贷科技关注合规赢家,租赁行业具备高息差、低不良与高股息特征,配置价值明确。
主要观点
- 证券板块估值处于中低分位,交投活跃度阶段性降温但两融余额维持高位。
- 股权融资向科技新质生产力倾斜,公募基金规模持续增长并向“回报导向”转型。
- 美联储重启加息 25 个基点,海外高利率维持时间可能拉长。
- 保险行业监管出台医疗险与分红险示范条款征求意见稿,强化产品透明度与规范化运作。
- 上市险企估值处于历史较低分位数,市场定价过度反映高基数和低利率压力。
- 港股交投活跃度有所回落,HIBOR 利率维持高位有望支撑港交所投资收益。
- 四季度港股市场大概率延续“紧平衡”格局,结构性轮动为核心主基调。
- 消费金融与小贷行业监管强化,助贷业务与贷款利率脱钩并聚焦合规赢家。
- 租赁行业兼具高息差、低不良与高股息“三优”特征,安全边际充足。
- 大模型切入金融核心业务链路,工程化交付显著压缩基础投研成本。
论述逻辑
- 宏观与货币层面:美联储超预期重启加息 25bp 至 3.75%–4.00% 且点阵图预示年内或再加息一次,带动 10 年期美债收益率收于 5% 上方及美元指数破百,引发全球流动性环境阶段性收紧。
- 资本市场与证券:国内 A 股成交降至 1.8 万亿元附近呈现存量博弈,但两融余额达 2.64 万亿元显示杠杆资金风险偏好未转向,公募向回报导向转型,驱动券商估值在近三年 31% 分位处具备基本面与政策面支撑。
- 保险与资产端:长端国债利率走低及去年同期高基数导致三季度业绩增速承压,但低 PEV 估值与高股息需求叠加分红险转型与政策利好,促使股价动力切换为中长期价值重估。
- 多元金融与港股:港股受制于高息环境延续紧平衡,租赁与消金则在监管重塑下出清存量,具备低资金成本、高息差与合规技术优势的头部主体胜出。
关键展望
- 美联储政策路径与加息预期:点阵图显示 18 名委员中 16 人预计 2026 年年内至少再加息一次,年底利率中位数上调至 4.1%,2027 年利率维持不变,流动性宽松时点或显著后移。
- 保险板块三季度业绩与催化:三季度资产负债端受基数效应环比走弱,后续宏观经济政策加码若超预期将构成板块估值修复催化。
- 港股交投格局:四季度交投活跃度大概率延续“紧平衡”格局,全面放量上行条件不充分,结构性轮动为核心主基调。
- 互联网金融合规期限:小贷及互联网小贷自营业务需在 2027 年底前将定价降至 LPR 4 倍以内。
推荐标的
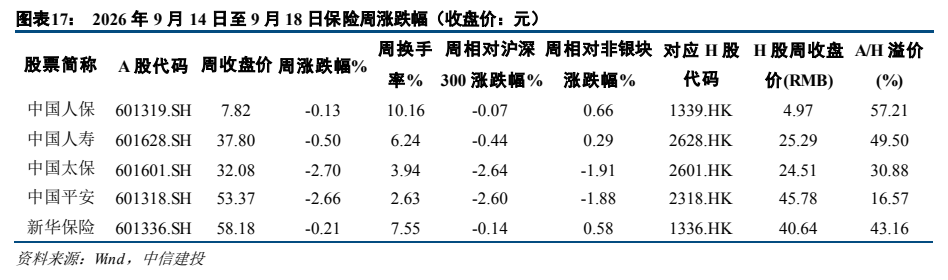
- 中国平安(601318.SH / 2318.HK):保险板块推荐首位,当前 A 股收盘价 53.37 元,2026E PEV 为 0.61x,H 股收盘价 53.20 港元,2026E PEV 为 0.52x,估值修复空间较大。
- 中国太保(601601.SH / 2601.HK):保险板块推荐次位,A 股收盘价 32.08 元,2026E PEV 仅 0.47x,H 股收盘价 28.48 港元,2026E PEV 为 0.36x,修复空间显著。
- 中国人寿(601628.SH / 2628.HK):保险推荐标的,A 股 2026E PEV 为 0.67x,H 股 2026E PEV 为 0.45x,权益弹性充足。
- 新华保险(601336.SH / 1336.HK):推荐股票池标的,A 股 2026E PEV 为 0.59x,H 股 2026E PEV 为 0.41x,具备充沛业绩弹性。
- 中国财险(2328.HK):推荐覆盖标的,2026 年 P/B 为 1.01x,2025 年股息率达 4.7%。
- 香港交易所(0388.HK):推荐股票池交易所标的,受益于高 HIBOR 环境下的投资收益提升。
- 券商及金融科技:指南针、同花顺、中金公司、国泰海通进入推荐股票池。
- 其他非银及信贷科技:奇富科技、信也科技进入推荐股票池,具备合规赢家与自营科技优势。
关键图表
图1. 图表 1: 日均股票成交额变化(亿元)
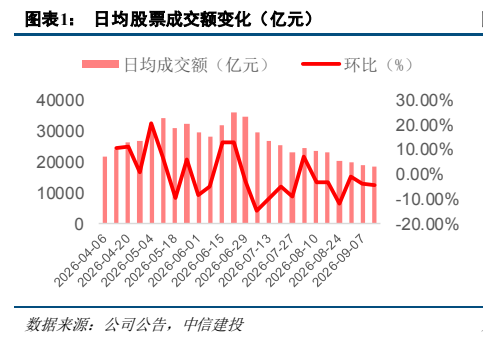
图2. 图表 4: 港股个月 ADT 变化(亿元)
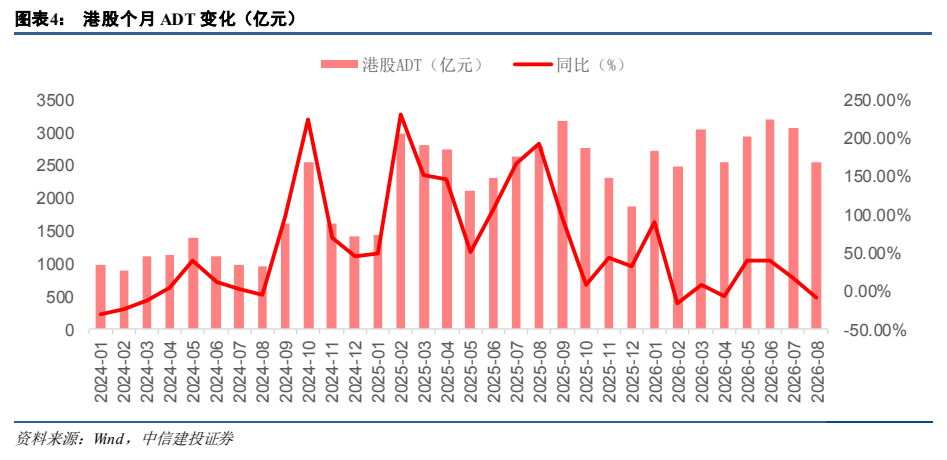
图3. 图表 6: 2026 年以来非银金融板块跑输沪深 300 指数(%)
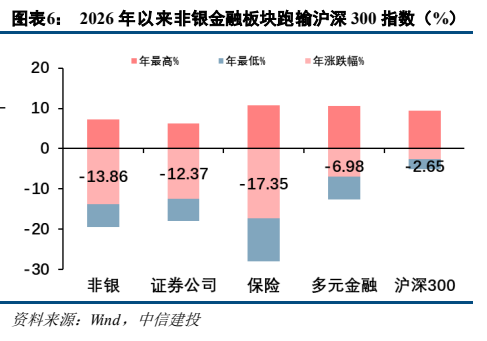
图4. 图表 9: 七天质押式回购加权利率
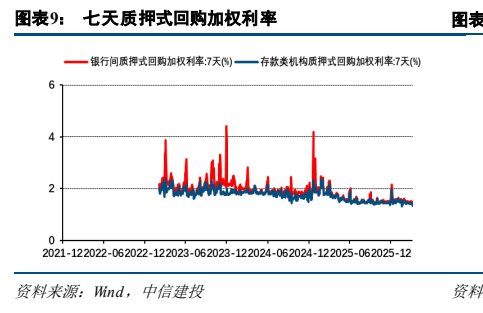
图5. 图表 12: 股票两融余额及周度环比
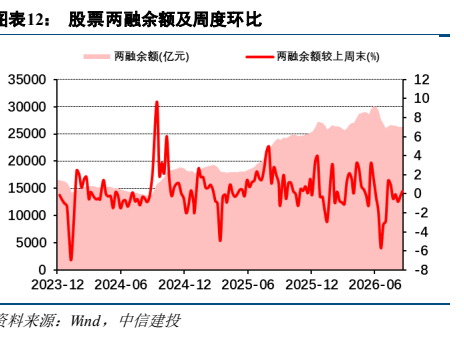
图6. 图表 15: 券商资管规模构成(万亿元,季度)
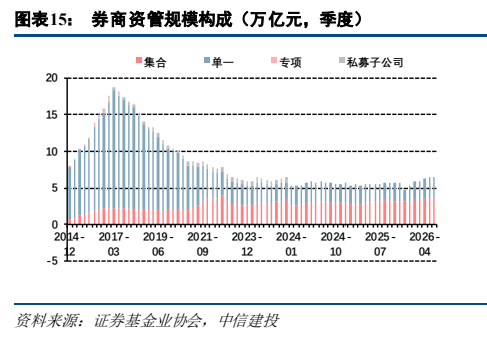
图7. 图表 17: 2026 年 9 月 14 日至 9 月 18 日保险周涨跌幅(收盘价:元)