基础化工行业周报:草铵膦价格上涨,看好全球化工反内卷大周期+AI需求大周期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国海证券2026年9月27日发布基础化工行业周报,维持行业“推荐(维持)”评级,核心观点为草铵膦价格上涨,看好全球化工反内卷大周期与AI需求大周期。 2026年9月23日国海化工景气指数为118.96,较2026年9月17日下降0.86。 价格层面,9月26日草铵膦原药价格为5.95万元/吨,较9月19日上涨0.45万元/吨;报告跟踪的171种产品中46种上涨(占比26.9%)、58种下跌(占比33.92%),草铵膦上海提货价周涨8.18%,与三氯吡啶醇钠(9.43%)、醋酸华东(7.86%)、沥青(200#)(7.74%)、液氯国内(7.72%)同列周涨幅前五。 逻辑上,4月中办、国办印发《碳达峰碳中和综合评价考核办法》,我国正式进入双碳考核,“十五五”将确保2030年碳排放强度较2005年下降65%以上、非化石能源占比达25%,碳排放管控下的反内卷有望使全球及中国化工产能扩张大幅放缓,提升企业自由现金流与潜在股息率,化工企业有望实现从吞金兽到摇钱树的转变。 AI方面,核心耗材国产化率均处于较低水平、国产替代需求旺盛,高频高速PCB有望成为发展主流,且预计到2027年全球MLCC市场规模将达1180亿元(2024-2027 CAGR 5.46%),需求量将达58,312亿只(CAGR 3.36%)。 市场表现上,本周(2026年9月17日-9月24日)基础化工(中信)指数涨跌幅-0.85%,跑赢沪深300指数(-1.51%)0.66%,年初至今跑赢3.92%。 投资上建议关注需求、价值、供给三管齐下的机会:价值端看好煤化工(华鲁恒升、鲁西化工、宝丰能源等)、石油炼化(恒力石化、卫星化学、荣盛石化、中国石化、中国石油、中国海油等)、聚氨酯(万华化学、华峰化学等)。
主要观点
- 报告维持基础化工行业“推荐(维持)”评级,提出化工进入击球区,看好全球供给反内卷大周期与全球AI需求大周期。
- 景气指数:2026年9月23日国海化工景气指数为118.96,较2026年9月17日下降0.86。
- 双碳考核正式落地:4月中办、国办印发《碳达峰碳中和综合评价考核办法》,“十五五”将确保2030年碳排放强度较2005年下降65%以上、非化石能源占比达25%。
- 反内卷逻辑:碳排放管控有望使全球及中国化工行业产能扩张大幅放缓;中国化工行业经营现金流充沛,扩张放缓有望大幅提升自由现金流与潜在股息率,化工企业有望实现从吞金兽到摇钱树的转变,化工标的有望兼具高弹性和高股息优势。
- 草铵膦价格上涨:2026年9月26日草铵膦原药价格为5.95万元/吨,较9月19日上涨0.45万元/吨;扬农化工草甘膦原药同期上涨0.27万元/吨至2.80万元/吨。
- AI半导体材料主线:核心耗材国产化率均处于较低水平、国产替代需求旺盛,涉及光刻胶(彤程新材、鼎龙股份、雅克科技等)、湿电子化学品、电子气体、掩膜版、CMP抛光液和抛光垫、溅射靶材等多类标的。
- AI带动设备及元器件需求,高频高速PCB有望成为未来发展主流,PCB产业链有望重塑和受益,涉及电子树脂(圣泉集团、东材科技等)、电解铜箔、电子级玻纤纱、硅微粉相关标的。
- MLCC:根据中国电子元件行业协会,预计到2027年全球MLCC市场规模将达1180亿元,2024-2027 CAGR达5.46%;需求量将达58,312亿只,2024-2027 CAGR达3.36%,AI服务器用MLCC粉体需求有望激增。
- 市场观察:本周(2026年9月17日-9月24日)基础化工(中信)指数涨跌幅-0.85%,跑赢沪深300指数(-1.51%)0.66%;年初至今基础化工指数-0.2%,跑赢沪深300(-4.12%)3.92%。
- 价格全景:跟踪的171种产品中46种上涨(占比26.9%)、58种下跌(占比33.92%);周涨幅前五为三氯吡啶醇钠华东(9.43%)、草铵膦上海提货价(8.18%)、醋酸华东(7.86%)、沥青(200#)(7.74%)、液氯国内(7.72%)。
- 公司动态:中化国际拟发行股份购买蓝星集团持有的南通星辰100%股权,交易完成后上市公司环氧树脂总产能将达51万吨/年、双酚A总产能达63万吨/年、均达全国前二名,标的公司现有特种PPE建成产能2,280吨/年。
- 重点公司跟踪:本周重点关注个股表中万华化学、华鲁恒升、扬农化工、宝丰能源、卫星化学、恒力石化、荣盛石化、巨化股份、华峰化学、利尔化学、国瓷材料、龙佰集团、云天化、兴发集团、新和成、赛轮轮胎等公司投资评级为买入。
论述逻辑
- 双碳综合考核正式落地(“十五五”确保2030年碳排放强度较2005年下降65%以上、非化石能源占比达25%)→ 碳排放管控下的反内卷有望重估中国化工行业、使全球及中国化工产能扩张大幅放缓 → 中国化工行业经营现金流充沛,扩张放缓有望大幅提升自由现金流与潜在股息率(从吞金兽到摇钱树),供给端改变带来景气度止跌回升 → 化工进入击球区;叠加AI快速发展 → 半导体核心耗材国产替代需求旺盛、高频高速PCB有望成主流、AI服务器用MLCC粉体需求有望激增(2027年全球MLCC市场规模1180亿元、需求量58,312亿只)→ 化工旺季到来之际需求向上成为重点边际变量 → 应关注需求、价值、供给三管齐下的投资机会;本周价格端形成印证:草铵膦原药涨至5.95万元/吨(周涨0.45万元/吨),171种跟踪产品中46种上涨。
关键展望
- 行业展望:在化工旺季到来之际,需求的向上将成为重点的边际变量,提升化工企业盈利能力;部分供给端受限行业随着需求回升,景气度有望持续提升。
- 双碳时间表:“十五五”将确保2030年碳排放强度较2005年下降65%以上,非化石能源占比达25%,推动煤炭、石油消费总量达峰。
- MLCC行业预测:到2027年全球MLCC市场规模将达1180亿元(2024-2027 CAGR 5.46%),需求量将达58,312亿只(CAGR 3.36%)。
- 中化国际(南通星辰):年产1万吨基础PPE生产线建设项目预计2026年12月底前完成建设并实现投料试车;1,500吨/年特种PPE改建项目已于2026年6月起规模化批量供货;特种PPE全球市场占有率以2029年远期市场规模计算超过10%。
- 报告未给出个股目标价,重点公司表列示截至2026/9/24股价及2026E/2027E EPS、PE与投资评级(以买入为主),行业评级维持推荐。
推荐标的
- 行业评级:推荐(维持)。
- 价值驱动(潜在分红率提升):煤化工——华鲁恒升、鲁西化工、宝丰能源等;石油炼化——恒力石化、卫星化学、荣盛石化、中国石化、中国石油、中国海油等;聚氨酯——万华化学、华峰化学等。
- AI需求主线:半导体材料——光刻胶(彤程新材、鼎龙股份、雅克科技、南大光电、上海新阳、晶瑞电材等)、湿电子化学品(兴福电子、安集科技、江化微等)、电子气体(华特气体、中船特气、金宏气体、杭氧股份等)、掩膜版(清溢光电、路维光电等)、CMP抛光液和抛光垫(鼎龙股份、安集科技等)、溅射靶材(江丰电子、有研新材、隆华科技等);PCB产业链——电子树脂(圣泉集团、东材科技、中化国际等)、电解铜箔(嘉元科技、诺德股份等)、电子级玻纤纱(中国巨石、中材科技等)、硅微粉(联瑞新材、雅克科技、国瓷材料等)。
- 本周重点关注个股中获“买入”评级的核心标的示例:万华化学(2026/9/24股价69.45元)、华鲁恒升(19.71元)、扬农化工、宝丰能源、卫星化学、恒力石化、荣盛石化、巨化股份、华峰化学、利尔化学、国瓷材料、龙佰集团、云天化、兴发集团、新和成、赛轮轮胎等。
关键图表
图1. 国海化工景气指数:118.96(2026.9.23)
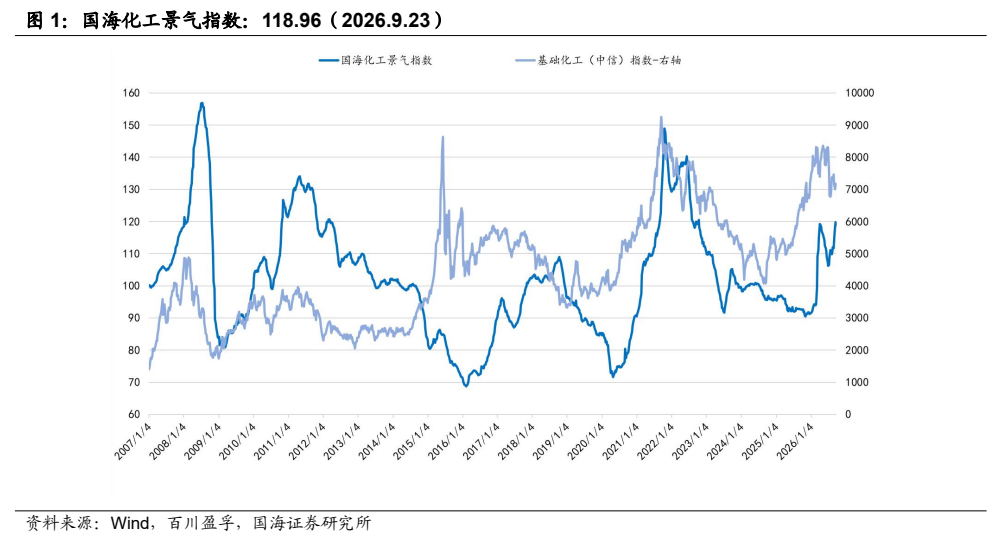
图2. 液氯价格
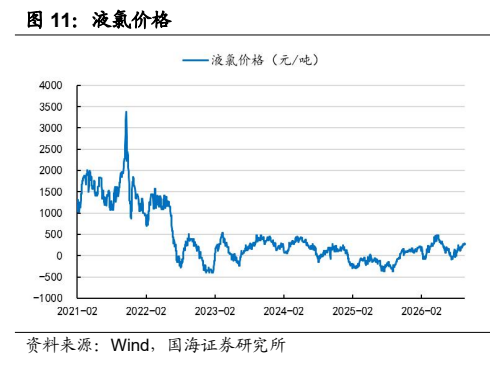
图3. 半钢胎库存曲线
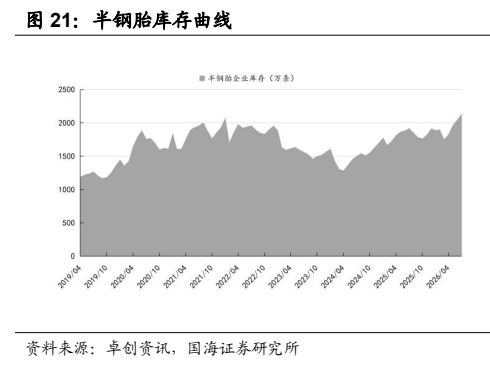
图4. PVC 价格及库存曲线
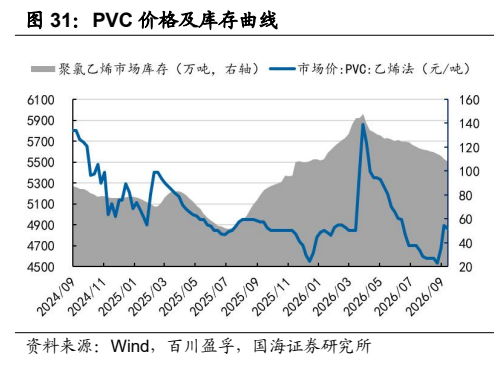
图5. 涤纶长丝库存天数(天)
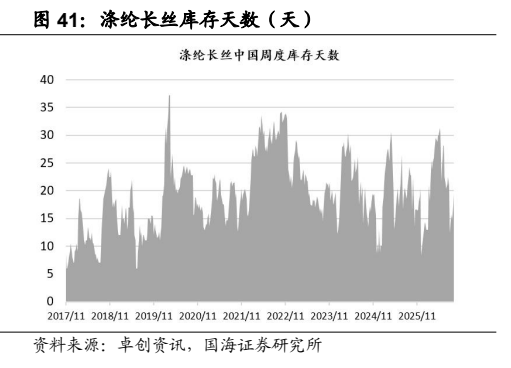
图6. 碳酸锂价格走势
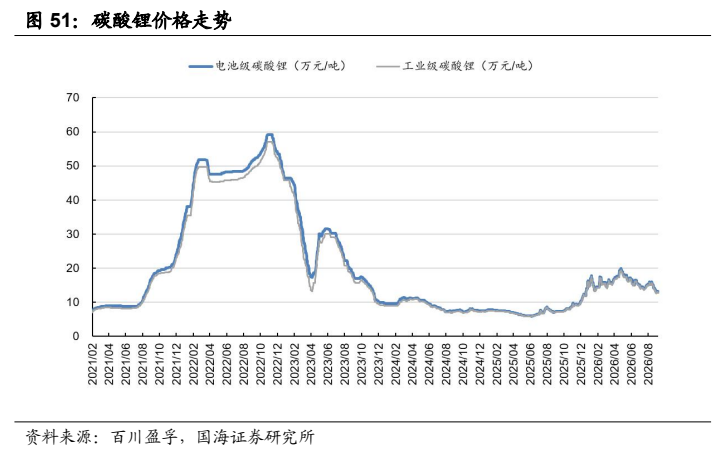
图7. PTA 价格价差曲线
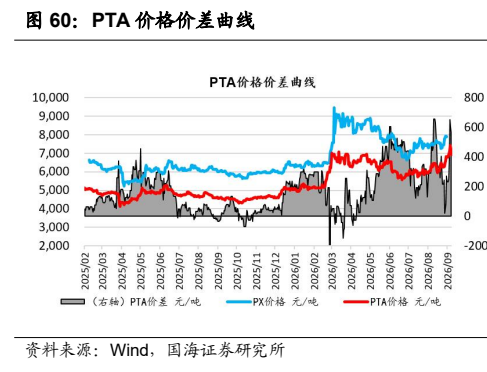
图8. 丙烯酸价格价差曲线
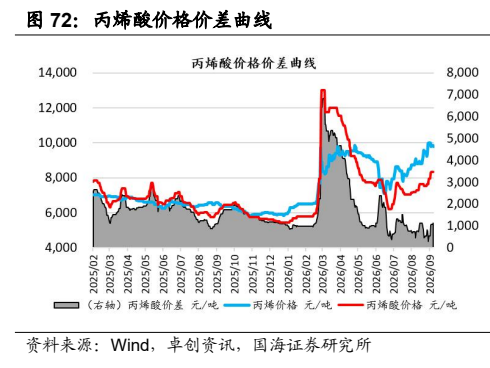
图9. 磷酸一铵价格价差曲线(元/吨)

图10. 有机硅中间体价格曲线
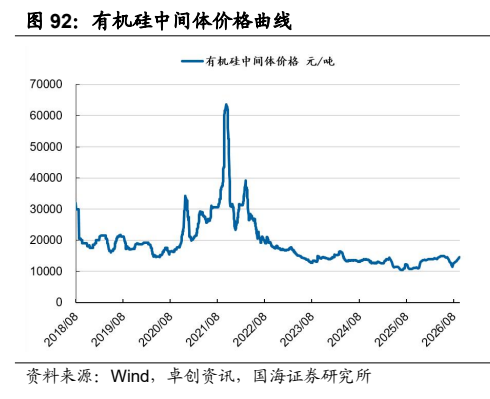
图11. 表 10: 芳烃产品价格跟踪表(数据截至 2026 年 9 月 24 日)
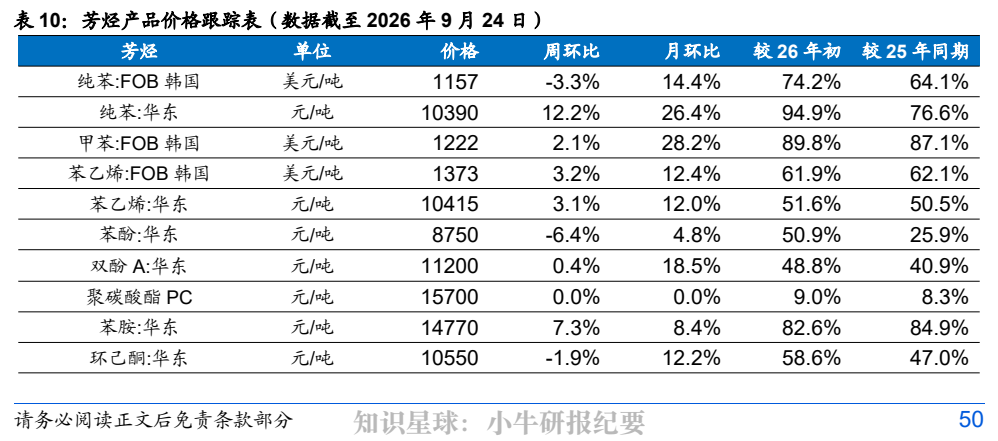
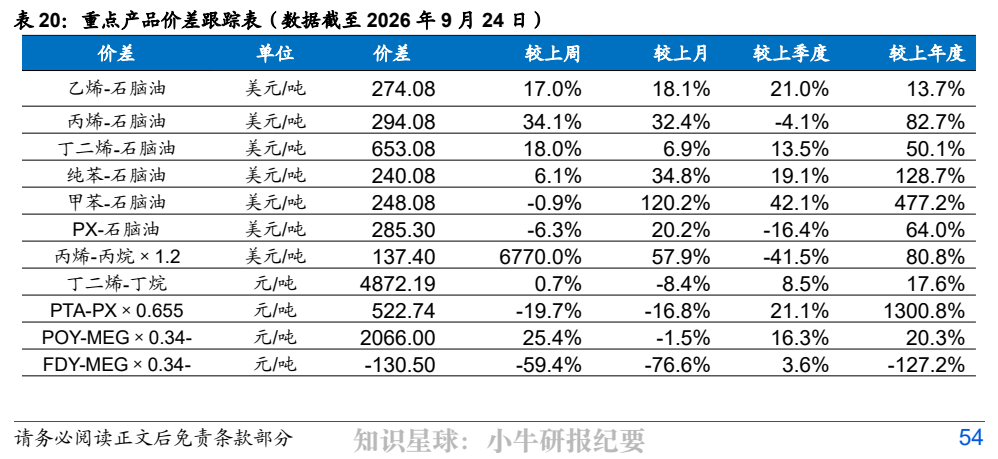
图12. 表 20: 重点产品价差跟踪表(数据截至 2026 年 9 月 24 日)