黄乐平 陈旭东 于可熠 公司研究 业绩点评 DiscoCorporation:2QFY26出货指引超预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Disco Corporation公布1QFY26出货额1,359亿日元(yoy+22.3%),创历史季度新高,营收/营业利润/归母净利润分别达1,143/490/342亿日元(yoy+27.1%/+42.2%/+44.0%),毛利率71.3%(yoy+3.2pct)。 公司2QFY26出货额指引1,410亿日元,高于彭博一致预期(1,311亿)约8%,有望继续创季度新高。 从应用结构看,OSAT占比约35%(超原25%指引),增量主要来自中国大陆地区,Memory占比35%由HBM放量拉动,研磨机与抛光机收入yoy+38.7%领跑;从地区看,亚洲收入占比82%,中国大陆/中国台湾/韩国占比27%/34%/11%。 展望方面,硅光首次成为显性增量,中期CPO需求或将打开新增长极,CoPoS作为CPO之后新的先进封装平台进入试验线,有望开启新一轮设备投资周期。 三星、海力士、ASML等上调2026年资本开支预期及产能指引,有望带动新一轮后道设备投资。 华泰证券维持FY26/27/28E归母净利润预测1,844.7/2,161.6/2,535.2亿日元,基于48.8x FY27E PE维持目标价97,300日元,维持"买入"评级。
主要观点
- 1QFY26出货额1,359亿日元创历史季度新高,基本符合Bloomberg一致预期(1,352亿日元)
- 营收/营业利润/归母净利润分别为1,143/490/342亿日元,同比+27.1%/+42.2%/+44.0%,毛利率71.3%(yoy+3.2pct)
- 2QFY26出货额指引1,410亿日元,高于彭博一致预期(1,311亿)约8%,连续创历史新高
- 按应用拆分:OSAT占比约35%(超原25%指引),增量主要来自中国大陆地区;Memory占比35%由HBM放量拉动;Power<10%
- 精密加工设备收入占比59%(yoy+23.0%),其中研磨机与抛光机yoy+38.7%领跑、切割机yoy+12.6%相对温和;耗材、零部件收入yoy+32.7%/+38.7%
- 亚洲收入yoy+38.6%,占比82%,其中中国大陆/中国台湾/韩国占比27%/34%/11%,环比分别-4/+8/+5pct
- 1Q bb ratio为1.17,毛利率提升受益耗材放量与高附加值机型占比提升
- 硅光2Q首次成为显性增量,中期CPO需求或将打开新增长极
- 三星、海力士、ASML等产业链核心企业上调2026年资本开支预期及产能指引,有望带动新一轮后道设备投资
- CoPoS作为CPO之后新的先进封装平台进入试验线,有望开启新一轮设备投资周期
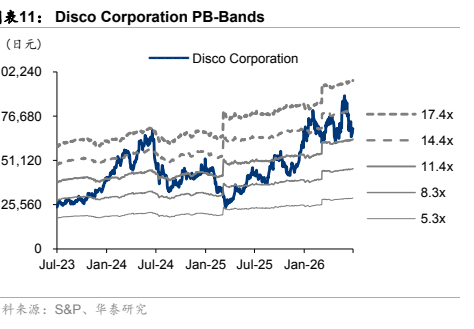
- 参考全球可比公司26.4倍2027E PE,维持48.8x FY27E PE、目标价97,300日元,维持"买入"评级
- 维持FY26/27/28E归母净利润预测1,844.7/2,161.6/2,535.2亿日元,对应yoy+34.8%/+17.2%/+17.3%
论述逻辑
- 1QFY26出货额1,359亿日元创历史季度新高 → OSAT增量主要来自中国大陆、Memory由HBM放量拉动 → 研磨机与抛光机收入yoy+38.7%领跑
- 2Q出货指引1,410亿日元超彭博一致预期8% → HBM与AI先进封装双轮驱动叠加中国存储客户持续出货、OSAT向AI封测订单迁移 → 支撑FY26出货额持续创新高
- 三星、海力士、ASML等上调2026年资本开支及产能指引 → 有望带动新一轮后道设备投资 → 提高公司盈利增长可见度
- CoPoS进入试验线有望开启新设备投资周期 + 硅光首次显性放量中期CPO需求或将打开新增长极 → 参考全球可比公司26.4倍2027E PE → 维持48.8x FY27E PE、目标价97,300日元
关键展望
- 2QFY26(7-9月)出货额指引1,410亿日元(qoq+4%),有望继续创季度新高
- 2QFY26应用结构:OSAT占比或回落至30%,Memory 30%+,Power<10%;硅光首次成为显性增量
- 中国大陆OSAT/CIS需求维持高位,中国台湾及全球OSAT挂钩终端、复苏或偏温和
- 总部约100人生产支持延续至10-12月,工厂繁忙但仍有余力;原材料成本上行但公司表示可充分吸收
- 维持目标价97,300日元(48.8x FY27E PE),维持"买入"评级
- 风险提示:宏观经济波动风险、半导体周期下行风险、技术迭代与竞争风险、地缘政治风险
推荐标的
- Disco Corporation(6146 JP):维持"买入"评级,目标价97,300日元(对应48.8x FY27E PE),截至7月23日收盘价69,410日元
关键图表
图1. 图表

图2. 营收与出货金额及同比增速
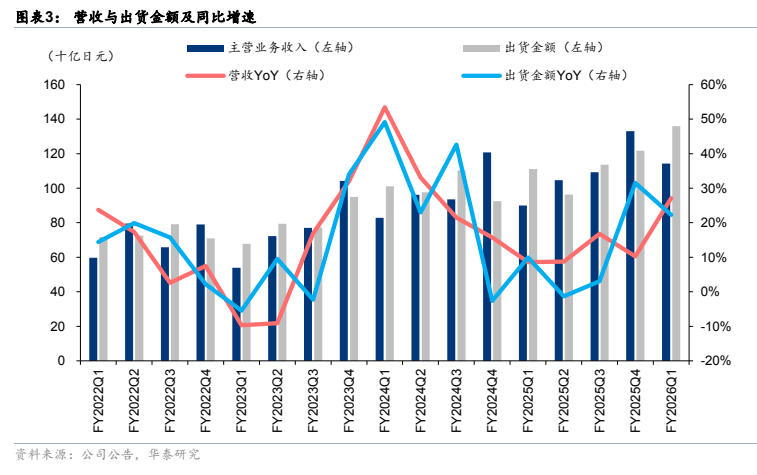
图3. 季度出货额按下游应用拆分情况(绝对值)
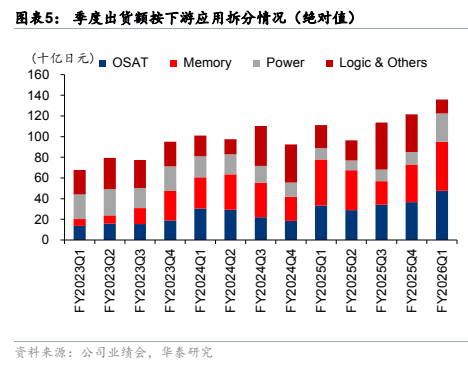
图4. 季度出货额按下游应用拆分(百分比)
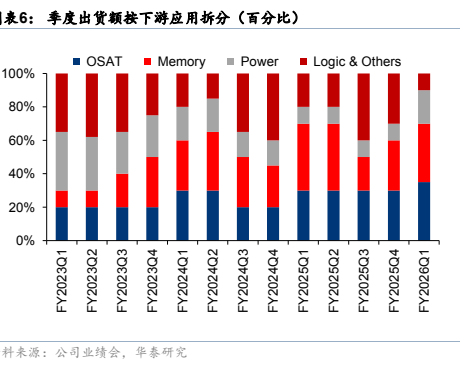
图5. 季度收入按地区拆分情况(绝对值)
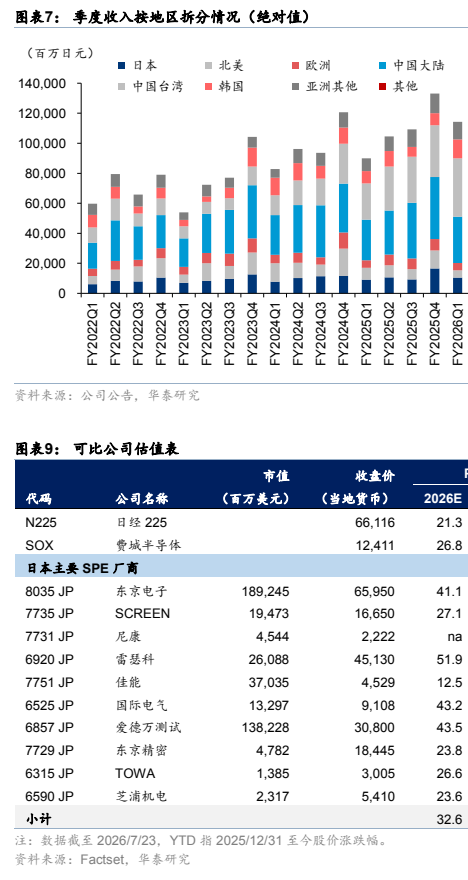
图6. 季度收入按地区拆分(百分比)
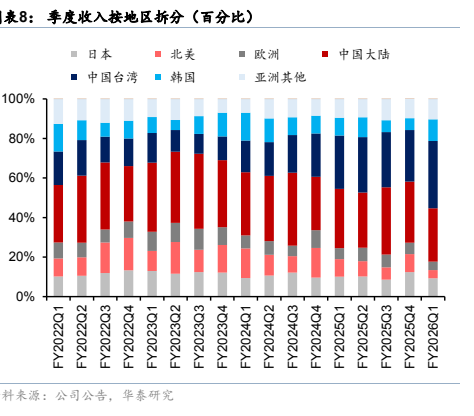
图7. 图表
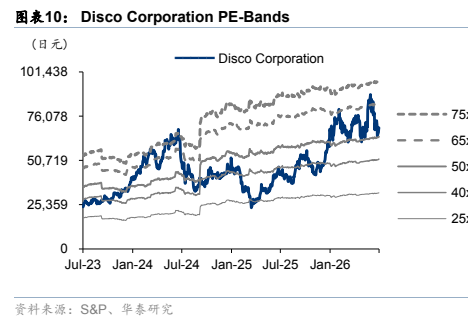
图8. 图表