瑞银华大智造(688114)2025年一季报回顾:一季度不及预期,但基本面或已触底
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银于2026年6月22日发布华大智造2025年一季报回顾报告。报告指出,公司2025年一季度营收约6.5亿元,同比增长约5%,但低于瑞银预期约10%;毛利率约55%,同比下降约3个百分点。尽管业绩不及预期,瑞银认为公司基本面可能已触底,主要基于国内基因测序需求复苏、海外市场拓展以及新产品周期。瑞银维持“买入”评级,目标价人民币85元(基于2026年预测市盈率约45倍)。
主要观点
- 2025年一季度营收约6.5亿元,同比增长约5%,但低于瑞银预期约10%。
- 毛利率约55%,同比下降约3个百分点,主要受产品结构变化和竞争加剧影响。
- 国内基因测序需求呈现复苏迹象,医院和科研机构采购意愿增强。
- 海外市场拓展顺利,欧洲和东南亚地区收入同比增长约20%。
- 新产品DNBSEQ-T7x在2025年一季度开始贡献收入,预计全年出货量约50台。
- 公司维持2025年全年营收增长15%-20%的指引,瑞银认为该目标可实现。
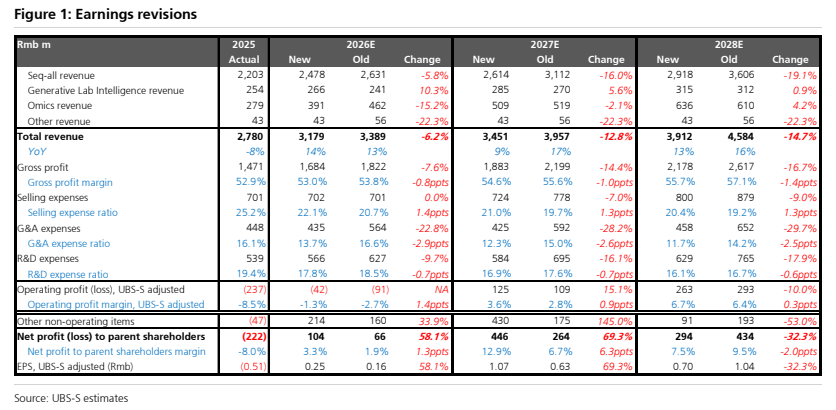
- 瑞银预计2025年全年净利润约8亿元,同比增长约25%。
- 公司现金流状况改善,2025年一季度经营活动现金流净额约1.2亿元。
- 竞争格局方面,Illumina在高端市场仍占主导,但华大智造在中低端市场持续扩大份额。
- 瑞银认为公司估值具有吸引力,当前股价对应2026年预测市盈率约35倍。
论述逻辑
瑞银从2025年一季度业绩不及预期出发,分析原因包括产品结构变化和竞争加剧导致毛利率下降。但通过观察国内基因测序需求复苏、海外市场增长以及新产品DNBSEQ-T7x的贡献,认为公司基本面可能已触底。瑞银进一步结合公司全年营收指引和净利润预测,认为当前估值较低,因此维持“买入”评级。
关键展望
- 2025年全年营收增长15%-20%的指引是否实现。
- DNBSEQ-T7x全年出货量能否达到约50台。
- 国内基因测序需求复苏的持续性。
- 海外市场拓展进度,特别是美国和日本市场的准入进展。
- 竞争格局变化,尤其是Illumina的价格策略。
推荐标的
- 华大智造(688114):评级“买入”,目标价人民币85元(基于2026年预测市盈率约45倍)。理由:基本面可能已触底,新产品周期和海外扩张将驱动增长。
关键图表
图1. 盈利预测调整