中信期货 黑色建材(黑色金属)周报旺季需求兑现不足,产业链震荡偏弱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周黑色系整体呈现“弱需求、低库存、亏损减产、成本分化”格局,多数品种震荡偏弱。 宏观层面,美国非农数据不及预期,强美元对商品估值的压制有所缓解,但国内地产与基建终端需求未见实质性反转,旺季成色明显不足。 螺纹钢受长流程钢厂深度亏损减产影响,产量低位下行,低库存韧性尚存,现货支撑较强。 热卷旺季需求近乎证伪,库存压力仍存。 铁矿供需压力渐显,焦炭面临二轮提降,焦煤复产预期仍待验证。 整体看,黑色系向上驱动受限,短期以震荡偏弱为主基调。
主要观点
- 螺纹钢产量低位下行,低库存提供支撑
- 热卷旺季需求证伪,库存压力较大
- 铁矿供需压力渐显,钢厂负反馈预期强
- 焦炭首轮提降落地,二轮提降预期明确
- 焦煤供应恢复预期仍待验证
- 废钢到货环比回落,库存有所去化
- 锰硅成本支撑松动,需求疲态延续
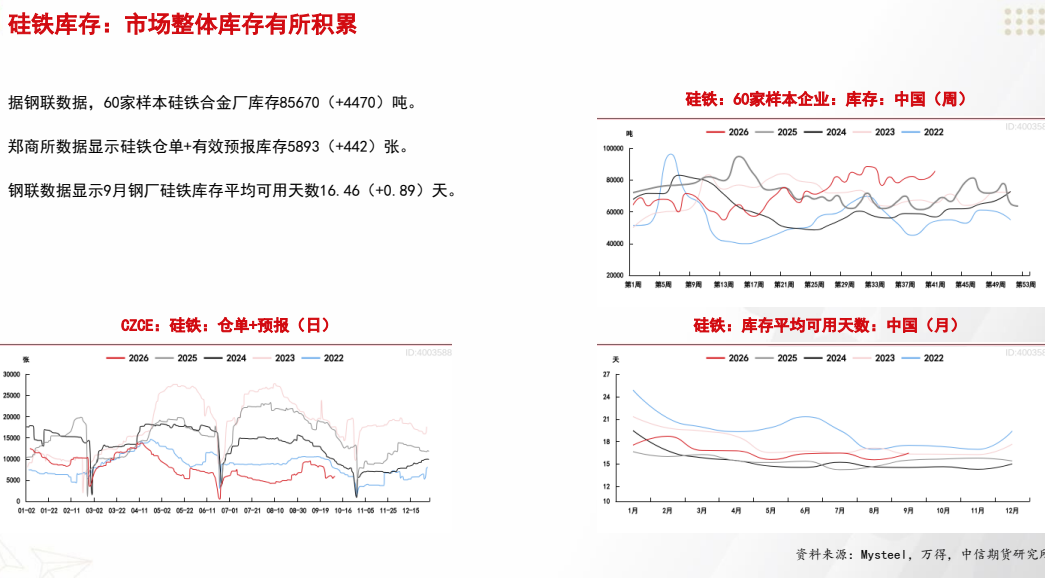
- 硅铁供应压力积累,成本难回低位
论述逻辑
- 宏观需求不及预期 -> 终端需求未见实质性反转 -> 旺季成色不足 -> 黑色系向上驱动受限 -> 叠加亏损减产与低库存托底 -> 震荡偏弱运行
关键展望
- 螺纹钢短期维持震荡偏弱走势
- 热卷价格维持震荡偏弱运行态势
- 铁矿价格预计表现震荡偏弱
- 焦炭盘面预计跟随成本端焦煤震荡偏弱运行
- 焦煤价格预计震荡偏弱运行
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. iP 螺纹 表 需 : 表 需 及 建材 成 交 量 均 下 降
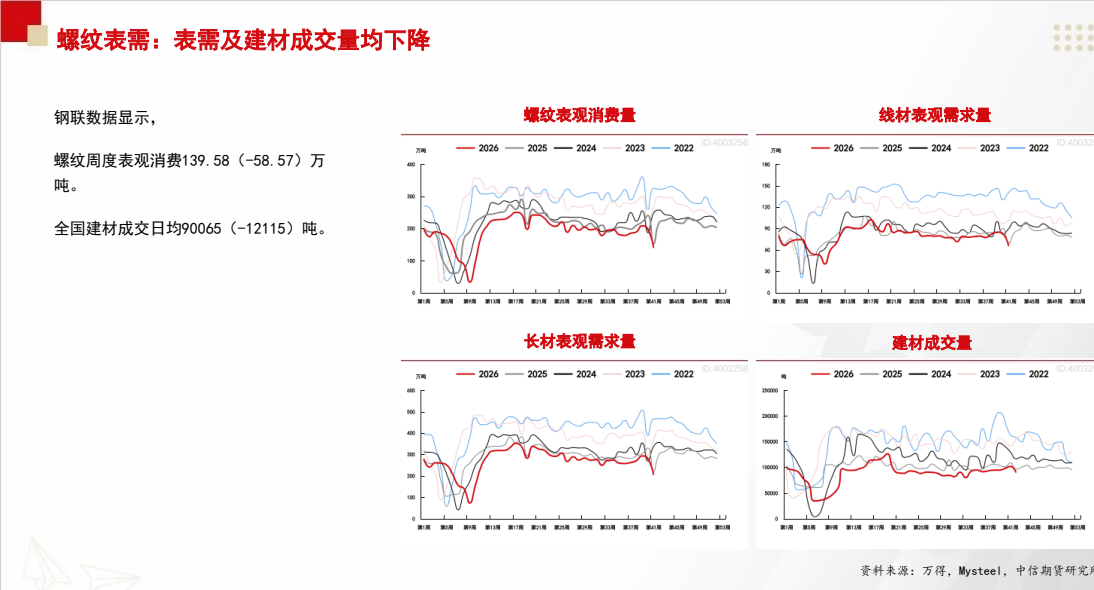
图2. 热 卷 需求 : 热 卷 表 需 下 行
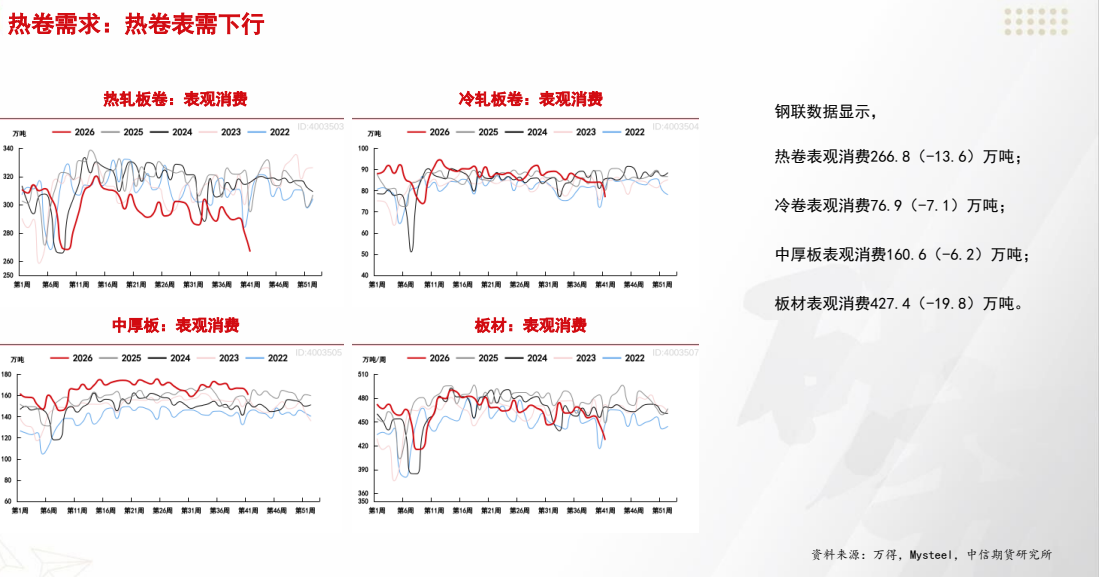
图3. it 基 差 期 差
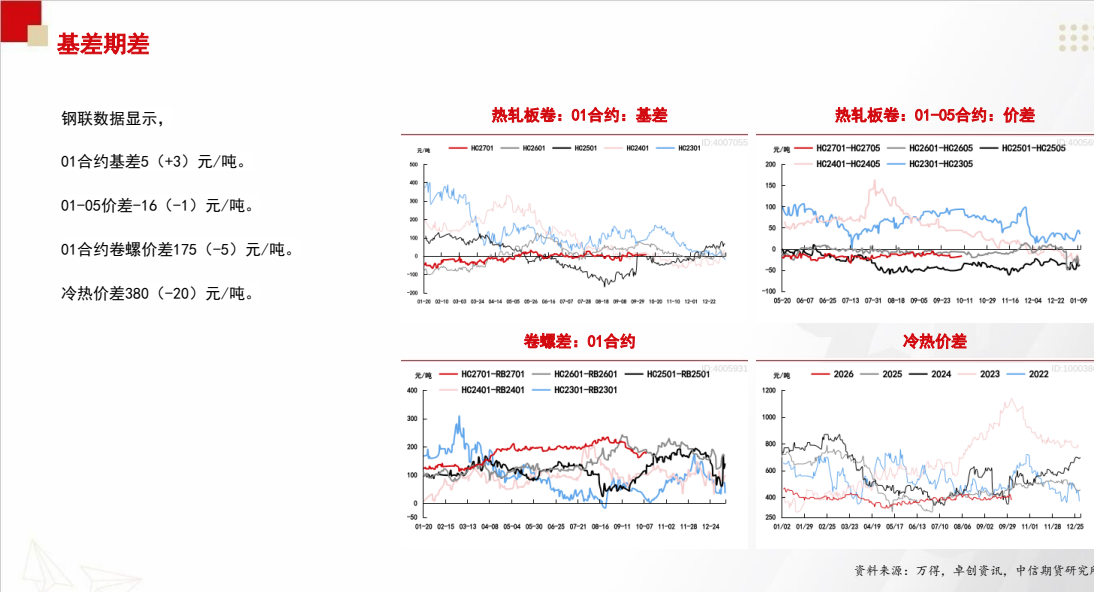
图4. ir 供给 : 内 矿产 量
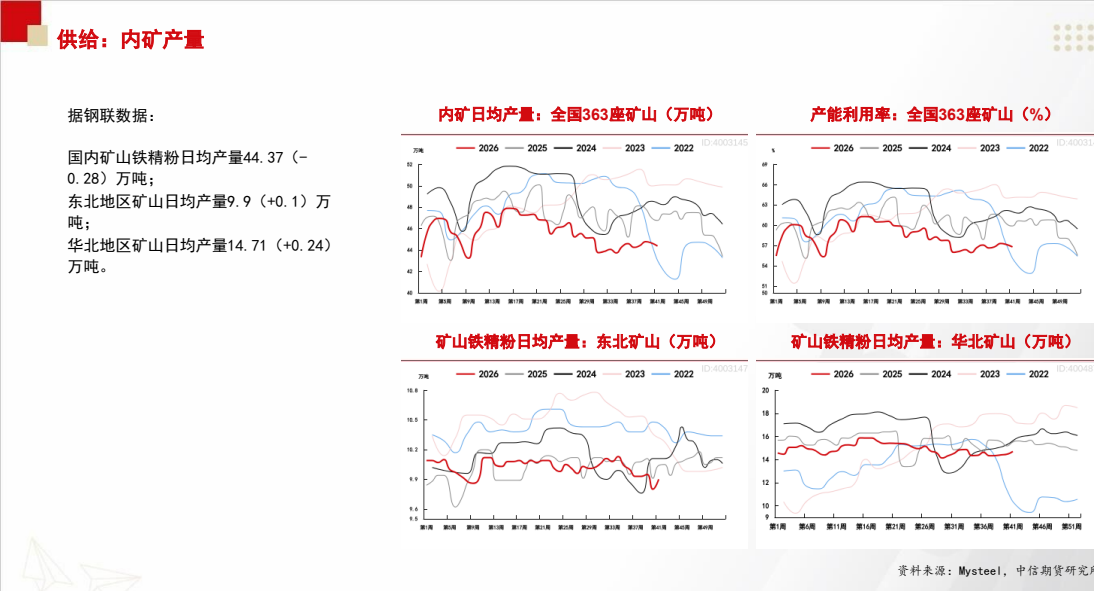
图5. 现货 方面 : 钢 联 数据 显示 , 目 前 港口 准 一 湿 煌 1930 ( 0) 元 / 吨 , 焦炭 期 货 价格
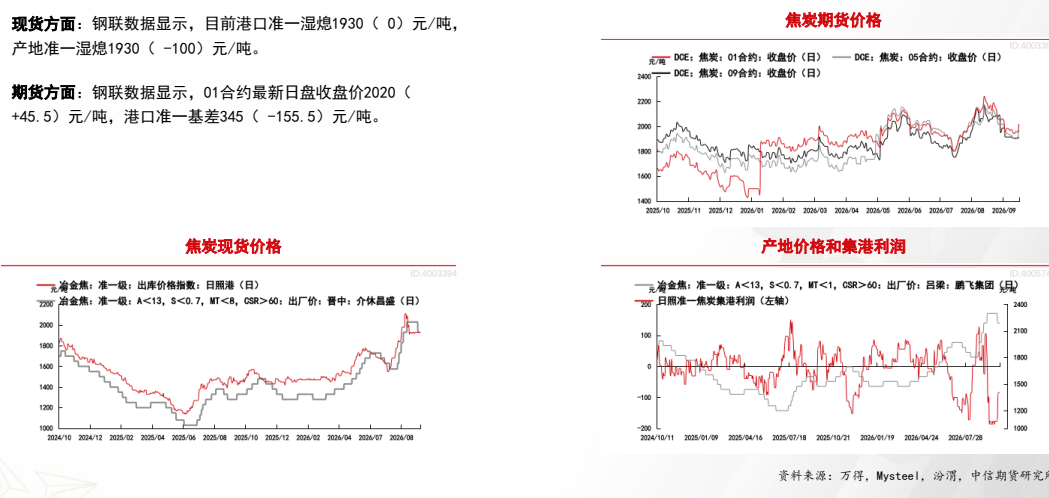
图6. 焦炭 库存 : 上 游 库存 增加 , 下 游 库存 减少
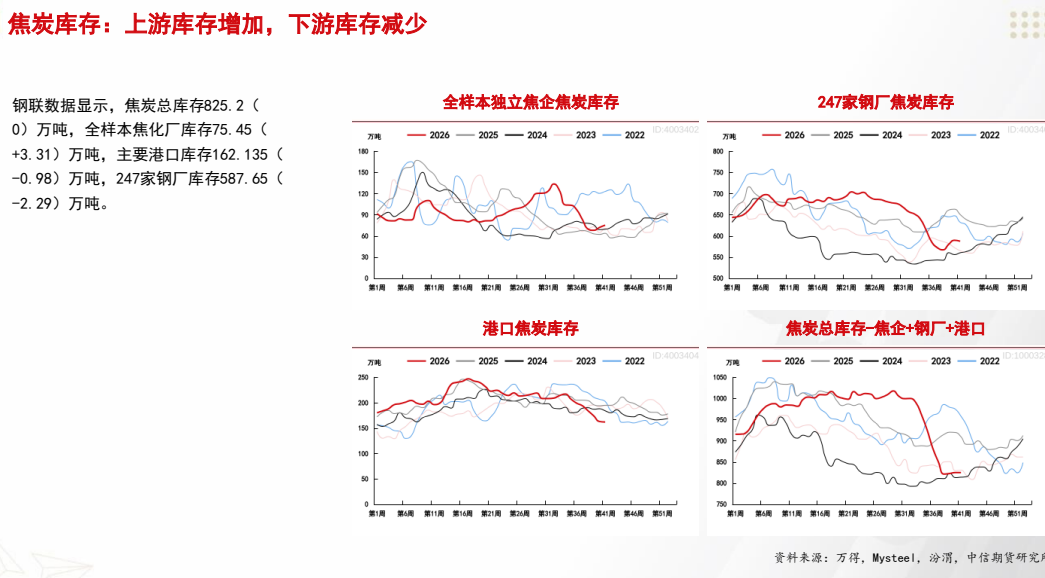
图7. 据 上 海 钢 联 , 重 废 不 含 税 均 价 : 国内 废钢 价格 华北 -华东 重 废 价差
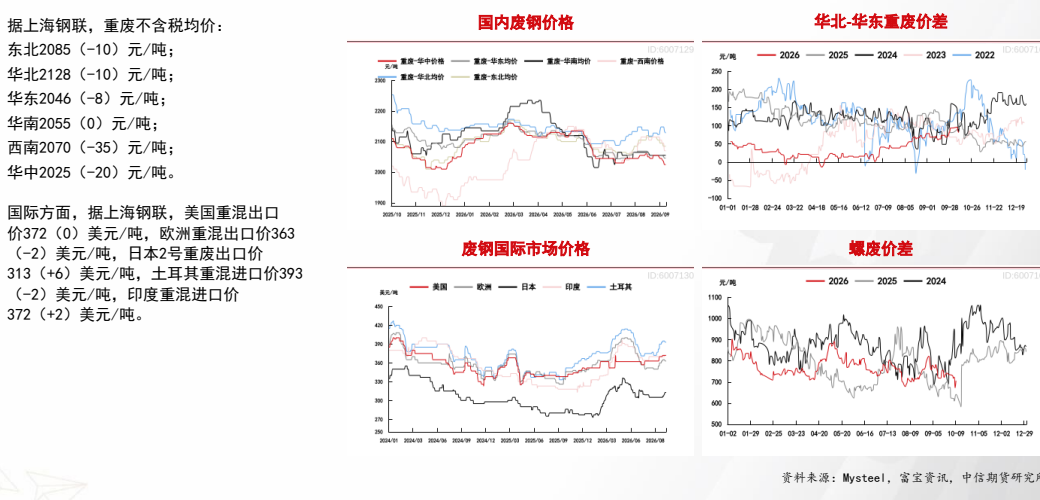
图8. 时 废钢 供给 : 日 均 到 货 量 减少
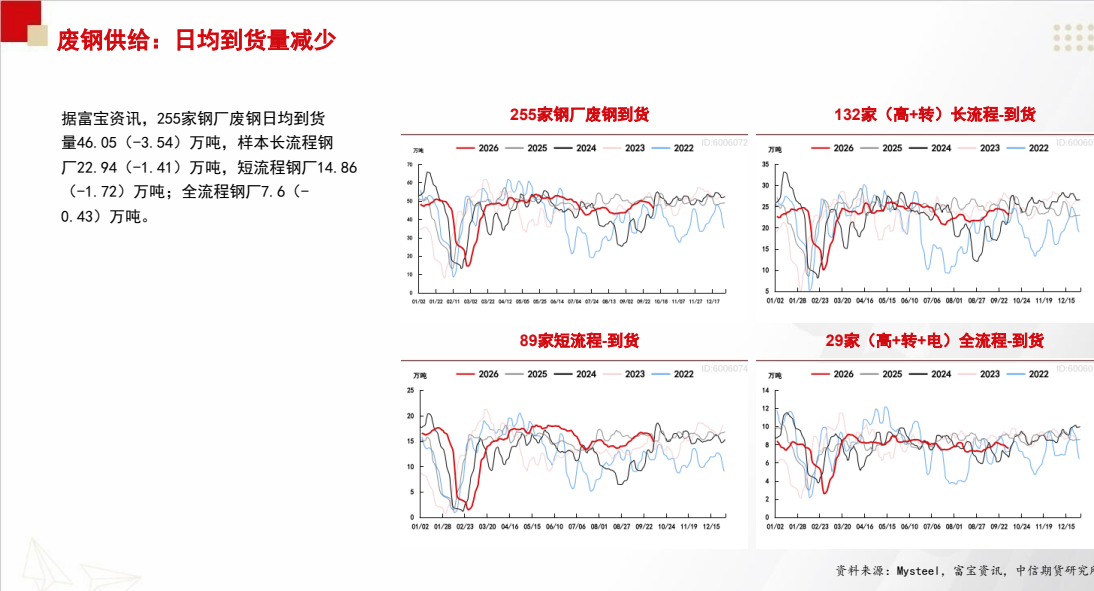
图9. iP ERK: 建材 产量 下 滑

图10. STEGER: 日 产 水 平 维 持 高 位
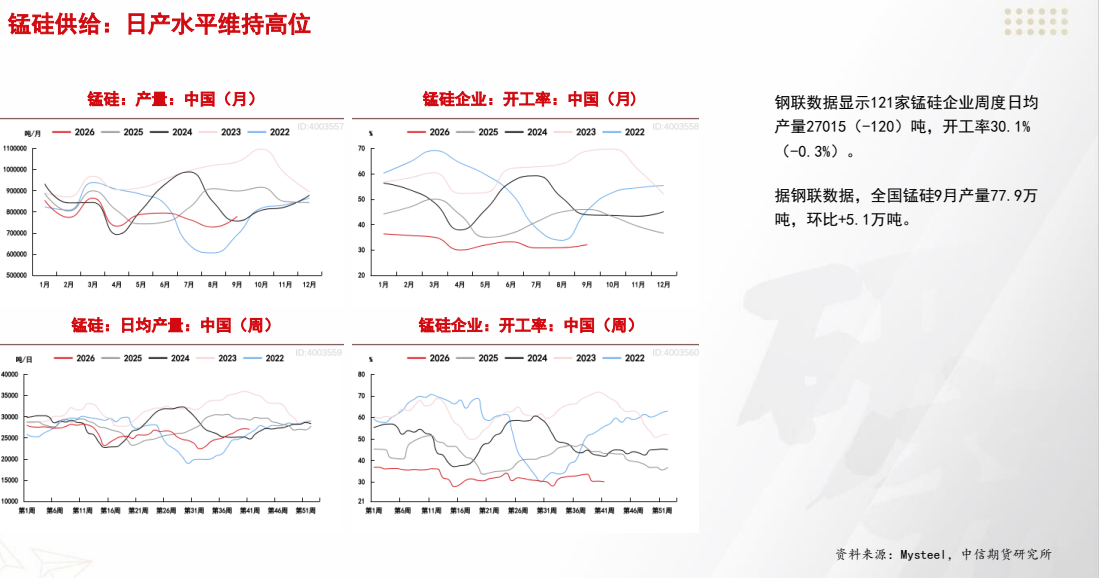
图11. 硅 铁 库存 整 体 库存 有 所 积累