平安证券 海外宏观周报:美联储加息落地
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
平安证券2026年9月21日发布的海外宏观周报聚焦美联储加息落地:9月16日美联储全票上调政策利率25BP至3.75~4.00%,SEP上修增长与通胀、下调失业率,点阵图指向年内再加息25BP且2027年维持高位,沃什认为加息后金融条件仍难称具有限制性、为后续加息保留空间;CME数据显示10月再加息概率由42.5%升至57.6%,全年累计加息次数预期由约2.0次升至约2.3次。 日本央行9月18日以7:2加息25BP至1.25%,植田和男不排除连续加息或单次加息50BP;欧洲央行9月10日加息至2.5%后,市场对其2026年12月前再次加息的预期升至96.7%。 数据面,美国8月零售环比反弹至1.24%、初请失业金回落至19.6万人,但成屋销售环比-2.0%、工业产出环比仅0.02%;欧元区7月工业生产环比-0.10%,日本8月进口价格同比仍高达24.81%、PPI同比7.59%。 地缘方面美伊局势僵持,但沙特船对船转运维持石油出口令供给担忧显著缓解,布伦特整周下跌0.7%至103.87美元/桶,仍显著高于冲突前的72.48美元/桶。 大类资产表现分化:纳指周涨0.72%、多数欧股下跌,美债2年期收益率上行13BP至4.76%、10年期上行5BP至5.01%呈熊平,美元指数上涨1.14%至100.22,黄金跌0.9%、白银涨5.0%。 报告认为年内是否连续加息取决于地缘局势变化,2027年政策走向需关注AI需求扩张及经济韧性的持续性,风险包括美伊冲突超预期升级、全球通胀上行等。
主要观点
- 地缘局势僵持但能源供给担忧边际缓解:沙特9月12日关停东西向输油管道曾推升布伦特至108.75美元/桶(今年5月以来高点),后半周沙特船对船转运维持出口、美国原油库存降幅小于预期,油价大幅回落。
- 霍尔木兹海峡通航状况仍不乐观:9月10日至16日平均每天约4艘货运船和1艘油船通行,Polymarket对年内恢复通航的押注回落至18%。
- 美国8月零售明显反弹:季调环比增长1.24%(前值-0.54%)、同比增长6.01%,核心零售环比升至1.21%、同比升至5.59%,非能源消费同步改善;红皮书领先指标9月同比维持8.4%高增速,居民消费韧性为美联储收紧政策提供空间。
- 美国地产与工业动能偏弱:8月成屋销售折年398万套环比-2.0%、库存升至162万套,新屋开工-2.6%、营建许可-2.7%;工业产出环比仅0.02%、制造业产出环比-0.28%,产能利用率回落至76.27%。
- 美国劳动力市场韧性超预期:9月12日当周初请失业金人数19.6万人、至9月5日当周续请173.0万人,均较前值回落。
- 欧元区工业修复偏弱、日本上游价格高企:欧元区7月工业生产环比-0.10%连续第二个月回落,非耐用消费品-1.60%为主要拖累;日本8月进口价格同比24.81%、PPI同比7.59%,压力高企但边际放缓。
- 美联储如期加息25BP并进一步转鹰:9月16日全票上调政策利率至3.75~4.00%,SEP上修增长和通胀、下调失业率,点阵图指向年内再加息25BP、2027年维持高位;沃什强调通胀未明显改善,认为加息后金融条件仍难称具有限制性。
- 报告核心判断:地缘反复及油价上涨是此次加息的重要催化,年内是否连续加息取决于地缘局势能否提供“观望理由”,2027年政策走向需关注AI需求扩张及经济韧性的持续性。
- 市场紧缩定价大幅上移:截至9月19日,CME FedWatch显示10月再加息概率由42.5%升至57.6%,全年累计至少加息两次概率由75.6%升至90.1%,累计加息次数预期由约2.0次升至约2.3次,并已计入2027年末前累计4.0次加息。
- 日欧央行同步紧缩:日本央行9月18日以7:2加息25BP至1.25%,植田和男不排除连续加息或单次加息50BP,OIS隐含利率路径小幅上移,但因美联储同等幅度加息、日元当周转弱;欧洲央行9月10日加息25BP至2.5%,市场对其2026年12月前再加息的预期升至96.7%。
- 美股科技股先抑后扬:9月12日Anthropic首席执行官呼吁放缓AI模型开发使科技股承压,后半周加息落地、油价回落支撑科技及半导体股反弹,纳指相对占优,整周纳指上涨0.72%、标普500指数下跌0.08%、道指下跌1.69%。
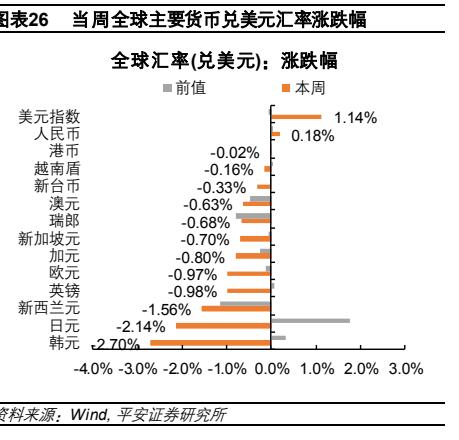
- 股债汇商联动变化:全球股市分化(欧洲STOXX600指数下跌0.57%、日经225上涨1.57%、恒生科技上涨1.97%、创业板指上涨1.52%),美债曲线熊平(2年期上行13BP至4.76%、10年期上行5BP至5.01%,ACM期限溢价下行11BP至0.61%),美元指数上涨1.14%至100.22、人民币逆势升值0.18%至6.6973,布伦特下跌0.7%、黄金下跌0.9%、白银上涨5.0%、玉米上涨3.5%居农产品涨幅前列,VIX降至14.8、MOVE降至80.6。
论述逻辑
- 沙特9月12日关停东西向输油管道、美伊会晤推迟推升油价(布伦特9月15日收于108.75美元/桶)+美国消费与就业韧性(8月零售环比+1.24%、初请回落至19.6万人)→ 美联储9月16日如期加息25BP至3.75~4.00%,SEP上修增长与通胀、点阵图指向年内再加息25BP → 叠加日本央行7:2加息至1.25%、欧洲央行9月10日已加息至2.5%,全球主要央行同步紧缩,CME全年累计加息预期升至约2.3次 → 利率与汇率定价重估:美债短端上行更多、收益率曲线熊平(2Y+13BP至4.76%),美元指数+1.14%至100.22,非美货币普遍承压而人民币坚挺 → 后半周沙特船对船转运维持石油出口、油价回落(布伦特整周-0.7%至103.87美元/桶),股债波动率下降、科技股小幅反弹 → 报告结论:年内是否连续加息取决于地缘局势能否提供“观望理由”,2027年政策走向取决于AI需求扩张及经济韧性的持续性;风险为美伊冲突升级、通胀上行、经济下行及金融市场波动超预期。
关键展望
- 美联储点阵图指向年内再加息25BP、2027年政策利率维持高位;截至9月19日CME显示10月再加息概率57.6%,市场已计入2027年末前累计4.0次加息(包括本次)。
- 报告判断:年内是否连续加息取决于地缘局势能否提供“观望理由”,2027年政策走向需关注AI需求扩张及经济韧性的持续性。
- 日本央行后续路径:市场定价更快加息节奏,预计2026年末或2027年初、以及2027年中之前各再加息一次;植田和男不排除连续加息或单次加息50BP。
- 欧洲央行:市场对其2026年12月前再次加息的预期升至96.7%(上一周为78.4%)。
- 地缘观察点:霍尔木兹海峡通航仍不乐观,Polymarket平台对年内恢复通航的押注回落至18%。
- 风险提示:美伊冲突超预期升级,全球通胀上行风险超预期,全球经济下行风险超预期,全球金融市场波动超预期等。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 表 1: 霍尔木兹及曼德海峡航运情况
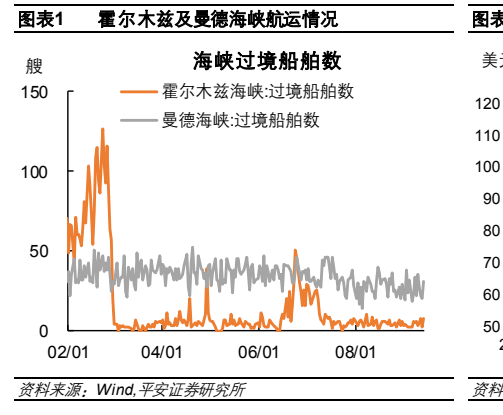
图2. 表 4: 加油站与主要核心零售分项环比加速
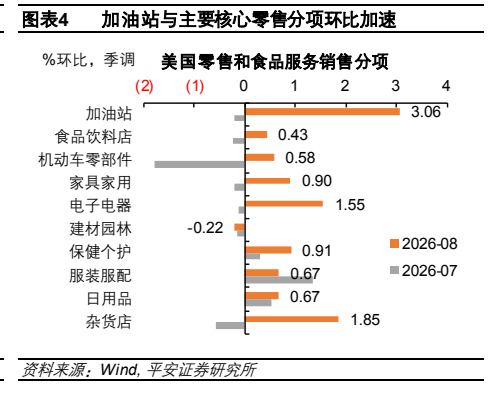
图3. 表 8: 美国8月工业产能利用率小幅回落
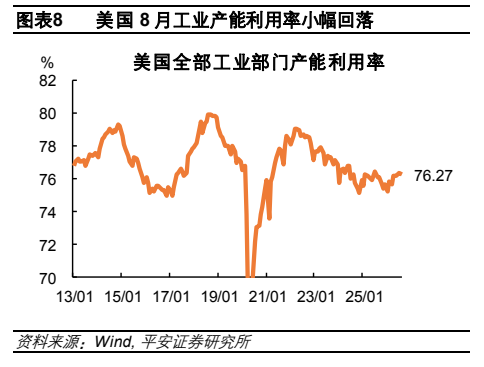
图5. 表 16: 美联储2026年内加息预期仍然偏高
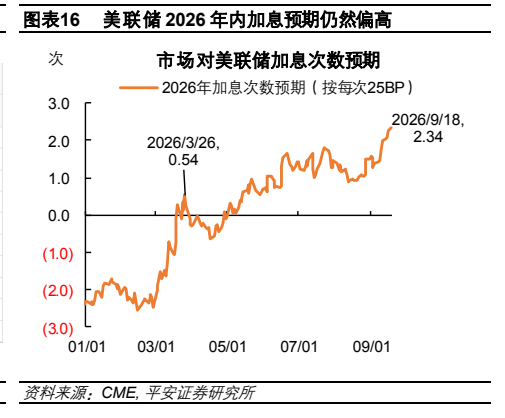
图6. 图表 19: 全球股市表现分化,部分亚洲及新兴市场涨幅居前,美股纳指上涨,多数欧股下跌
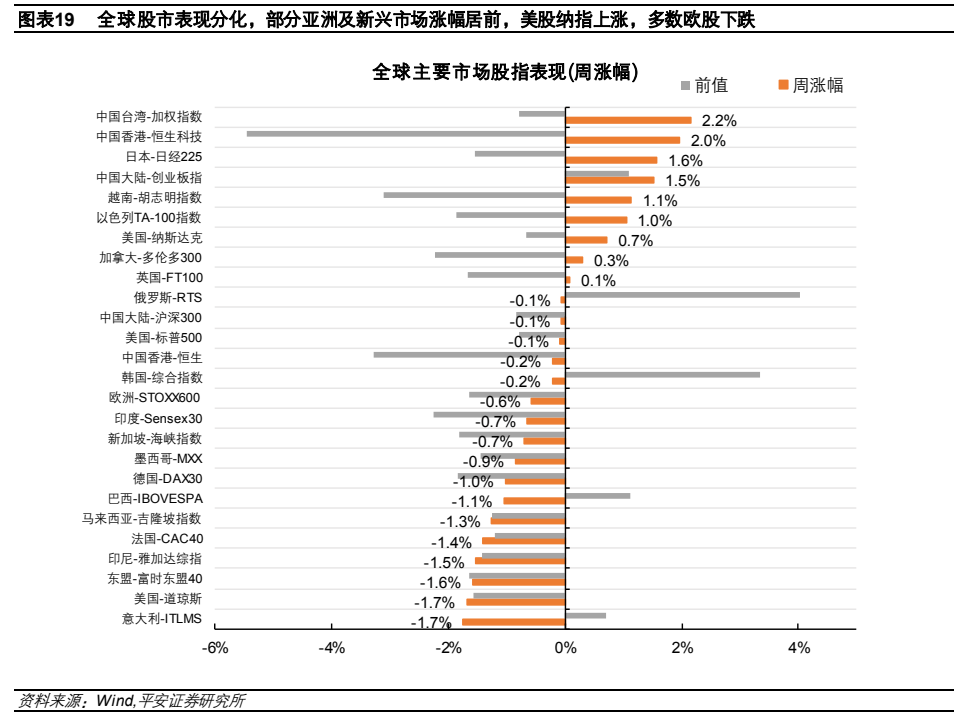
图7. 图表 23: 。 10 年美债 ACM 期限溢价回落
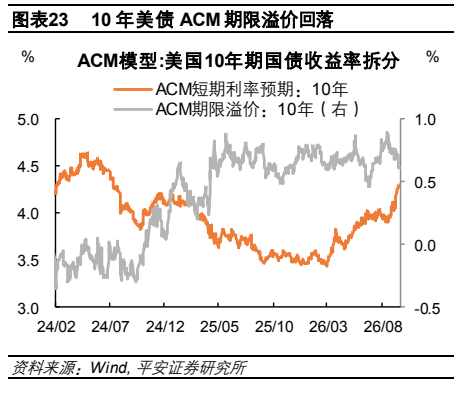
图8. 表 26: 当周全球主要货币兑美元汇率涨跌幅