摩根士丹利:大中华区科技硬件:月度数据手册:3Q iPhone和iPad产量无变化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
供应链检查显示主要组装伙伴的生产优于季节性水平,Hon Hai 等厂商 6 月 iPhone 出货量环比上升,表明在存储器成本上涨背景下终端销售仍保持良好趋势。 第三季度同比下降主要源于新机型 SKU 向 18 Pro、18 Pro Max 和 iPhone Fold 等高端产品倾斜,而 iPhone 18 计划于 1H27 推出。 报告继续预计 2H26 iPhone Fold 生产量为 7-8M 部,并将根据爬坡进度观察生产量的上行或下行空间。 摩根士丹利预计 iPad 备货保持正常,但提示存储器及其他材料涨价可能造成影响;大中华科技硬件行业观点维持 In-Line。
主要观点
- 2Q26 iPhone 生产量为 52M 部,符合预期,环比下降 7%、同比增长 12%。
- 6 月 iPhone 出货量环比上升,报告据此判断存储器成本上涨期间的终端销售趋势仍然良好。
- 3Q26 iPhone 同比生产增速偏弱,原因是新机型 SKU 向 18 Pro、18 Pro Max 和 iPhone Fold 等高端产品转移。
- iPhone 18 计划于 1H27 推出,形成当前产品组合与发布时间安排的重要背景。
- 2H26 iPhone Fold 生产量预期维持 7-8M 部,报告将继续监测爬坡进度。
- iPad 同比下降与 2Q25 新品发布形成的较高基数有关。
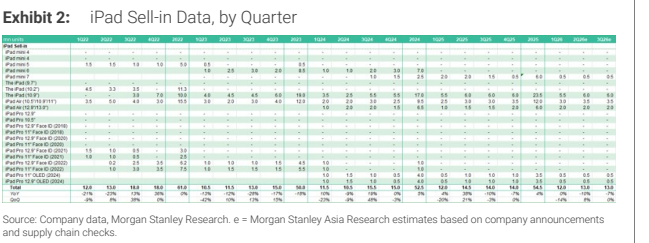
- 3Q26e iPad 生产量预测维持 13M 部,环比持平、同比下降 7%。
- 大中华科技硬件行业观点为 In-Line。
论述逻辑
- 2Q26 iPhone 生产量符合预期且环比降幅小于通常季节性水平 → 主要组装伙伴生产优于季节性、6 月出货环比上升 → 判断终端销售在存储器涨价下仍保持良好趋势 → 维持 3Q26e iPhone 生产量 54M 部;同时结合高端 SKU 转移及 iPhone 18 的 1H27 发布时间解释同比下降,并以 iPhone Fold 爬坡作为后续验证点。
- 2Q26 iPad 生产量符合预期 → 同比下降主要由上年新品发布后的高基数造成 → 在正常备货假设下维持 3Q26e 生产量 13M 部,但将存储器和材料涨价列为潜在影响因素。
关键展望
- 2H26 iPhone Fold 生产量预计为 7-8M 部;后续需观察量产爬坡是否带来上行或下行调整。
- iPhone 18 计划于 1H27 推出。
- 3Q26e iPad 生产量预计为 13M 部,环比持平、同比下降 7%;备货预计保持正常,但存储器和材料涨价可能产生影响。
推荐标的
- 报告同时列有 E、U 及未给出常规评级符号的其他行业覆盖公司;这些属于行业覆盖清单,并非本报告针对 iPhone/iPad 生产判断新增的个股推荐。
关键图表
图1. iPhone季度出货数据
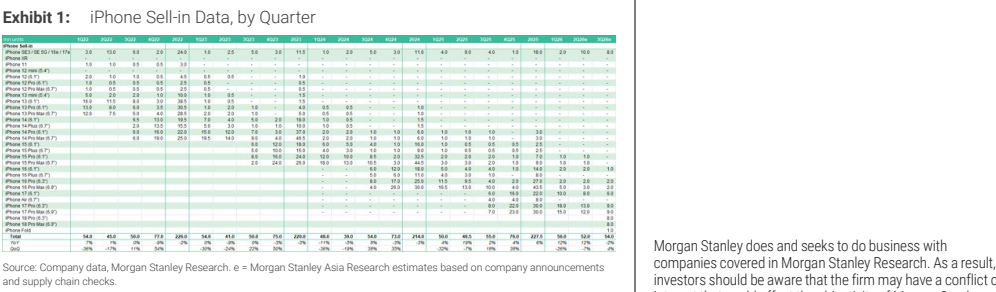
图2. iPad季度出货数据