国海证券 铝行业周报:美联储加息落地,双节临近铝锭大幅去库
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周海外宏观利空出尽,美联储如期加息25个基点至3.75%-4.00%,日本央行加息25个基点至1.25%,市场压力有所释放。 基本面上,国内主流消费地电解铝锭库存报73.3万吨,周环比大幅去库6.3万吨;近一周国内铝锭出库量环比增加1.49万吨至12.54万吨,主因铝价高位回落叠加双节备库需求释放。 下游加工龙头企业开工率环比上升0.6个百分点至61.9%,旺季稳步修复。 成本利润端,全国电解铝平均成本持平于16155元/吨,即时理论利润周环比增加140元/吨至8225元/吨。 氧化铝供需维持宽松,全国总库存增加9.5万吨至730.8万吨,短期价格窄幅震荡。 国海证券认为,铝行业长期供给增量有限,需求仍有增长点,维持行业“推荐”评级。
主要观点
- 海外加息落地,地缘紧张局势扰动能源运输
- 节前备货叠加铝价回落,铝锭大幅去库逾6万吨
- 下游加工龙头企业开工率稳步回升至61.9%
- 电解铝冶炼利润环比抬升,即时利润达8225元/吨
- 海运费上涨抬升矿山发运成本,国内到港量回升
- 氧化铝总库存小幅增加,现货价格维持窄幅震荡
- 原铝期现价格均出现小幅走强
- 预焙阳极基准价格持平,原料端石油焦与煤沥青价格上涨
论述逻辑
- 宏观加息压力靴子落地且海外呈现低库存状态 -> 国内节前备库启动叠加运力不足造成到货偏少 -> 铝锭社会库存大幅回落6.3万吨且下游开工率稳步修复 -> 冶炼端高利润(8225元/吨)得到维系 -> 长期供给天花板约束支撑行业维持高景气度推荐评级。
关键展望
- 预计下周氧化铝周度开工率小幅波动,总库存延续微升,现货价格以窄幅波动为主
- 铝土矿价格仍取决于矿山成本、几内亚雨季及出口配额政策对于发运量的综合影响
- 电网四季度订单落地预期有望为铝线缆板块带来后市支撑
推荐标的
- 宏桥控股(002379.SZ):评级“买入”,2026年9月18日股价17.63元,预测2026E EPS为2.27元、PE为7.8倍。
- 中国宏桥(1378.HK):评级“买入”,2026年9月18日股价19.04元(折合港币换算后),预测2026E EPS为3.29元、PE为5.8倍。
- 天山铝业(002532.SZ):评级“买入”,2026年9月18日股价12.81元,预测2026E EPS为1.82元、PE为7.0倍。
- 神火股份(000933.SZ):评级“买入”,2026年9月18日股价26.81元,预测2026E EPS为4.06元、PE为6.6倍。
- 中国铝业(601600.SH):评级“买入”,2026年9月18日股价9.35元,预测2026E EPS为1.19元、PE为7.8倍。
- 云铝股份(000807.SZ):评级“买入”,2026年9月18日股价27.37元,预测2026E EPS为3.90元、PE为7.0倍。
- 创新实业(2788.HK):评级“买入”,2026年9月18日股价14.20元(折合港币换算后),预测2026E EPS为2.24元、PE为6.4倍。
关键图表
图1. 重点 关注 公司 及 盈利 预测 i! 国 海 证
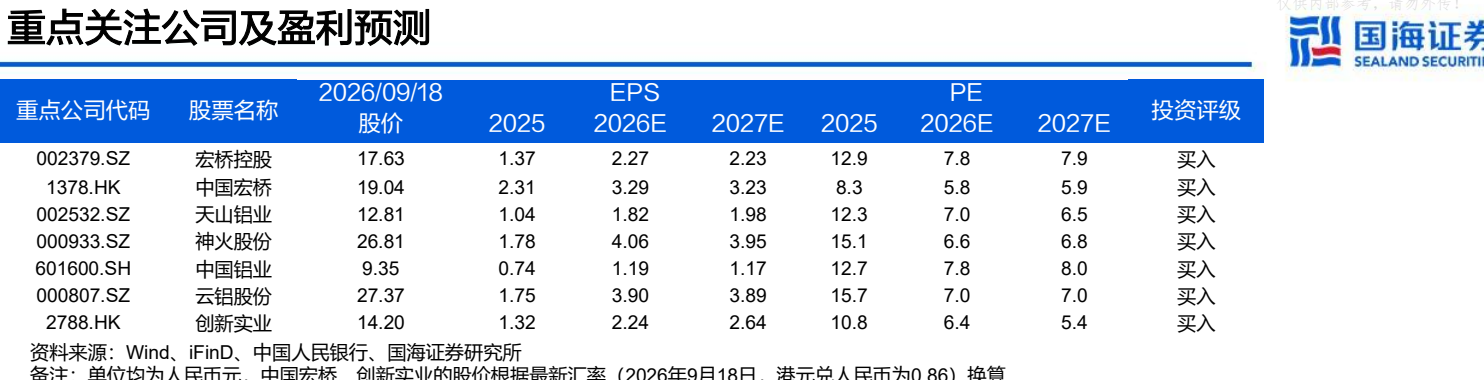
图2. 1、 原 料 价格 in! 国 海 证 券

图3. 2、 产 量 7! 国 证 券
图4. 2、 开 工 率 = 国 海 证 券
