国盛证券 非银金融行业:跨境资本服务扩容,头部券商引领海外布局
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国盛证券发布非银金融行业深度报告,维持行业“增持”评级,核心判断是跨境资本服务正处扩容周期、头部券商引领出海格局。 供给端,2025年20家披露海外收入的上市券商海外业务收入合计499.25亿元、同比增长22.55%创历史新高,2021-2025年复合增速14.60%,海外收入CR5达84.35%、CR10高达97.17%,头部券商境外ROE与杠杆运用优于境内。 需求端,2025年非金融类对外直接投资10404.2亿元、同比增长1.60%,港股募资总额6138亿港元、同比增长252%,76家大陆企业赴港上市;截至2025年末我国对外证券投资资产总额达19875.3亿美元,企业出海与财富出海双轮驱动。 公司层面,中信证券国际2025年总资产4854.43亿元、加权平均ROE 25.29%,境外债券承销份额升至4.30%居中资券商第一;中金公司港股IPO保荐人主承销连续多年市场第一;国泰君安国际2025年营收57.08亿元创新高并将被以每股3港元私有化整合;华泰证券出售AssetMark后投资收益成为国际业务主要驱动。 报告认为海外业务正从头部券商的可选补充项转变为影响未来估值的重要变量,建议重点关注海外业务已跨越盈亏平衡点的中信证券、国泰海通、中金公司、华泰证券。 风险提示涵盖地缘政治、境外市场波动、汇率与跨境资金流动、国内外监管政策变化及整合与运营管理五方面。
主要观点
- 供给端收入创新高:2025年20家披露海外收入的上市券商海外业务收入合计499.25亿元、同比增长22.55%,创历史新高,2021-2025年复合增速14.60%
- 头部券商境外平台盈利效率与杠杆运用优于境内:2025年中信证券整体加权平均ROE为10.59%,中信证券国际高达25.3%,杠杆率16.62倍对合并报表的5.15倍;中信证券国际、国泰海通金控、中金国际、华泰国际金控四大境外主体总资产均超千亿级别
- 集中度与海外收入占比双升:截至2025年末共设23家海外直接全资子公司,海外收入CR5达84.35%、CR10高达97.17%;2025年中信证券、中金公司海外营收占比分别至20.73%和29.47%,国泰海通15.19%,华泰证券因出售AssetMark降至16.53%
- 海外增资扩表已成头部战略共识:2026年5月中信证券决议定增H股160亿元发展境外业务,招商证券/广发/华泰分别于2026年8月/3月/1月拟向境外子公司增资不超过76/61.01/90亿港元
- 先发壁垒深厚:跨境业务试点资格几乎为头部专属(截至2023年11月末10家券商获批展业),国泰君安国际2025年成为中资券商首家获批全方位虚拟资产交易服务;2025年中信证券、中金公司、华泰证券海外成本收入比低于40%
- 需求端产业出海:2025年非金融类对外直接投资10404.2亿元、同比增长1.60%创新高;港股募资总额6138亿港元、同比增长252%;76家大陆企业在港上市(2024年仅31家),19家A股公司完成港股挂牌(2024年仅3家)
- 港股IPO储备充裕:截至2026年9月3日,102家A股公司处于赴港上市IPO聆讯环节,港交所处于IPO聆讯的企业达370家,后续服务需求仍有持续放量空间
- 财富出海扩容:截至2025年末我国对外证券投资资产总额19875.3亿美元(股本证券12628.2亿美元、债务证券7247.1亿美元);2025年对外股本证券投资2081亿美元、较上年增长67%,对外债券投资1525亿美元、较上年增长75%
- 中信证券以战略性收购实现跨越:中信证券国际总资产由2020年1980.03亿元增至2025年4854.43亿元(复合增速19.64%),净利润由8.19亿元增至65.23亿元、ROE升至25.29%;2025年境外债券承销份额4.30%、排名升至中资券商第一,跨境并购771.83亿美元排名第一
- 国泰海通合并后进入新阶段:2026年8月通过以每股3港元私有化国君国际决议,涉及32.9亿股、所需资金约98.6亿至126.2亿港元、较收盘价2.08港元溢价44.2%;国泰君安国际2025年营收57.08亿元创新高,交易及投资净收入占比升至37.13%、收入结构趋于均衡
- 中金公司起步最早、自建为主:港股IPO保荐人主承销规模从2023年12.18亿美元恢复至2025年79.00亿美元、连续多年市场第一;中金国际2025年营收139.33亿元、净利润46.59亿元均创历史新高,但投行收入弹性修复尚未完全兑现
- 华泰证券出售AssetMark致收入波动加大:华泰国际金控2025年营收85.12亿元、净利润30.09亿元、ROE回落至12.69%;国际业务收入高度依赖投资收益(2021-2025年为24.03/21.95/37.47/85.47/67.04亿元),2025年境外收入占比降至16.53%
论述逻辑
- 供给端规模与集中度并行:2025年上市券商海外收入499.25亿元、同比增长22.55%创新高,CR5达84.35%,头部券商境外ROE与杠杆运用优于境内,行业格局向头部高度聚拢
- 先发优势沉淀为五重壁垒:牌照与资本构成准入与投入壁垒,品牌、综合服务能力、人才储备与市场定价话语权构成能力与信任壁垒,共同形成头部券商境外竞争优势的完整闭环
- 需求端双重驱动:境内企业竞争力提升与政策优化推动产能出海,催生跨境资本运作需求(港股募资6138亿港元、同比+252%);低利率环境催化机构与居民财富出海(对外证券投资资产总额19875.3亿美元),跨境资本服务需求持续扩容
- 公司层面验证格局收敛:中信以收购里昂证券实现跨越、中金以自建起步最早、国泰海通合并整合、华泰区域聚焦并出售AssetMark,四大境外平台总资产均超千亿,竞争从牌照覆盖转向综合服务能力与盈利质量
- 结论:海外业务从可选补充项转变为影响未来估值的重要变量,率先完成布局的龙头有望实现境外收入占比与ROE双重提升,建议重点关注中信证券、国泰海通、中金公司、华泰证券
关键展望
- 港股IPO服务需求仍有持续放量空间:截至2026年9月3日,102家A股公司处于赴港上市IPO聆讯环节,港交所聆讯企业数量达370家,储备项目充裕
- 在港股市场延续高活跃度的背景下,头部机构境外收入有望持续保持较快增长,进一步提升业绩贡献
- 国君国际私有化整合推进:2026年8月国泰海通通过以每股3港元私有化决议,退市后将作为全资子公司对标高盛等“单一上市实体”模式,整合海通国际海外资源,全面加速海外业务拓展
- 增资落地方向明确:中信证券2026年5月拟增资160亿元全部用于发展国际业务;华泰证券2026年2月3日发布100亿港元H股可转债,其中亦有部分用于境外运营
- 龙头机构有望在这一轮跨境资本服务扩容周期中实现境外收入占比与ROE的双重提升,海外板块盈利贡献与品牌溢价尚未被市场充分定价
- 风险提示五项:地缘政治带来的不确定性、境外市场波动风险(头部境外平台杠杆高于境内,下行阶段波动或被放大)、汇率与跨境资金流动风险、国内外监管政策变化风险、整合与运营管理风险
推荐标的
- 行业评级:增持(维持);报告未对个股给出评级与目标价,建议重点关注海外业务已跨越盈亏平衡点、具备内源性增长能力且市场份额稳固的头部券商
- 中信证券:建议重点关注;以战略性收购里昂证券实现跨越,中信证券国际2025年净利润65.23亿元、加权平均ROE 25.29%,境外债券承销份额4.30%升至中资券商第一,跨境并购771.83亿美元排名第一
- 国泰海通:建议重点关注;国泰君安国际2025年营收57.08亿元创新高,私有化整合后对标“单一上市实体”模式,海外业务进入新发展阶段
- 中金公司:建议重点关注;最早布局海外、以自建为主,港股IPO保荐人主承销连续多年市场第一,业绩弹性尚未完全释放
- 华泰证券:建议重点关注;投资收益为国际业务核心驱动(2025年投资收益67.04亿元、仍处5年内较高水平),海外板块收入占比降至16.53%
关键图表
图1. 图表 6: 上市券商整体与 CR5 的海外收入及增速
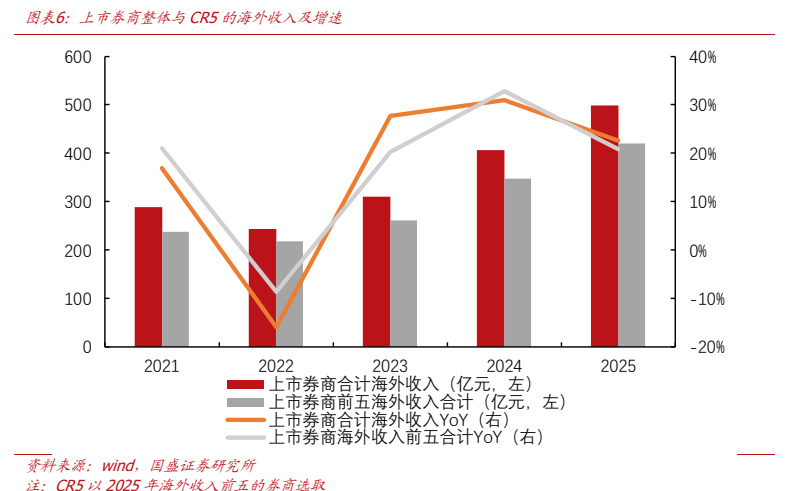
图2. 图表 11: 港股募资情况

图3. 图表 16: 中信证券国际 ROE 与杠杆倍数

图4. 图表 20: 估算海外投行业务收入占比

图5. 图表 25: 国泰君安国际收入占比情况

图6. 图表 30: 中金公司估算海外投行业务收入
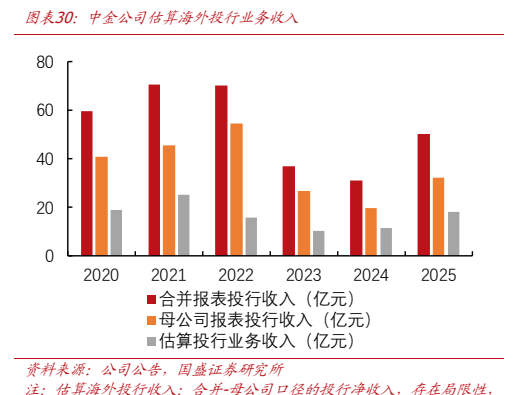
图7. 图表 35: 华泰证券国际业务收入
