银河证券 策略周报:结构防御为主,港股等待利率信号明朗
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
银河证券策略周报认为,本周(9月21日至9月25日)全球风险偏好明显收缩,港股落后全球市场,恒生指数下跌0.97%报24510.09点,恒生科技指数下跌2.13%,恒生中国企业指数下跌0.72%。 流动性方面,本周港交所日均成交额1796.99亿港元,南向资金累计净流入231.13亿港元,近7天中资股主动型外资基金净流出0.69亿美元、被动型净流入0.59亿美元。 估值方面,恒生指数PE为10.83倍、PB为1.14倍,10年期美债收益率上行16BP至5.17%,恒指风险溢价率4.06%处于2010年以来6%分位。 报告核心判断是:美联储9月议息会议基调较预期更鹰派,点阵图显示年内至少还有一次加息,市场需要重新定价"更高更久"的利率环境,港股短期缺乏趋势性向上的催化,利空出尽逻辑被打破、不确定性延后至第四季度。 策略上建议把握三条主线:有真实订单和盈利支撑的科技/算力硬件与AI基础设施、创新药及CXO、低波红利(公用事业、电信、能源、金融)。
主要观点
- 本周(9月21日至9月25日)全球风险偏好明显收缩,港股落后全球市场:恒生指数下跌0.97%报24510.09点,恒生科技指数下跌2.13%报4311.78点,恒生中国企业指数下跌0.72%报8165.78点。
- 港股一级行业仅1个行业上涨:医疗保健上涨1.44%;材料下跌5.84%、工业下跌2.53%、可选消费下跌1.90%、日常消费下跌1.60%、能源下跌0.95%。
- 本周港交所日均成交额1796.99亿港元,环比减少229.98亿港元;日均沽空金额243.89亿港元,沽空占成交额比例日均14.07%,环比增加0.86个百分点。
- 南向资金本周累计净流入231.13亿港元,环比净流入额增加111.05亿港元;近7天南向大幅净买入智谱(2513.HK)67.34亿港元、百度集团-W(9888.HK)42.61亿港元、腾讯控股(0700.HK)22.93亿港元。
- 外资流向分化:截至9月23日近7天,中资股中全球主动型外资基金净流出0.69亿美元、被动型净流入0.59亿美元;香港本地股全球基金净流入1.99亿美元;行业上全球基金净流入科技(16.43百万美元)、基础设施、医药生物,净流出金融、房地产、公用事业。
- 估值与风险溢价:截至2026年9月25日,恒指PE、PB分别为10.83倍、1.14倍,处2010年以来62%、43%分位;10年期美债收益率上行16BP至5.17%,恒指风险溢价率4.06%,为3年滚动均值-1.02倍标准差,处2010年以来6%分位。
- 10年期中国国债收益率下行0.8BP至1.67%,恒指相对中债的风险溢价率7.56%,处2010年以来71%分位;AH股溢价指数上行1.19点至125.2,处2014年以来32.02%分位。
- 美联储9月议息会议较市场预期更鹰派:点阵图显示预计年内至少还有一次加息,主席沃什将通胀列为主要矛盾,释放明确抗通胀信号,利空出尽逻辑被打破,不确定性延后至第四季度,港股短期缺乏趋势性向上催化。
- 海外利率压力上升:美国9月综合PMI产出指数由56.0升至58.4创62个月新高;财政部440亿美元7年期国债中标收益率5.085%创2009年以来新高,30年期美债收益率盘中一度上行7个基点至5.47%创2004年以来新高。
- 国内方面,央行货币政策委员会2026年第三季度例会首次提出加强对"六张网"建设的金融支持;阿里巴巴CEO吴泳铭表示目标到2032年阿里云全球数据中心规模超过20GW,计划训练参数规模达5至10万亿的新一代AI模型。
- 国庆前夕南向资金将缺席:9月28日仅一个完整交易日,9月29日起港股通因国庆假期暂停服务,南向资金这一近期港股最主要的边际定价力量下周实质性缺席,主线大概率是存量外资与本地资金主导下的结构性防御与局部进攻。
- IPO市场火热:截至9月16日共108家企业完成港股上市,同比增长77.05%;IPO集资额超3641亿港元,较2025年同期1441亿港元增长152.7%,超过2025年全年2869亿港元规模;人形机器人企业赴港上市升温。
论述逻辑
- 本周港股在全球风险偏好收缩中跑输(恒指跌0.97%)→ 资金面上成交萎缩、南向净流入虽增加但下周因国庆假期缺席,外资主动型转为净流出 → 估值面恒指风险溢价率4.06%处2010年以来6%分位,看似有安全垫,但10年期美债收益率上行16BP至5.17%、全球债市抛售加剧(7年期美债中标收益率创2009年以来新高)→ 美联储9月议息会议基调鹰派,点阵图显示年内至少还有一次加息,沃什将通胀列为主要矛盾,"加息落地即反弹"的利空出尽逻辑被打破,不确定性延后至第四季度 → 因此港股短期缺乏趋势性向上催化,市场需重新定价"更高更久"利率 → 在南向缺席、利率高企环境下,主线转为存量外资与本地资金主导的结构性防御与局部进攻,对应科技算力硬件/AI基础设施、创新药及CXO、低波红利三条配置主线。
关键展望
- 港股短期缺乏趋势性向上的催化,不确定性被延后至第四季度,市场需重新定价"更高更久"的利率环境,等待利率信号明朗。
- 市场对10月加息的预期大幅升温,下周(9月28日起)港股通因国庆假期暂停服务,南向资金实质性缺席,边际定价力量切换至存量外资与本地资金。
- 报告提示风险:国内政策力度及效果不及预期风险、市场情绪不稳定风险、贸易摩擦加剧的风险。
推荐标的
- 科技板块:关注有真实订单和盈利支撑的算力硬件、AI基础设施标的(光模块/光纤、PCB、高速连接、AI服务器/整机、国产AI芯片与晶圆代工、电力/备用电源/数据中心配套、大厂模型/Agent进展),相对抗跌;纯概念、缺乏业绩兑现的标的可能面临更大流动性折价。
- 创新药及CXO板块:近期外资流入医药生物较多,创新药在加息落地后已有修复,建议精选个股并设好止盈。
- 低波红利:在利率高企、南向缺席的环境下,防御性配置必要性上升,建议关注公用事业、电信、能源、金融。各行业股息率的具体数值无法从文本确认。
关键图表
图1. 全球权益市场周涨跌幅

图2. 港股二级行业指数周涨跌幅

图3. 南向资金周度净买入规模
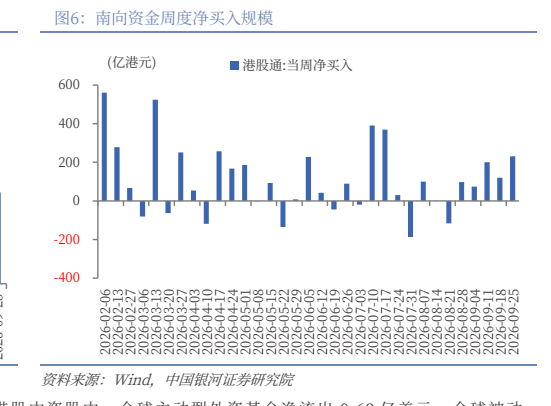
图4. 港股本地股中全球基金净流入额

图5. 全球主要权益指数 PB 估值及分位数
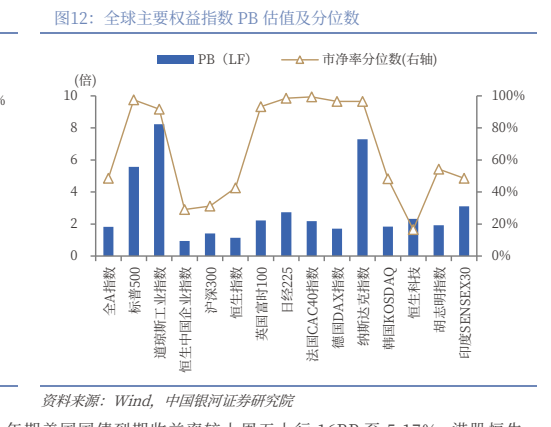
图6. 恒生指数 ERP(相对 10 年期美债)

图7. 港股一级行业 PE 估值及其 2010 年以来分位数

图8. 恒生沪深港通 AH 股溢价指数
