天风证券 周观REITs系列:首批燃煤发电公募REITs注册生效
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
天风证券本期REITs周报的核心事件是9月20日华夏华润电力燃煤发电REIT与长城华能燃煤发电REIT同日注册生效,成为市场首批煤电资产公募REITs,两单均于5月6日申报、5月12日受理,期间经历深交所审核问询与上交所反馈意见。 按获批稿测算,华润2026年、2027年净现金流分派率为7.85%和7.79%;华能因基金自4月起运作,2026年4至12月分派率为5.82%(对应可供分配金额1.76亿元),2027年全年分派率为8.00%(对应可供分配金额2.41亿元),全周期IRR为5.92%。 一级市场方面,截至2026年9月24日上市REITs发行规模达2398亿元、共发行89只。 二级市场方面,本周(2026.9.21-2026.9.24)中证REITs全收益指数上涨0.56%,REITs总指数上涨0.79%,跑赢沪深300指数2.30个百分点、跑赢中证全债0.62个百分点、跑赢南华商品指数0.49个百分点,中金联东科创REIT以+3.74%领涨,国金中国铁建高速REIT以-2.39%领跌。 流动性方面,本周REITs总成交额(MA5)为3.83亿元、环比上升5.0%,消费基础设施以19.4%的占比成为本周成交额最大类别,保障性租赁住房成交额环比大增54.4%。 报告末尾提示基础资产经营不确定性、现金流测算偏差及募集发行进度不及预期三项风险。
主要观点
- 9月20日首批煤电资产公募REITs注册生效,华夏华润电力燃煤发电REIT与长城华能燃煤发电REIT同日获批,属市场首批煤电REITs
- 两单煤电REITs从申报到注册历时约四个半月,期间经历交易所问询与反馈,9月20日同日拿到批文
- 华润燃煤发电REIT获批稿测算2026年、2027年净现金流分派率为7.85%和7.79%
- 华能燃煤发电REIT因基金自4月起运作,2026年4至12月分派率5.82%(可供分配金额1.76亿元),2027年全年分派率8.00%(可供分配金额2.41亿元),全周期IRR为5.92%
- C-REITs一级市场持续扩容:截至2026年9月24日上市REITs发行规模达2398亿元、共发行89只,已进入常态化发行阶段并于2026年扩围至商业地产
- 本周REITs市场上行:中证REITs全收益指数上涨0.56%,REITs总指数上涨0.79%,产权与经营权REITs指数分别上涨0.88%和0.60%
- REITs总指数本周跑赢沪深300指数2.30个百分点、跑赢中证全债指数0.62个百分点、跑赢南华商品指数0.49个百分点
- 个券层面中金联东科创REIT、中银中外运仓储物流REIT、华安张江产业园REIT领涨(3.74%、3.60%、3.37%),国金中国铁建高速REIT、创金合信北京国资公司REIT、华夏杭州和达高科产园REIT领跌(-2.39%、-1.53%、-1.52%)
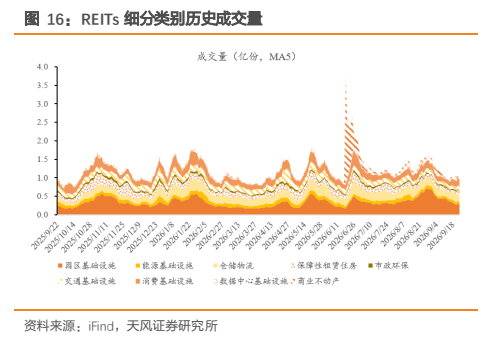
- 本周REITs成交活跃度上行:总成交额(MA5)3.83亿元、环比上升5.0%,产权和经营权成交额分别为2.57和1.25亿元、环比变化4.8%和5.4%
- 细分类型中,九大类REITs本周MA5成交额分别为0.55、0.38、0.52、0.32、0.18、0.69、0.74、0.28、0.17亿元,其中保障性租赁住房环比大增54.4%,消费基础设施以19.4%占比成为本周成交额最大类别
- 相关性层面,近20日中证REITs指数与沪深300相关系数为-0.063、与中证全债为-0.087、与南华商品指数为-0.261,短期与股债商品均呈弱负相关
- 估值部分更新各REITs中债估值收益率及P/NAV,统计时间截至2026年9月24日
论述逻辑
- 首批煤电公募REITs注册生效(事件)→ 复盘两单从5月申报、5月受理、6月交易所问询/反馈到9月20日同日获批的全流程,并给出获批稿下的分派率与IRR测算 → 顺着周报框架跟踪一级市场规模(2398亿元、89只)→ 二级市场表现(总指数+0.79%,跑赢股债商品,个券涨跌排序)→ REITs与大类资产及内部相关性 → 流动性(MA5成交额3.83亿元、环比+5.0%)→ 估值(中债估值收益率及P/NAV)→ 以基础资产经营、现金流测算、发行进度三类风险收尾,形成事件—市场—流动性—估值—风险的完整周度跟踪链条
关键展望
- 获批稿测算口径下,华润燃煤发电REIT未来两年的分派锚点为2026年7.85%、2027年7.79%
- 华能燃煤发电REIT分派锚点为2026年4至12月5.82%(可供分配金额1.76亿元)、2027年全年8.00%(可供分配金额2.41亿元),全周期IRR 5.92%
- 报告未对指数走势给出量化预测,风险层面提示关注基础资产经营不确定性、现金流测算偏差及募集发行进度
推荐标的
- 报告为周度跟踪,未给出任何评级或目标价;重点覆盖新注册的华夏华润电力燃煤发电REIT,理由为其获批稿测算2026年、2027年净现金流分派率7.85%和7.79%
- 长城华能燃煤发电REIT同日注册生效,理由为其获批稿测算2026年4至12月分派率5.82%、2027年全年分派率8.00%、全周期IRR 5.92%
- 除上述两单新获批煤电REITs的测算数据外,报告未明确给出推荐标的
关键图表
图1. 一级市场 REITs 持续扩容
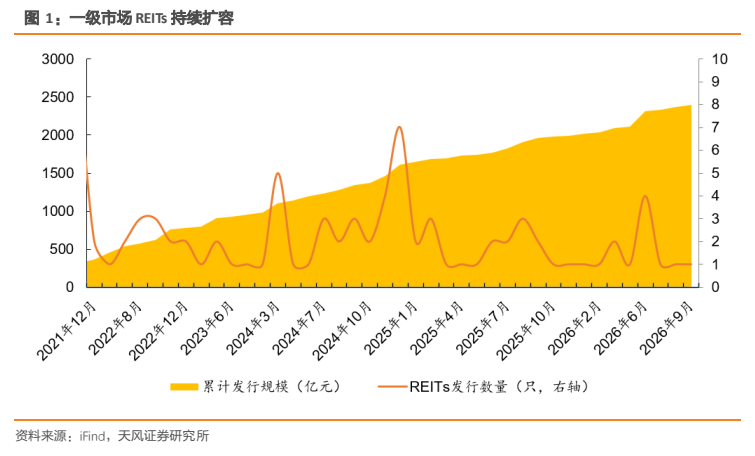
图2. C-REITs 发行 21 年首批试点,22 年底层资产扩围,23 年发行节奏趋缓,24 年发行节奏加快,目前已进入常态化发行阶段,26 年扩
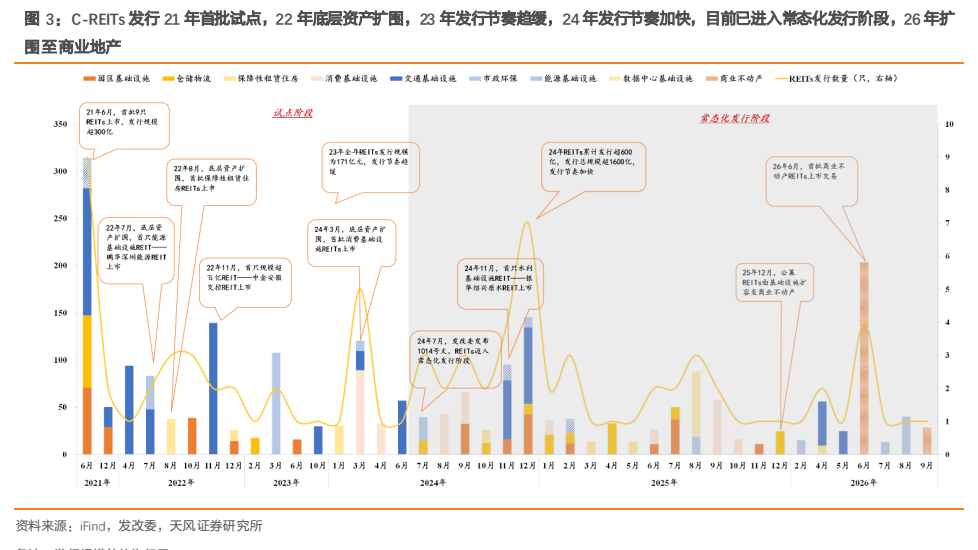
图3. 中证 REITs 指数对比沪深 300
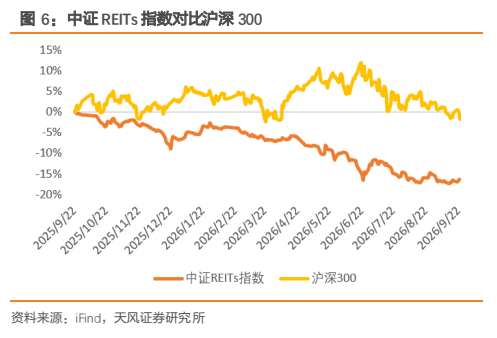
图4. 中证 REITs 指数对比南华商品指数
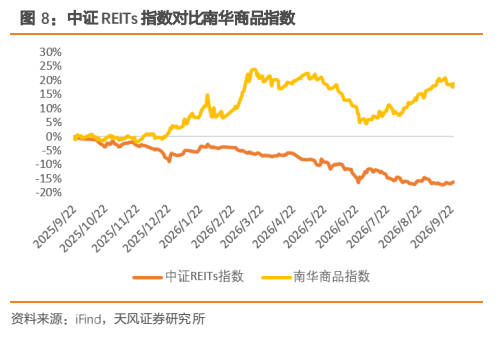
图5. REITs 指数和大类资产近 20 日、60 日和 250 日相关性
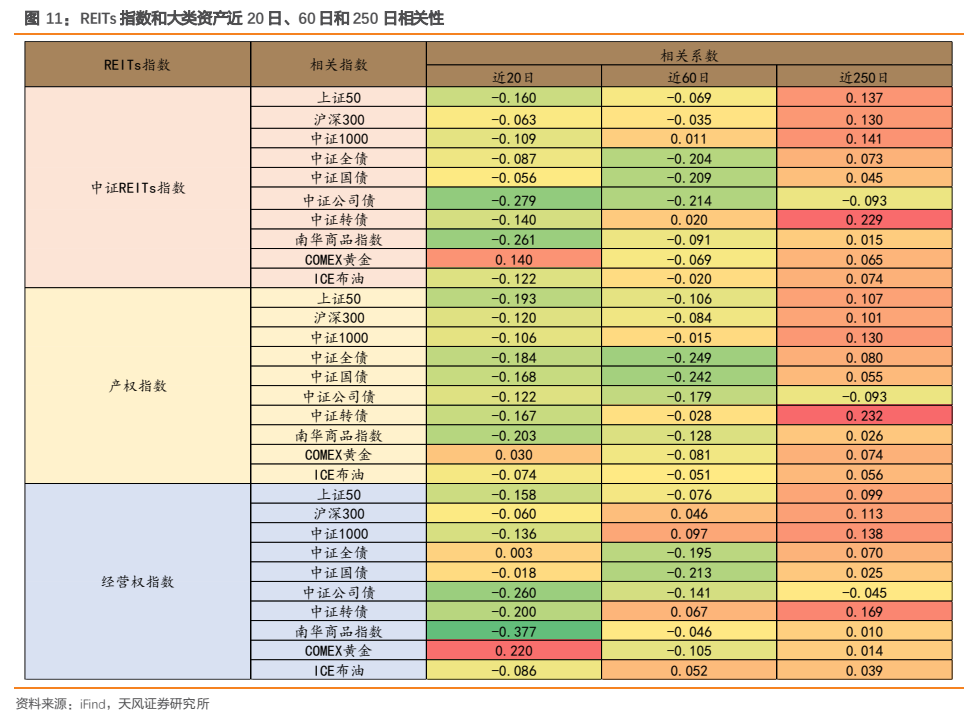
图6. 中证 REITs 指数与沪深 300 以及中证全债 20 日相关性
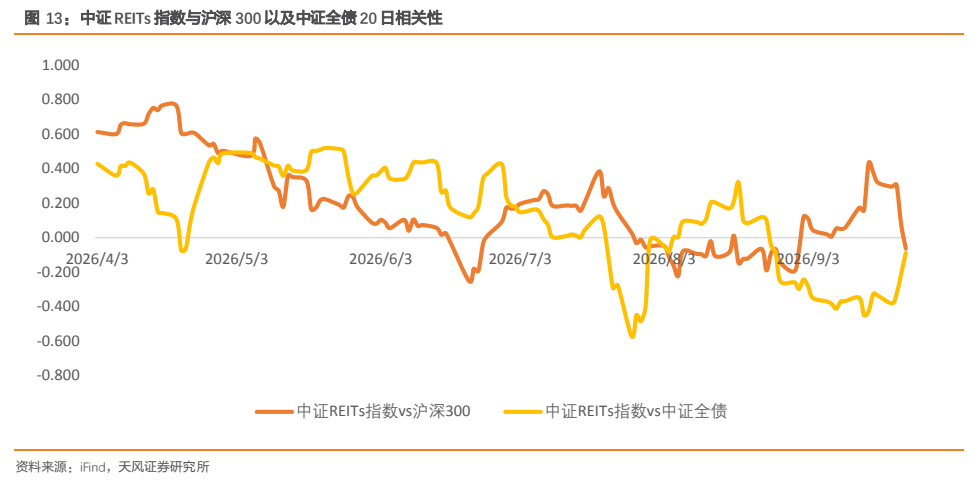
图7. REITs 细分类别历史成交量