高盛 电力跟踪:美国数据中心展望尽管政治审查日益严格,但基本完好无损
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛大宗商品研究发布电力跟踪报告,认为尽管美国数据中心开发面临日益增加的政治与社区阻力,项目数据与更新后的容量估算显示2027年前美国数据中心增长前景基本未变。 政治阻力包括得州州长Abbott指示在ERCOT与得州水资源发展委员会(TWDB)审计完成前暂停新的数据中心许可,以及NBC新闻民调显示64%的选民更不愿意支持支持本地数据中心的候选人、仅11%更愿意。 基于计划容量与投运容量的历史关系,高盛仅作出温和修正:将2026年底美国数据中心容量预测上调5 GW至64 GW,将2027年底预测下调5 GW至90 GW,并假设仅60/50%的当前已计划新增容量落地、加权平均利用率70%。 在此假设下,预计美国数据中心电力需求2026年增长38%(12 GW)、2027年增长38%(17 GW),均按12月对12月口径;区域上2027年底ERCOT预测下调1 GW(更严格并网要求与政治审查)、PJM下调5 GW(PJM自带容量公告)。 今年夏季包括ERCOT、PJM、MISO、CAISO、NW和SE在内的所有关键区域有效峰值备用容量均同比收紧,部分由于创纪录的夏季峰值需求,而本土48州整体因各区域峰时错位反而显示同比宽松。 全美用电需求增长放缓:1-7月同比增速为1.4%(天气调整后1.6%),低于2025年同期的2.4%(天气调整后1.9%),商业部门以3.5%的同比增速仍为最强部门。 电源结构上,火电(天然气与煤炭)份额同比下降、被风能与太阳能挤占,本土48州天然气发电创9月纪录新高,水电因全国60%地区干旱同比走低;报告结论是政治约束迄今对数据中心增长前景影响有限,2026/27年全国及关键区域市场预计出现显著的数据中心增长加速。
主要观点
- 尽管美国数据中心开发面临日益增加的政治与社区阻力,高盛认为项目数据与更新后的容量估算显示2027年前美国数据中心增长前景基本未变,政治约束的影响迄今有限
- 得州州长Abbott指示在ERCOT与得州水资源发展委员会(TWDB)审计完成前暂停新的数据中心许可,凸显政治审查持续升温
- 公众情绪转趋负面:NBC新闻民调显示64%的选民更不愿意支持支持本地数据中心的候选人,仅11%表示更愿意
- 高盛仅作出温和修正:将2026年底美国数据中心容量预测上调5 GW至64 GW,同时将2027年底预测下调5 GW至90 GW
- 预计美国数据中心电力需求2026年增长38%(12 GW)、2027年增长38%(17 GW),均按12月对12月口径,各区域自下而上模型收敛于70%的加权平均利用率
- 区域层面:因更严格的并网要求与对大负荷新增的政治审查,2027年底ERCOT预测下调1 GW;因PJM自带容量(bring-your-own-capacity)公告,2027年PJM预测下调5 GW
- 今年夏季ERCOT、PJM、MISO、CAISO、NW和SE所有关键区域的有效峰值备用容量均同比收紧,部分由于创纪录的夏季峰值需求;本土48州整体因各区域峰时错位反而显示同比宽松
- 全美用电需求增长放缓:1-7月同比增速为1.4%(天气调整后1.6%),低于2025年同期的2.4%(天气调整后1.9%);商业部门以3.5%的同比增速仍为最强部门(低于2025年ytd的3.7%),居民用电同比持平,工业用电7月同比增速放缓
- 弗吉尼亚、得州和俄亥俄领跑过去一年的数据中心扩张,佐治亚、密西西比和印第安纳亦扩张明显;得州、弗吉尼亚和俄亥俄同样引领2026Q4的数据中心开发
- 电源结构变化:火电(天然气与煤炭)在美国电力供应中的份额同比下降,被更高的风能与太阳能发电挤占;本土48州天然气发电创9月历史新高,煤炭发电亦同比走高以支撑9月制冷需求,核能发电9月大体持平
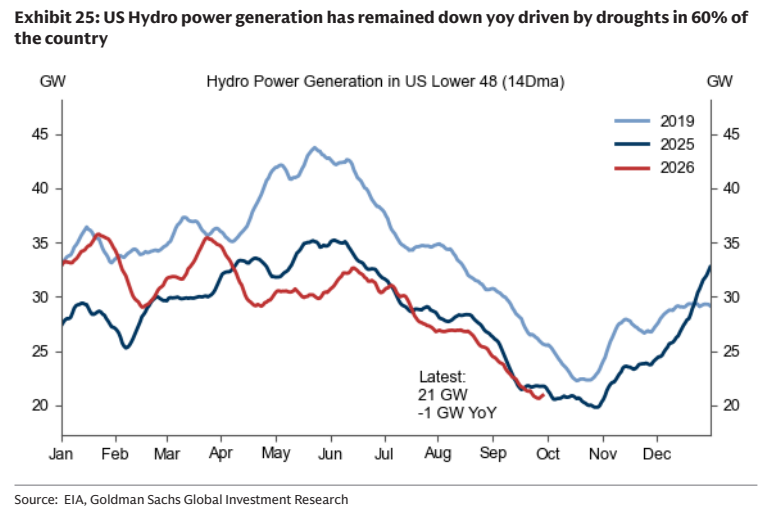
- 水电因全国60%地区干旱同比走低;风能发电整个夏季同比偏高(部分受新增容量驱动),太阳能发电虽季节性回落但同比上升;美国输配电损耗占比升至2011年10月以来最高
论述逻辑
- 政治与社区阻力升级(得州暂停新许可待ERCOT/TWDB审计+民调64%选民更不愿支持)→ 但高盛基于计划容量与投运容量历史关系的自下而上区域模型显示只需温和修正(2026年底上调5 GW至64 GW、2027年底下调5 GW至90 GW,仅假设60/50%的已计划新增容量落地、加权平均利用率70%)→ 区域层面因ERCOT并网要求收紧下调1 GW、因PJM自带容量公告下调5 GW → 同时夏季所有关键区域有效峰值备用容量同比收紧印证供需趋紧 → 结论:政治约束对2027年前美国数据中心增长前景的影响迄今有限,2026/27年预计全国及关键区域数据中心增长显著加速
关键展望
- 2026年底美国数据中心容量预测64 GW(上调5 GW),2027年底预测90 GW(下调5 GW);预测假设仅60/50%的当前已计划新增容量能够落地
- 预计美国数据中心电力需求2026年增长38%(12 GW)、2027年增长38%(17 GW),均按12月对12月口径;2026/27年美国全国及关键区域电力市场将出现显著的数据中心增长加速
- 未来验证点与风险:得州新许可暂停待ERCOT与TWDB审计结果、ERCOT对大负荷并网的更严格要求、PJM自带容量政策落地,以及持续升级的政治与社区审查
- 报告未给出2027年以后的目标水平或价格/评级类量化预测,展望集中于容量与需求预测修正及上述政策验证点
推荐标的
- 报告未明确给出推荐标的;本篇为电力/数据中心主题的大宗商品研究跟踪报告,未涉及个股评级、目标价或覆盖公司
关键图表
图1. 美国7月前电力需求同比增长今年已从2.4%放缓至1.4%
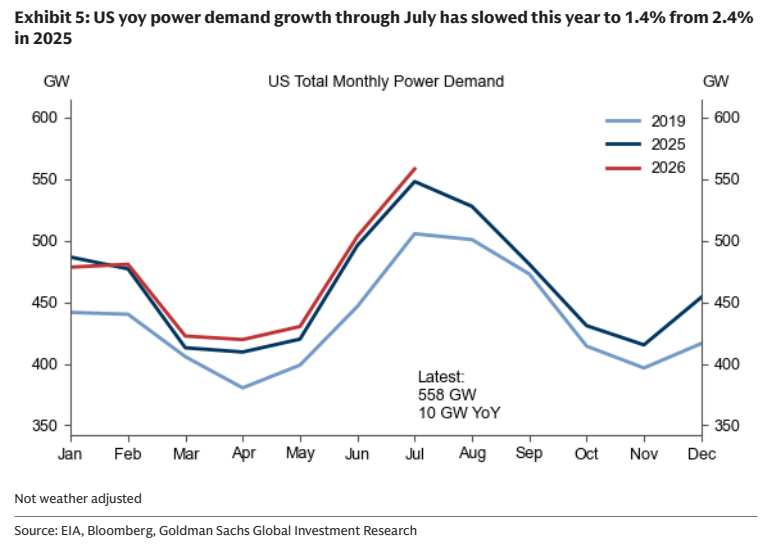
图2. 美国居民电力需求同比持平
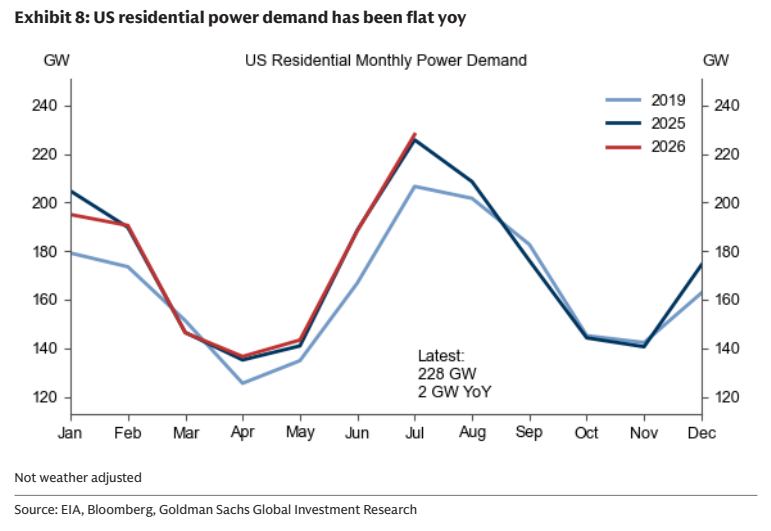
图3. 过去一年弗吉尼亚州、得克萨斯州和俄亥俄州领跑数据中心扩张,此外
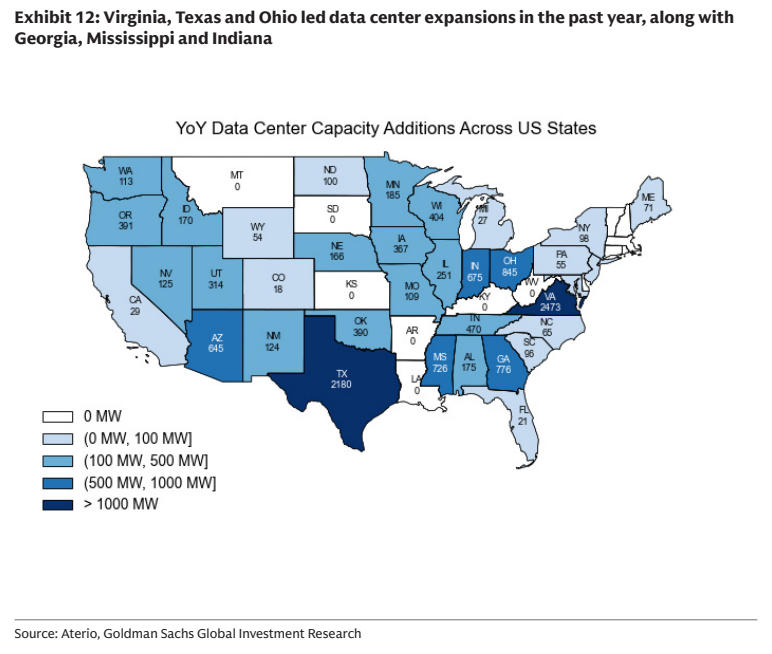
图4. 我们预计美国全国及……的数据中心增长将显著加速
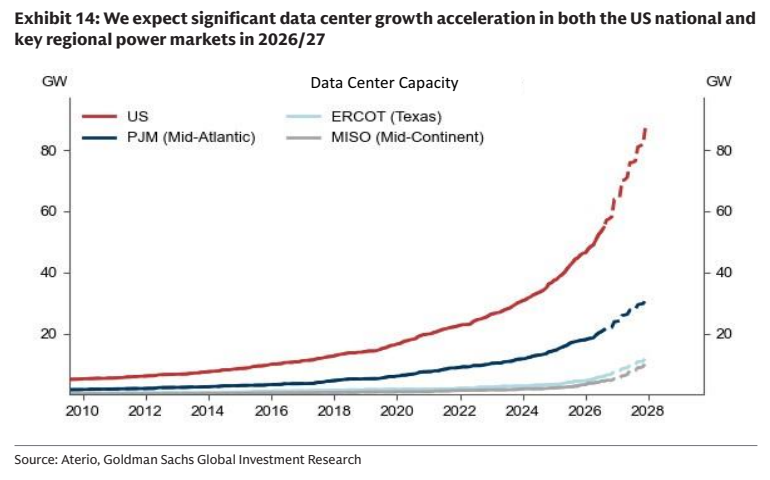
图5. 高负荷以及相对煤炭具有竞争力的天然气价格使天然气在火电中的占比保持
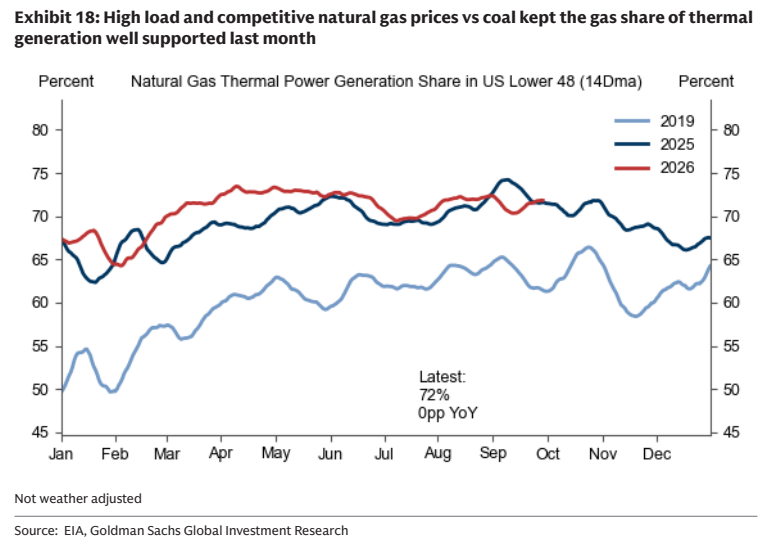
图6. 美国本土48州天然气发电量创有记录以来9月最高水平
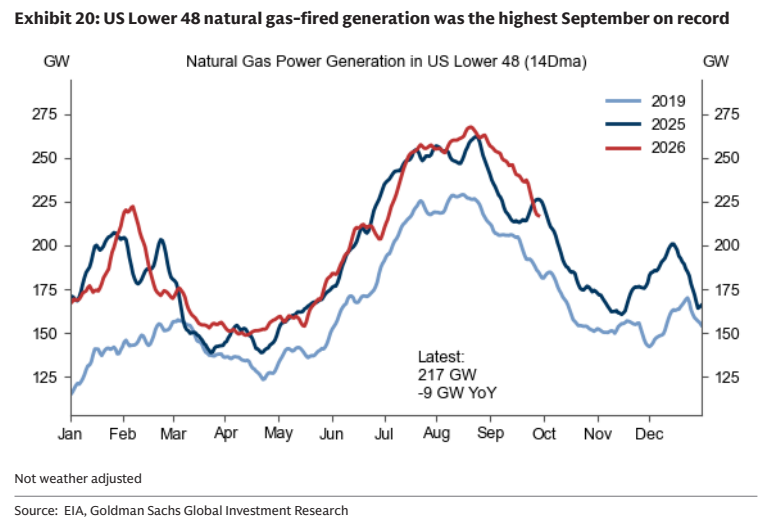
图7. 煤炭发电与天然气发电一同同比增长,以支撑9月制冷需求
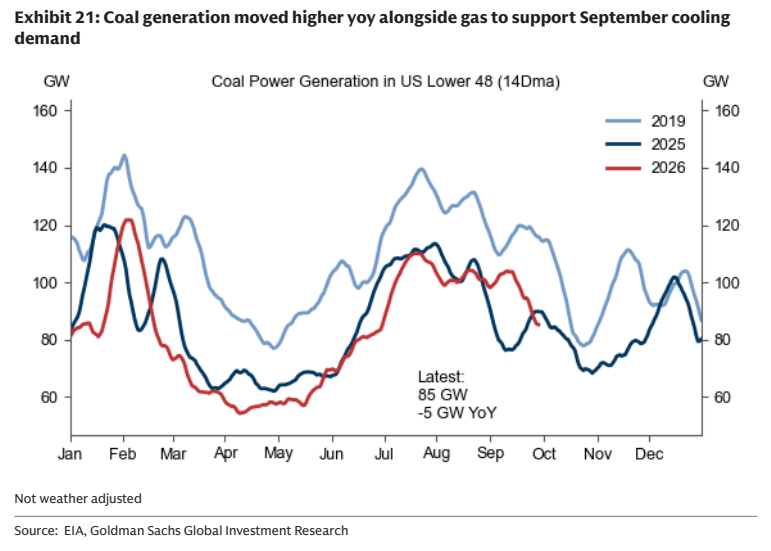
图9. 受60%……地区干旱影响,美国水电发电量同比持续下降