野村:通胀降温使美联储按兵不动
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村认为,美国6月通胀数据整体弱于预期,将核心PCE环比预测从0.271%下调至0.175%,对应约2%的年化速度;核心PCE同比将在年末降至3.2%,在方法调整后甚至可能接近3.0%。核心CPI环比-0.017%,为2020年5月以来首次月度下降,服务和超核心通胀显著走弱,酒店、汽车保险和机票等波动类别放大了软度。关税敏感商品中超过半数下跌,核心商品仍为负。联储官员表态分化,但多数支持近期维持不变,沃什对AI中期通缩效应的看法也偏鸽。与此同时,零售销售和褐皮书显示消费仍有韧性,野村将二季度GDP跟踪值上调至2.9%。
主要观点
- 6月核心CPI环比-0.017%,低于野村0.215%和市场0.2%的预期,是2020年5月以来首次环比下降。超核心通胀也首次自2025年3月转负,显示服务端基础价格压力显著缓解。
- 服务走弱集中在汽车保险、外宿和机票等波动类别,酒店价格下跌可能是此前世界杯相关需求抬升后的回吐。野村认为这些临时因素放大了当月软度,但并不改变总体通胀趋缓的方向。
- 核心商品通胀维持小幅负值,半导体短缺下消费电子价格压力仍受控。家电、鞋类等关税敏感类别下跌,医疗保健商品连续第六个月回落,说明关税传导并未形成广泛商品通胀。
- PPI结构偏混合,金融服务弱于预期而医疗和运输服务偏强,净影响有限。野村把6月核心PCE预测下调至0.175%,并认为下半年关税影响减弱和残余季节性将继续压低月度核心PCE。
- 野村预计核心PCE同比年末降至3.2%,计划中的统计方法变更可能再压低至约3.0%。若月度核心PCE维持0.2%左右,将进一步证明通胀朝美联储目标回归,并降低近期加息必要性。
- 联储讲话虽有分歧,多数官员仍倾向近期按兵不动。沃什强调AI资本开支造成一次性价格冲击、长期具有通缩性;Williams、Cook和Jefferson偏观望,而Logan、Schmid和Hammack仍担忧AI需求和通胀风险。
- 增长数据并未显著转弱:6月零售销售环比0.2%,剔除汽油后仍坚挺,实际零售环比增1.3%,三个月均值为2025年4月以来最高。野村将二季度GDP跟踪上调至2.9%,私人国内最终销售估计升至3.4%。
- 这一组合使政策判断更微妙:通胀下行降低继续收紧的必要性,但仍有韧性的私人需求也不支持快速降息。野村的基准是近期维持利率不变,直到未来几个月的核心PCE、就业和消费数据共同确认通胀回归不会被增长重新推迟。
论述逻辑
核心CPI、超核心服务和关税敏感商品同步降温 → 核心PCE月度预测下调至0.175% → 关税影响与季节性将在下半年继续消退 → 大多数联储官员可接受近期维持利率不变 → AI被部分决策者视为长期供给改善 → 同时零售和消费仍有韧性、二季度增长跟踪上调 → 美联储无需立即宽松或加息,而是等待通胀与增长的后续确认。
关键展望
- 核心PCE预计在下半年继续温和,年末同比约3.2%,方法调整后可能更低;服务类别回吐和关税传导是读数波动风险。
- 美联储7月维持不变是野村基准,后续决策取决于连续通胀数据而非单月CPI。能源上行、AI资本开支和服务价格反弹是主要鹰派风险。
- 消费与零售韧性支撑短期GDP,但伊朗冲突和高油价仍是家庭实际收入的外部压力;若消费转弱,增长与通胀将同步下行。
- 联储内部对AI和沟通框架存在分歧,点阵图、核心通胀定义和数据来源的讨论可能改变未来政策信号的表达方式。
推荐标的
- 美国中短久期国债:通胀降温支持按兵不动和未来宽松预期,但需防范能源与服务通胀反弹。
- 美国消费相关权益:当前零售韧性提供支撑,但应关注油价、实际收入和低收入家庭的压力。
- 利率波动策略:联储讲话分歧与单月服务价格波动可能增加前端利率的事件风险。
关键图表
Fig. 1:6月美国核心CPI通胀意外下行

Fig. 2:6月超核心CPI通胀显著下降
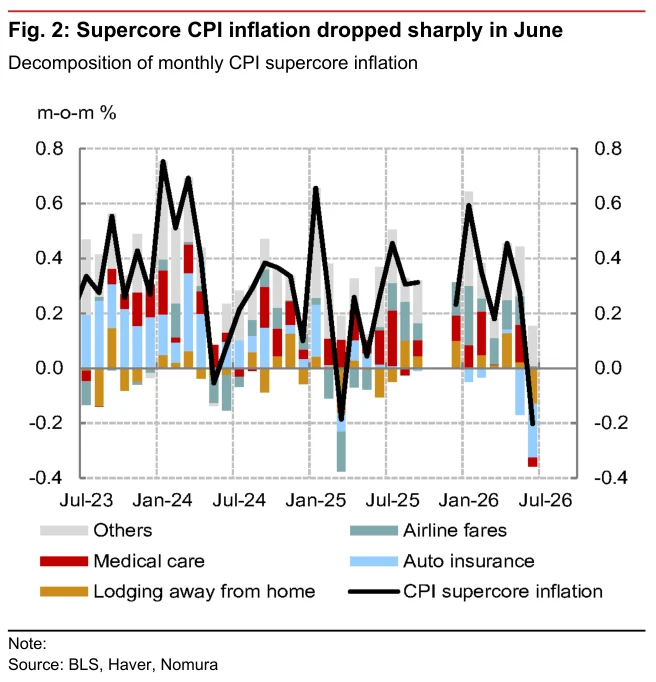
Fig. 3:美国核心商品CPI通胀如预期维持负值

Fig. 4:6月超过半数关税敏感型CPI分项下跌

Fig. 5:6月核心PCE通胀可能显著放缓至0.175%

Fig. 6:下半年残余季节性往往压低核心PCE月度通胀

Fig. 7:7月20日当周经济指标预测

Fig. 8:美国经济预测的详细构成

Fig. 9:周度数据跟踪指标及其分解

Fig. 10:美国经济数据日历
