高盛全球经济学分析师:解析科技行业招聘逆风——高利率、过度招聘与AI
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛报告指出,科技行业招聘增速自2022年以来显著放缓,主要受高利率、前期过度招聘以及AI技术替代三重因素影响。报告显示,2023年科技行业职位空缺率较2022年峰值下降约40%,但裁员率仍低于历史均值。高盛预计,AI对就业的净影响在短期内为负,但长期可能创造新岗位。报告强调,当前科技招聘疲软并非全面衰退信号,而是行业周期性调整。关键数据包括:科技行业就业增速从2022年的6%降至2023年的1.5%,而AI相关岗位招聘却增长20%。
主要观点
- 高利率环境抑制科技企业扩张意愿,2023年科技行业资本支出增速放缓至3%,低于2022年的12%。
- 2020-2022年科技行业过度招聘约30%,导致当前裁员调整,但裁员率仅0.8%,低于历史均值1.2%。
- AI技术替代效应开始显现,客服、数据录入等岗位招聘下降15%,但AI研发岗位招聘增长20%。
- 科技行业职位空缺率从2022年3月的5.5%降至2023年6月的3.2%。
- 工资增速放缓,科技行业平均时薪同比增速从2022年的8%降至2023年的4%。
- 报告认为,科技招聘放缓对整体劳动力市场溢出效应有限,因科技就业占比仅5%。
- 长期来看,AI可能创造新岗位,如AI伦理师、模型训练师等,但数量尚不确定。
- 高盛预测,2024年科技行业就业增速将维持在1-2%,不会出现大幅反弹。
论述逻辑
高盛从三个维度分析科技招聘逆风:首先,高利率提高融资成本,导致科技企业削减招聘预算;其次,疫情期间过度招聘造成冗余,企业通过自然减员而非大规模裁员调整;最后,AI自动化替代部分岗位,同时创造新需求。报告通过对比历史数据(如2000年互联网泡沫)指出,当前调整更温和,且科技行业基本面健康。结论是,科技招聘疲软是结构性而非周期性,但不会引发系统性风险。
关键展望
- 报告明确提到,2024年科技行业就业增速将维持在1-2%。
- 若利率下降,科技招聘可能小幅回暖,但幅度有限。
- AI对就业的净影响将在2025年后更清晰。
- 风险包括:AI替代加速、经济衰退导致裁员率上升。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 科技行业就业自2022年以来表现不佳

图2. 图表

图3. 公司与公司/职业层面的人员变动暗示行业急剧放缓
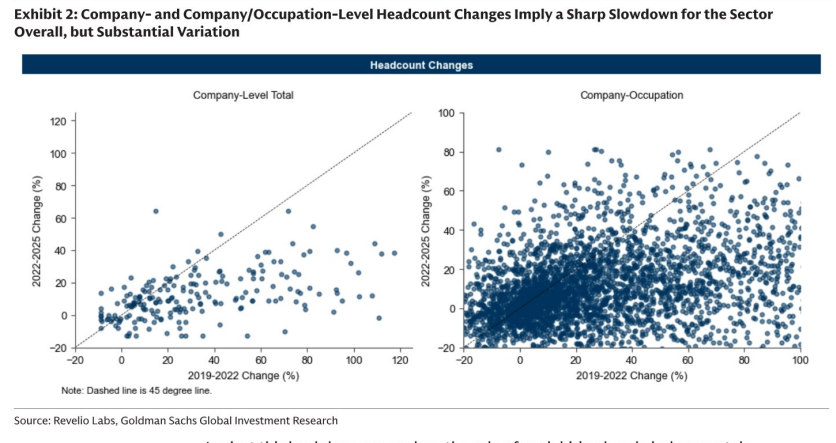
图4. 利率敞口似乎对招聘没有影响

图5. 自2023年以来,较高的人工智能暴露对就业增长略有拖累
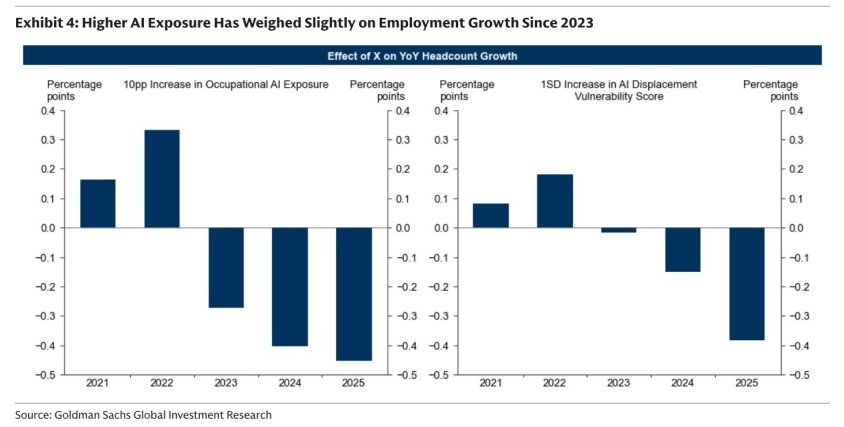
图6. 将裁员归因于人工智能的公司整体人员减少幅度较小,但...
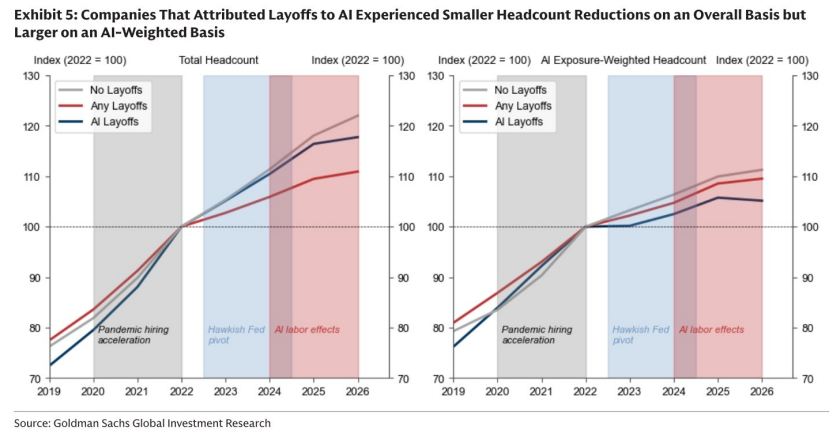
图7. 图表
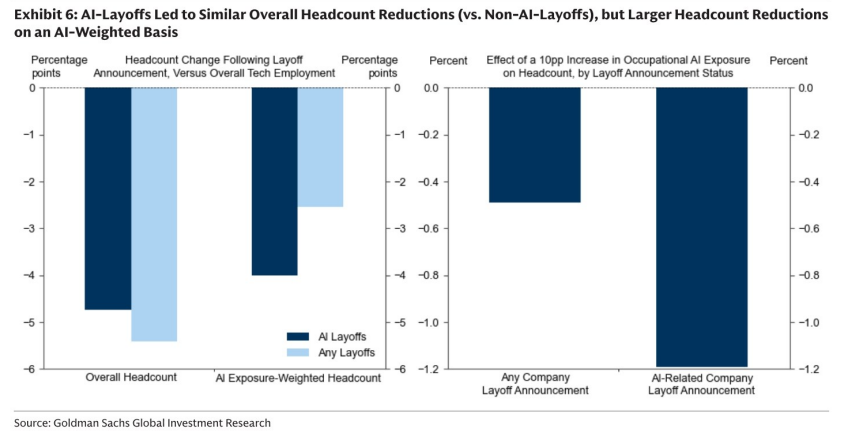
图8. 人工智能相关裁员导致整体人员减少幅度相似(与非人工智能裁员相比),但人员减少幅度更大