国投证券 观察与复盘:会晤之后与十一前后
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
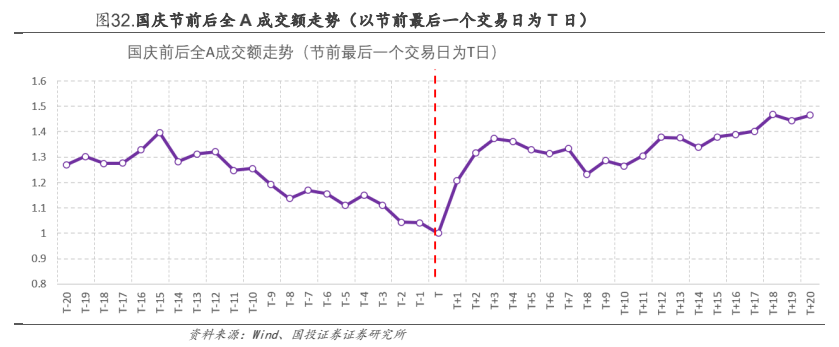
国投证券策略团队复盘2013年6月安纳伯格庄园至2026年5月北京共18次中美元首会晤中具有代表性和清晰市场影响力的12次,按上证指数口径,会后首个交易日7涨5跌(均值+0.40%)、会后5个交易日8涨4跌(均值+0.37%)、会后20个交易日4涨8跌(均值-0.86%),正面定价集中在会后一周内,创业板指+中证2000的中小盘成长组合会后占优概率大。 2025年五轮高级别经贸磋商加釜山会晤共六个事件中,会后首日5涨1跌、一周5涨1跌、一个月4涨2跌,核心原因是'暂停加税换采购承诺'变成'双向对等、带明确期限'的制度化安排,尾部风险折价被持续压缩。 结构转变的支撑在于:中方对美敞口七年下降近一半(美国进口份额中中方占比从2019年的18.0%降至2025年的9.0%,对美出口占自身出口总额比重从19.2%降至11.2%),而美国联邦关税收入从2024年四季度的872亿美元升至2025年四季度的3643亿美元却未兑现财政意义,美国CPI同比从2026年初的2.4%一度升至5月的4.2%。 9月23-25日中方应邀对美进行国事访问,达成八点共识,包括'300亿美元'对等降税安排、建立中美人工智能对话(下次对话今年11月举行),但会晤窗口内美国10年期国债收益率由4.96%升至5.19%,冲高的美债利率掩盖了会晤带来的风险偏好改善。 报告将9月16日美联储25bp加息定性为'限制性利率延长',认为真正压力是长端5%的'引力',并给出三阶段展望:9月下旬利空出尽小反弹、预计10下旬-11月产业催化反弹(英伟达、微软、谷歌资本开支指引、Anthropic上市、DeepSeek筹备科创板上市)、预计11-12月估值切换与地缘政治波动,若长端利率回落至4.7%以下则AI科技大反弹毫无疑问,四季度AI科技行情回归是年内胜负手。 国庆效应方面,2010-2025年十六个国庆窗口呈'节前震荡、节后反弹'惯性,节前10日涨跌幅中位数-1.0%、上涨概率仅38%,节前最后一周全A成交额收缩约20%-30%,2018年是唯一反例。
主要观点
- 复盘2013年以来18次中美元首会晤中具有代表性的12次:会后首个交易日上证7涨5跌(均值+0.40%)、5个交易日8涨4跌(均值+0.37%)、20个交易日4涨8跌(均值-0.86%),正面定价集中在会后一周内,创业板指+中证2000的中小盘成长组合会后占优概率大。
- 2025年之后会晤的积极定价更明显:五轮高级别经贸磋商加釜山会晤共六个事件,会后首日5涨1跌、一周5涨1跌、一个月4涨2跌,核心是从'暂停加税换采购承诺'变成'双向对等、带明确期限'的制度化安排和沟通机制确立,尾部风险折价被持续压缩。
- 中方视角正在赢得更积极的战略主动:美国进口份额中中方占比从2019年的18.0%降至2025年的9.0%,对美出口占自身出口总额比重同期从19.2%降至11.2%,缺口由东盟、拉美、中东等市场承接,关税的边际伤害递减。
- 美方工具没有换来结果:美国联邦关税收入(折年、季调)从2024年四季度的872亿美元升至2025年四季度的3643亿美元,但2026年起连续两个季度回落且法律基础在2026年2月被美方最高法院推翻,美国CPI同比从2026年初的2.4%一度升至5月的4.2%,工具用尽而目标未达是谈判结构翻转的根本原因。
- 9月23-25日中方应邀对美进行国事访问,达成八点共识:确认'基于尊重、公平、对等的中美建设性战略稳定关系'、达成'300亿美元'对等降税安排并延期吉隆坡经贸磋商成果、建立中美人工智能对话并同意建立人工智能事件沟通渠道。
- 会晤窗口内主要大类资产以下跌为主,上涨的3项是布伦特原油+7.41%、美元指数+0.73%、美元兑离岸人民币+0.26%,且驱动都不是中美关系本身;美国10年期国债收益率由4.96%升至5.19%(09月25进一步升至5.193%),2年期由4.71%升至4.87%,冲高的美债利率压制了市场情绪。
- 11月美中期选举将改选众议院全部435席、参议院35席及39个州长职位,当前参众两院选情均对共和党相当不利,核心问题是特朗普关税政策叠加对伊冲突推升能源价格导致高通胀生活成本;市场推测越往选举时点靠拢,特朗普压低通胀和美债利率的内生诉求会明确增强。
- 9月美联储25bp加息既非2022-2023式激进加息周期开启,也不是鸽派'最后一次加息',而是被市场充分预期但政策路径仍偏鹰的'限制性利率延长';真正压力不是25bp本身而是长端5%的'引力',若AI龙头盈利增速足以覆盖5%无风险利率,市场将对利率高位逐渐钝化(8-9月美股科技已体现)。
- AI行情三阶段展望:第一阶段(9月下旬)利空出尽后的估值修复小反弹;第二阶段(预计10下旬-11月)产业催化下业绩驱动反弹,关注英伟达、微软、谷歌四季度资本开支指引、10月底Anthropic上市披露的ARR数据与商业化进展、A股三季报与DeepSeek筹备科创板上市;第三阶段(预计11-12月)估值切换与地缘政治波动。
- 三点观察与应对:国内宏观经济K型分化未收敛前资本市场'无科技不成牛'、坚定结束'M非A'信仰;全球宏观不出现黑天鹅(美联储激进加息周期与美伊冲突明显加剧)前提下,只要AI科技盈利增长斜率超过贴现率上行幅度,资产价格呈对冲式上涨;四季度AI科技行情回归概率在增大,是年内胜负手。
- 2010-2025年十六个国庆窗口复盘:'节前震荡、节后反弹'惯性相当稳定,节前10日涨跌幅中位数-1.0%、上涨概率仅38%,节后普遍开启反弹且幅度取决于假期海外市场与政策变化,2018年是唯一反例。
- 国庆量能'假期效应'比指数走势更明显:节前最后一周全A成交额较节前正常水平收缩约20%-30%,节后一周重新扩张至节前水平;假期前后大盘风格相对占优,节前领涨行业分布较散(银行、食品饮料、煤炭、电力设备等均有出现),节后非银金融、计算机、汽车、电子、煤炭等轮番上榜,仅2025年较集中切向煤炭、银行、钢铁等周期与金融板块。
论述逻辑
- 2013年以来中美元首共18次会晤→选取12次代表性会晤复盘,发现会后首个交易日7涨5跌(均值+0.40%)、5个交易日8涨4跌(均值+0.37%)、20个交易日4涨8跌(均值-0.86%),正面定价集中在会后一周、创业板指+中证2000中小盘成长占优→2025年后定价更积极(六事件会后首日5涨1跌),因为磋商从'暂停加税换采购承诺'的单向止损变成'双向对等、带明确期限'的制度化安排,尾部风险折价被压缩→背后是中方对美敞口七年下降近半(18.0%→9.0%、19.2%→11.2%)而美方关税收入升至3643亿美元却伴随CPI升至4.2%、法律基础被推翻,工具用尽而目标未达,谈判结构翻转→本次9月访美达成八点共识延续稳定双边关系方向,但会晤窗口内美债利率冲高(10Y由4.96%升至5.19%)压制风险偏好改善→结合9月16日25bp加息定性为'限制性利率延长'、长端5%引力下高景气资产历史超额占优→推出三阶段展望:9月下旬小反弹、预计10下旬-11月产业催化反弹、预计11-12月估值切换与地缘波动,四季度AI科技行情回归概率增大是年内胜负手→叠加2010-2025年国庆窗口'节前震荡、节后反弹'的稳定惯性(节前10日中位数-1.0%、上涨概率仅38%)形成对'会晤之后与十一前后'的完整应对框架。
关键展望
- 第一阶段(9月下旬,小反弹):9月16日美联储FOMC加息25bp落地'利空出尽',压制AI板块估值的贴现率因素边际缓解,叠加9月下旬中美高层频繁互动,市场风险偏好中枢有望抬升。
- 第二阶段(预计10下旬-11月,预计反弹):10月下旬英伟达、微软、谷歌披露四季度资本开支指引,10月底Anthropic上市披露ARR数据与商业化进展,10月底A股三季报与DeepSeek筹备科创板上市是AI产业景气重要验证期;若长端利率随财政预期降温回落至4.7%以下,AI科技大反弹毫无疑问。
- 第三阶段(预计11-12月):存在估值切换与地缘政治波动,需关注中期选举后特朗普是否与伊朗开展更激烈军事冲突、若丢失参众两院是否通过进一步外部战争寻求国内更高支持。
- 中美人工智能对话的下次对话将于今年11月举行,双方同意建立人工智能事件的沟通渠道。
- 11月美中期选举:改选众议院全部435席、参议院35席及39个州长职位,当前参众两院选情均对共和党相当不利,越靠近选举时点特朗普压低通胀与美债利率的内生诉求越强。
- 国庆窗口验证点:节前10日涨跌幅中位数-1.0%、上涨概率仅38%,节后普遍反弹且幅度取决于假期期间海外市场与政策变化,2018年是唯一反例;节前最后一周全A成交额收缩约20%-30%。
- 风险提示:国内政策不及预期、海外货币政策变化超预期,历史测算不代表未来。
推荐标的
- 报告未明确给出推荐标的、评级或目标价;正文仅将英伟达、微软、谷歌(10月下旬披露四季度资本开支指引)、Anthropic(10月底上市披露ARR与商业化进展)、DeepSeek(筹备科创板上市)作为AI行情验证的事件催化剂提及。
关键图表
图1. 本 次 中 美元 首 会 晤 的 八 点 共识 本 次 中 美元 首 会 晤 : 八 点 成 果 共 识
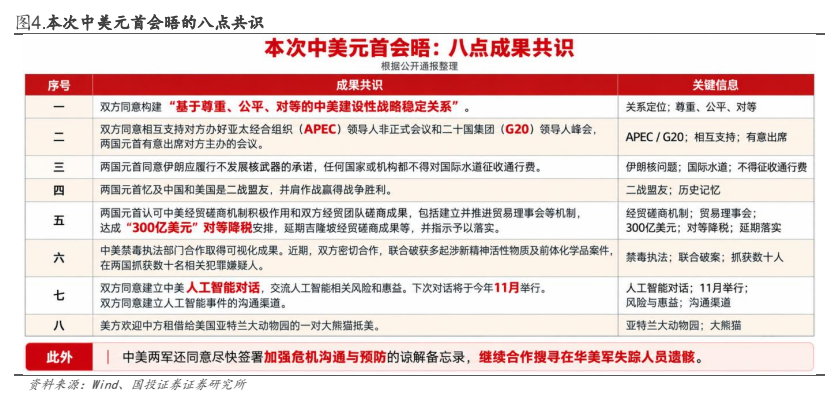
图2. 2013 年 安 纳 伯 格 庄园 会 主要 内 容 回顾
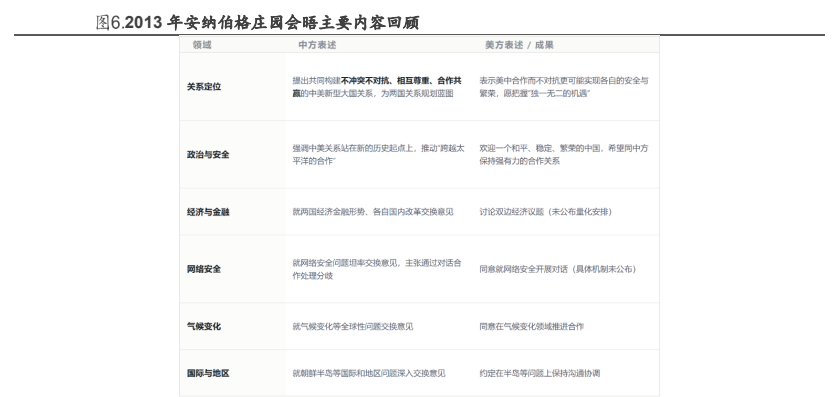
图3. 2015 年 中 方 国事 访 美 主要 内 容 回顾
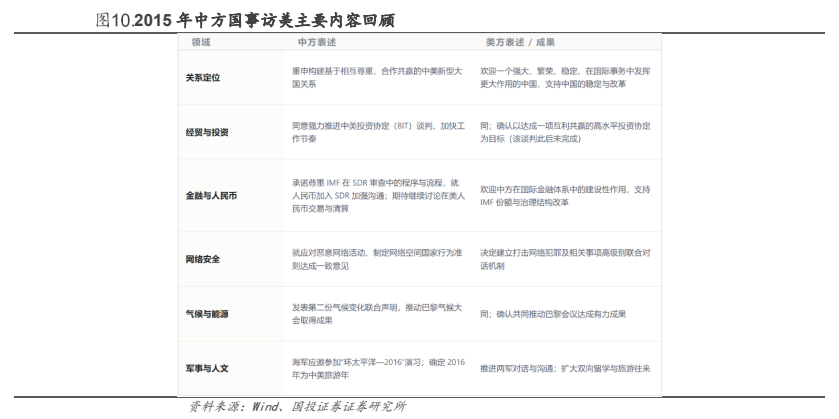
图4. 2017 年 海 湖 庄 国会 晤 主要 内 容 回 顾 加 ET
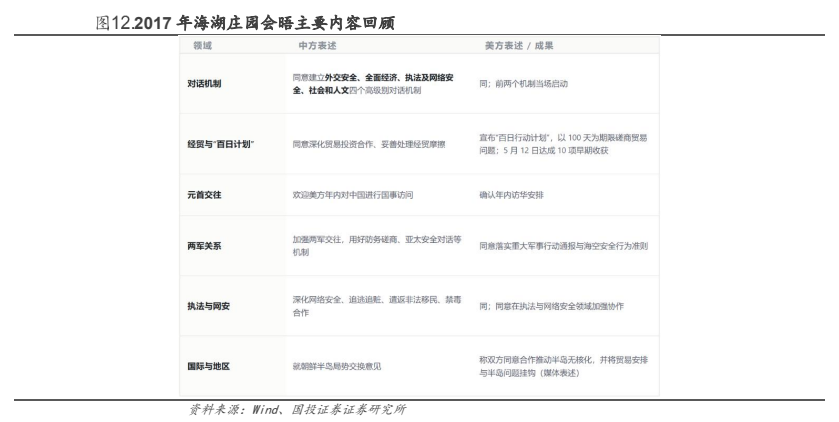
图5. 2017 年 美方 国事 访 华 主要 内 容 回顾 领域 中 方 官方 表述

图6. (原文标题无法识别)
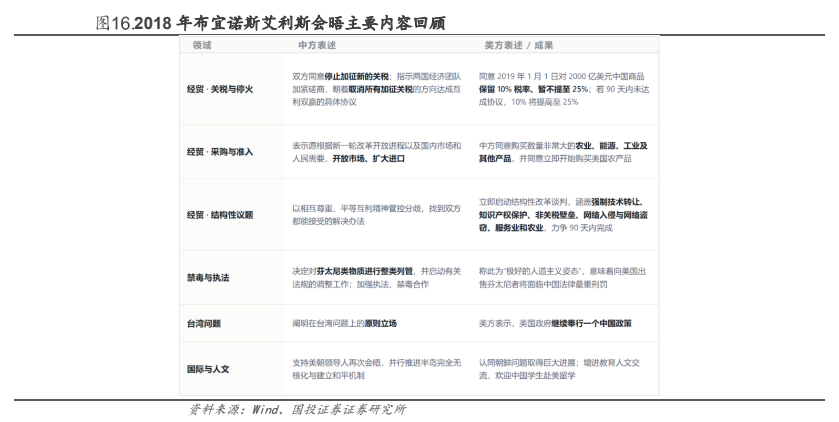
图7. 2021 年 史上 首次 视频 会 晤 主要 内 容 回顾 领域 中 方 官方 表述 关系 原则 提出 相互 尊重 、 和 平 共处 、 合 作 共 赢 三 原则 与 四 个 方面 优先 事项 台湾 问题 明确 台湾 问题 是 核心 利益 中 的 核心
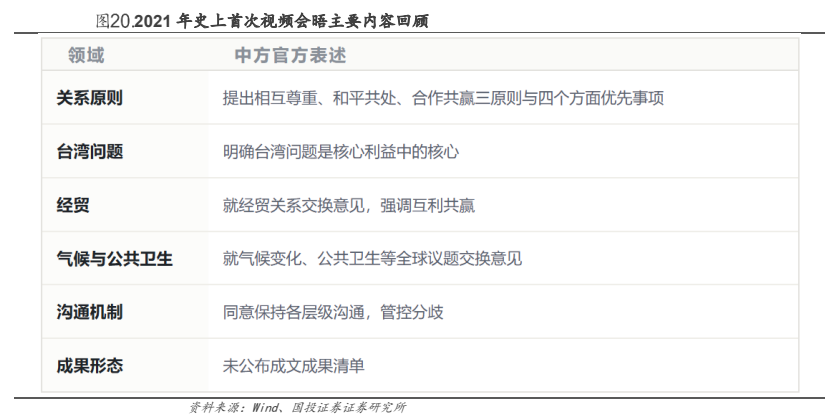
图8. 2022 年 岛 会 主 要 内 容 回顾
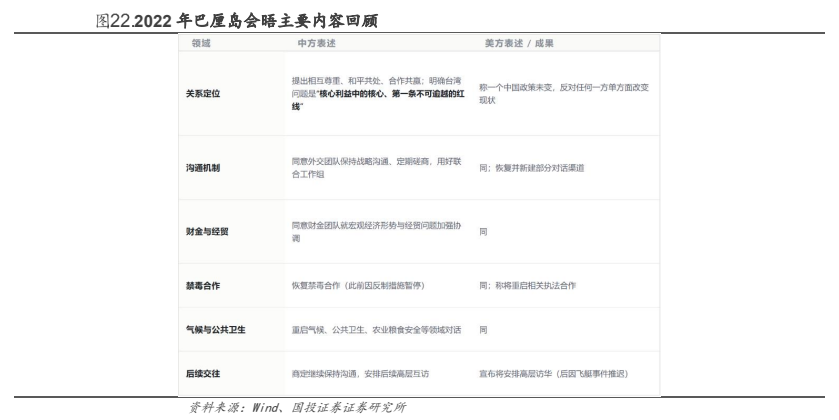
图9. 2023 年 旧金山 斐 洛 里 庄 国会 旺 主 要 内 容 回顾 人 ”at 人 人
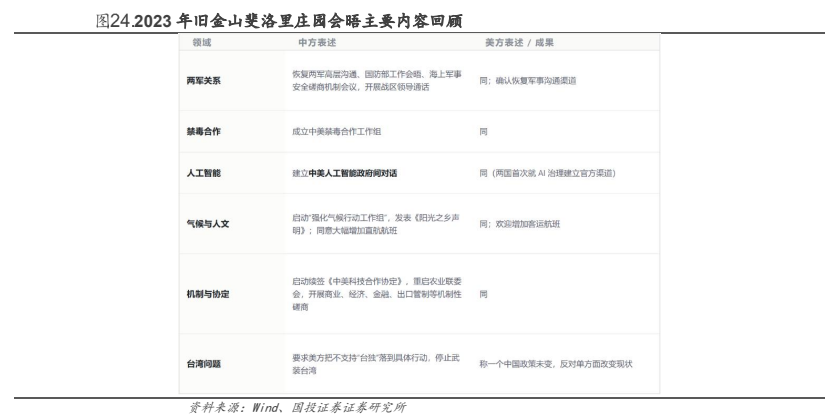
图10. 2025 年 签 山 会 星 主 要 内 容 回顾

图11. 上证指数近十年国庆节前后的涨跌幅情况(%)
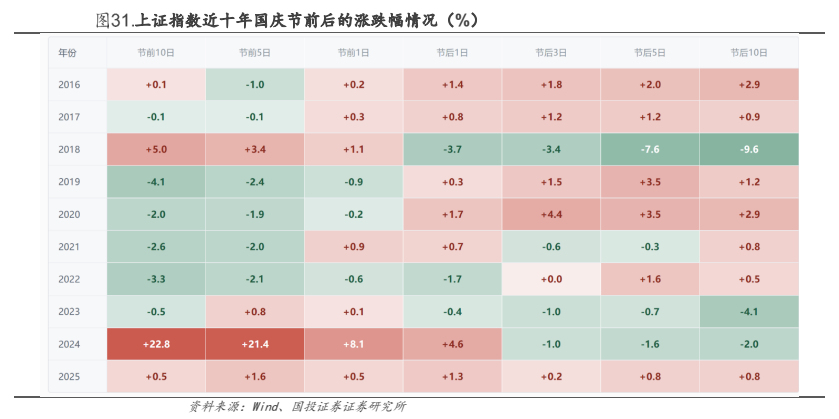
图12. 国 庆 节 前 后 全 A 成 交 额 走势 《以 节 前 最 后 一 个 交易 日 为 开 日 ) 国庆 前 后 全 A 成 交 额 走势 ( 节 前 最 后 一 个 交易 日 为 T 日 )