生物医药行业:创新药BD持续提速,医药工业十五五规划支持创新药发展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
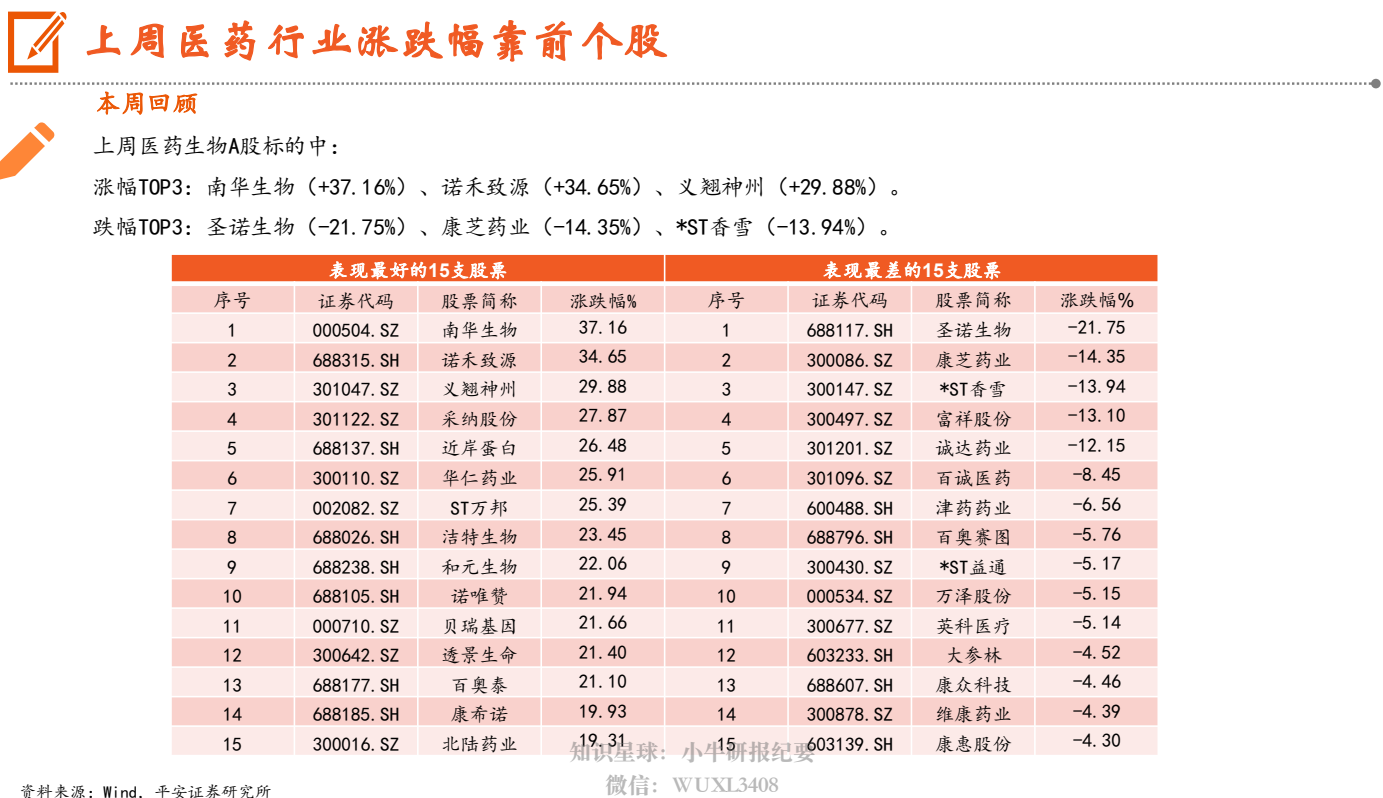
平安证券生物医药周报维持行业强于大市评级。 报告指出创新药出海持续提速,截至2026年9月22日对外授权交易总额突破1200亿美元、同比增长36%,首付款规模超百亿美元;2025年全国登记新药临床试验达2900多项、同比增长18%再创新高,细胞与基因治疗药物临床试验数量年增长约30%。 政策面上,工信部等10部门发布《医药工业发展十五五规划》,提出规模以上医药工业企业营业收入超过3.5万亿元、创新药产业规模增速年均达到20%以上,到2030年生物医药研发应用稳居世界前列。 行业要闻方面,GSK与众生药业两款MASH新药同日拟纳入突破性疗法,诺诚健华与礼来达成总额33.5亿美元的研发和授权许可合作,第七批耗材国采中选结果公布并将于2027年1月执行,强生CAPLYTA关键性III期达到主要终点。 行情上,上周申万医药生物板块上涨1.39%、在27个申万一级行业中排名第2位,恒生医疗保健板块上涨1.21%、在11个WIND一级行业中排名第1位;截至2026年9月24日,A股医药板块估值28.71倍(TTM)、对全部A股(剔除金融)溢价率14.89%,港股医药板块估值22.02倍(TTM)、对全部H股溢价率113.58%。 策略上建议从治疗领域(代谢、慢病、中枢神经)与技术平台(小核酸、RDC、CART)两个维度把握创新主线,并关注CXO订单回暖与器械基本面边际改善机会。
主要观点
- 创新药出海BD持续提速:对外授权交易总额突破1200亿美元、同比增长36%,首付款规模超百亿美元,单笔平均交易金额稳步增长、大额交易频频落地。
- 研发端新高:2025年全国登记新药临床试验达2900多项、同比增长18%,细胞与基因治疗药物临床试验数量年增长约30%,多家跨国药企加大在华投资。
- 药监局将持续完善早期研发沟通交流机制,落实药品试验数据保护制度,完善中药三结合审评体系,畅通优先检验绿色通道,为医药创新研发注入持久动能。
- 工信部等10部门发布《医药工业发展十五五规划》:规模以上医药工业企业营业收入超过3.5万亿元,创新药产业规模增速年均达到20%以上,到2030年生物医药研发应用稳居世界前列。
- 创新药投资策略从两个维度把握主线:治疗领域关注代谢(减重)、慢病(高血压、高血脂)、中枢神经(AD、帕金森);技术平台关注小核酸药物、放射性药物(RDC)、CART疗法。
- CXO与上游:医药融资小幅增长,BD交易、H股IPO回暖激活创新热情,订单端回暖;外向型CXO关注多肽、小核酸、ADC等新兴领域布局,内向型重点关注SMO、临床前CRO,上游演绎海外开拓+国内渗透逻辑。
- 器械短期受政策影响承压,随着反内卷政策持续出台、大部分赛道集采出清、企业创新升级和国际业务拓展,行业基本面有望改善,关注业绩边际改善机会。
- MASH赛道升温:GSK的Efimosfermin alfa与众生药业的ZSP1601同日拟纳入突破性疗法;沙利文预测到2030年全球MASH患病人群将攀升至4.86亿人、药物市场规模有望达322亿美元,国内目前仅司美格鲁肽一款获批,堪称蓝海。
- 第七批耗材国采瞄准消化介入类赛道,覆盖23类耗材,将于2027年1月开始执行;最新中选企业由此前148家企业的517个产品中选下降至144家,两家企业被取消中选资格。
- 诺诚健华与礼来达成研发和授权许可战略合作,开发最多5项创新性靶点项目,交易总额高达33.5亿美元:首付款和近期付款最高1亿美元,开发和商业化里程碑付款最高32.5亿美元;2025年以来诺诚健华已达成3起license out交易。
- 强生CAPLYTA(卢美哌隆)治疗I型双相情感障碍成人躁狂发作的关键性III期达到主要终点,第3周显著减轻躁狂症状、早在第3天即见显著改善;该药为强生2025年1月以146美元收购Intra-Cellular Therapies后囊获的核心管线,2025年年销售额达7.0亿美元。
- 行情与估值:上周申万医药生物上涨1.39%(沪深300下跌1.51%,27个行业中排名第2位),子行业中生物制品涨幅最大(4.06%);港股恒生医疗保健上涨1.21%(11个行业中排名第1位);A股医药估值28.71倍(TTM)、对全部A股(剔除金融)溢价率14.89%,港股医药估值22.02倍(TTM)、对全部H股溢价率113.58%。
论述逻辑
- 产业数据端:创新药对外授权总额突破1200亿美元(同比+36%)且首付款超百亿美元 → 研发端2025年临床试验2900多项创新高、CGT年增约30% → 印证中国创新药全球竞争力持续提升。
- 政策端:十五五规划给出3.5万亿营收、创新药产业年均20%以上增速的定量目标,叠加药监局提前介入、一企一策等审评机制优化 → 创新药产业加速成为国家新兴支柱产业,政策与产业共振。
- 投资推论:从治疗领域(代谢、慢病、中枢神经)与技术平台(小核酸、RDC、CART)两维度布局创新主线 → CXO受益于融资、BD、H股IPO回暖带来的订单回暖 → 器械经集采出清与国际化后基本面有望改善。
- 市场面印证:本周要闻(MASH突破性疗法、诺诚健华-礼来33.5亿美元合作等)持续兑现创新逻辑,行情上医药板块跑赢大盘、A股与港股估值溢价率分别达14.89%和113.58%;风险在于医保控费降价、研发失败与公司经营不达预期。
关键展望
- 第七批耗材国采中选结果已发布,将于2027年1月开始执行,消化介入类耗材集采进入落地阶段。
- 十五五规划设定2030年目标:生物医药研发应用稳居世界前列,重点领域关键核心技术实现系统性突破,生物医药产业加速成为国家新兴支柱产业。
- MASH市场空间(沙利文预测):到2030年全球患病人群攀升至4.86亿人,药物市场规模有望达到322亿美元,国内仅司美格鲁肽一款获批、市场蓝海。
- 风险提示:医保控费、药品降价等政策对行业负面影响较大;医药研发投入大、难度高,存在研发失败或进度慢的可能;公司经营情况不达预期。
推荐标的
- 行业评级:生物医药行业维持强于大市;报告对个股仅给出建议关注名单,未提供个股评级与目标价。
- 创新药主线(关注代谢/慢病/中枢神经领域及小核酸、RDC、CART平台)建议关注:百济神州、和誉-B、加科思-B、东诚药业、远大医药、甘李药业、通化东宝、众生药业、京新药业、康辰药业、苑东生物等。
- CXO与上游(订单回暖、外向型需求增长、上游海外开拓+国内渗透)建议关注:凯莱英、博腾股份、药康生物、奥浦迈等。
- 器械(基本面有望改善、关注业绩边际改善机会)建议关注:迈瑞医疗、惠泰医疗、迈普医学、微电生理。
关键图表
图1. 上 周 医药 板块 上 涨 1.39%, 同 期 沪 深 300 指 数 下 跌 1.51%; 申 万 一 级 行业 中 6 个 板块 上 涨 ,21 个 板块 下 跌 , 医 药 行业 在 27 个 行业 中
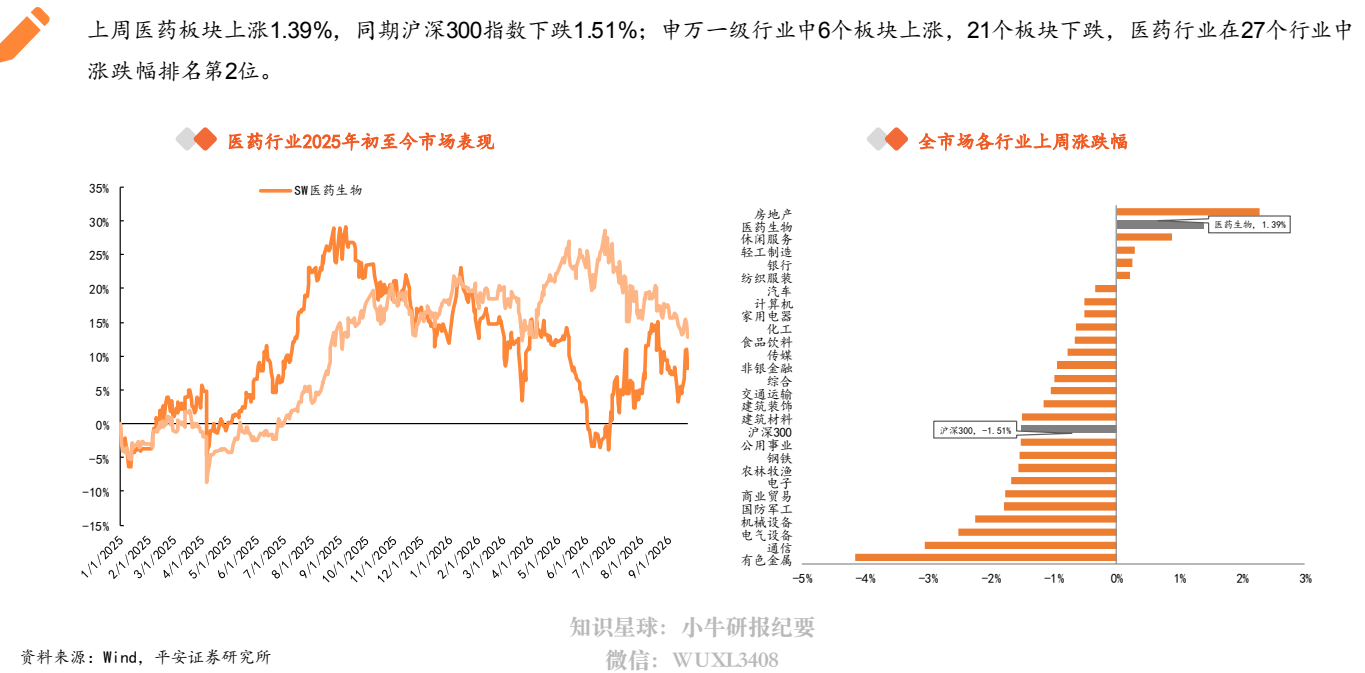
图3. [ 上 周 医药 行业 涨 跌幅 靠 前 个 股