摩根大通 中国金茂(0817.HK)利润率可能触底26年上半年;复苏在即
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通认为中国金茂2026年上半年核心净利润(扣除永续债分派后)同比下降13%,主要受开发利润率仅6.5%、同比下降5.2个百分点拖累,因结转项目多为2023年前获取;但递延税项令税费同比大降81%,使利润降幅小于税前利润29%的下滑。 该行判断开发利润率已在1H26见底,随着过去两年获取、利润率超过15%的项目自2H26起陆续结转,预计2H26起回升至10%以上,并在FY27/28E逐步恢复至12%/13%。 据此,核心净利润FY26E仍预计同比下降2%,但FY27/28E分别增长14%/31%,FY25-28E盈利复合增速约14%。 经营面亦改善:报告口径净负债率由2025年底69%降至1H26的52%,若计入永续债则由112%降至95%;经营性现金流由1H25净流出80亿元转为1H26净流入105亿元。 销售方面,年初至今合约销售同比增长8%至575亿元,市场占有率达3.6%,公司有望实现全年1210亿元、同比增长7%的销售目标;金茂亦推进1600亿元库存清理计划,FY25已化解约580亿元,FY26目标再化解约400亿元。 摩根大通维持“增持”评级,6月27日目标价2.05港元,对应一年远期市净率0.6倍。
主要观点
- 1H26核心净利润(扣除永续债分派后)同比下降13%,主因开发利润率同比降5.2个百分点至6.5%;若剔除减值,核心净利润同比降幅为34%。
- 递延税项使税费同比下降81%,部分抵消利润率压力;1H26确认开发物业减值4700万元,非开发物业减值由3.56亿元降至3300万元。
- 过去两年获取、利润率超过15%的项目预计自2H26起结转,摩根大通判断开发利润率已在1H26见底,并将回升至2H26起的10%以上。
- 盈利预测显示FY26E核心净利润同比下降2%,FY27/28E分别增长14%/31%,FY25-28E盈利复合增速为14%。
- 开发利润率预计FY26E为10%(FY25为12%),随后逐步恢复至FY27/28E的12%/13%,但仍受低毛利库存持续结转部分抵消。
- 资产负债表改善:报告口径净负债率由2025年底69%降至1H26的52%;若将永续债视作债务,则由112%降至95%,但仍是国企中较高水平;短期债务现金覆盖由1.2倍升至1.7倍。
- 经营现金流显著转正:由1H25净流出80亿元转为1H26净流入105亿元;应收贸易款项半年环比持平于50亿元。
- 销售目标可望达成:年初至今合约销售同比增长8%至575亿元,全年目标1210亿元(同比增长7%);市场份额由FY25的3.2%升至1H26的3.6%。
- 2H26待推重点项目包括上海嘉定、北京朝阳、杭州大运河等;公司FY26权益土地资本开支目标300亿元,1H26已用100亿元、截至8M26已用20亿元。
- 1600亿元库存清理计划推进:FY25已化解36%约580亿元;FY26目标再化解25%约400亿元,其中220亿元为土地盘活;1H26已化解约130亿元,预计2H26提速。
- 摩根大通维持“增持”评级,6月27日目标价2.05港元,基于一年远期市净率0.6倍,仍低于国企平均水平以反映较高杠杆。
论述逻辑
- 1H26利润下滑的主因是结转项目多为2023年前获取、利润率偏低,令开发利润率降至6.5%,并拖累税前利润同比下降29%。
- 利润降幅小于税前利润下滑,是因为递延税项令税费同比下降81%,同时减值规模低于前期。
- 核心判断是利润率拐点已现:过去两年获取的高毛利项目超过15%利润率,自2H26起结转,将推动开发利润率回到10%以上。
- 利润率修复叠加交付略增和减值下降,形成FY26盈利触底、FY27/28E盈利回升的多年反转路径。
- 销售、现金流和净负债率改善共同支撑“困境反转”论点:合约销售同比增长8%、市场份额升至3.6%、经营现金流转正、净负债率下降。
关键展望
- 报告预计FY26E核心净利润同比下降2%,主要由开发利润率降至10%所致;FY27/28E盈利预计分别增长14%/31%。
- 开发利润率路径为FY26E 10%,FY27E 12%,FY28E 13%;2H26起预计回到10%以上。
- 公司目标FY26合约销售同比增长7%至1210亿元,并目标权益土地资本开支300亿元;库存清理计划FY26目标化解约400亿元,1H26已化解约130亿元,2H26预计加速。
- 下行风险包括一级土地开发、合约销售动能和利润率低于预期;上行催化同样来自这三项好于预期。
推荐标的
- 中国金茂(0817.HK):维持“增持”评级,6月27日目标价2.05港元;理由是利润率已在1H26触底、FY27起进入多年盈利反转,且销售有望保持正增长。
关键图表
图1. 中国金茂——核心净利润(扣除永续债分派后,人民币百万元)
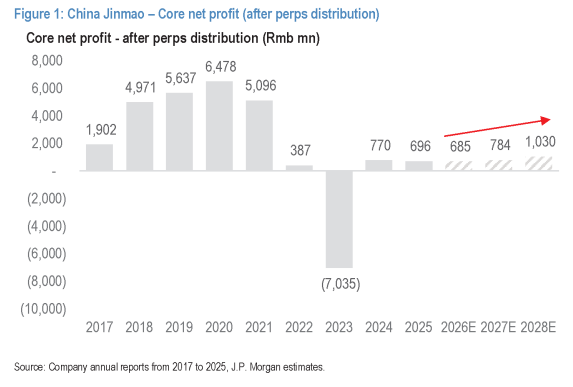
图2. 中国金茂——开发物业利润率走势

图3. 中国金茂——开发物业减值(在建及待售物业,人民币十亿元)

图4. 中国金茂——市场份额与销售排名(前100强开发商中的市场份额及销售排名)
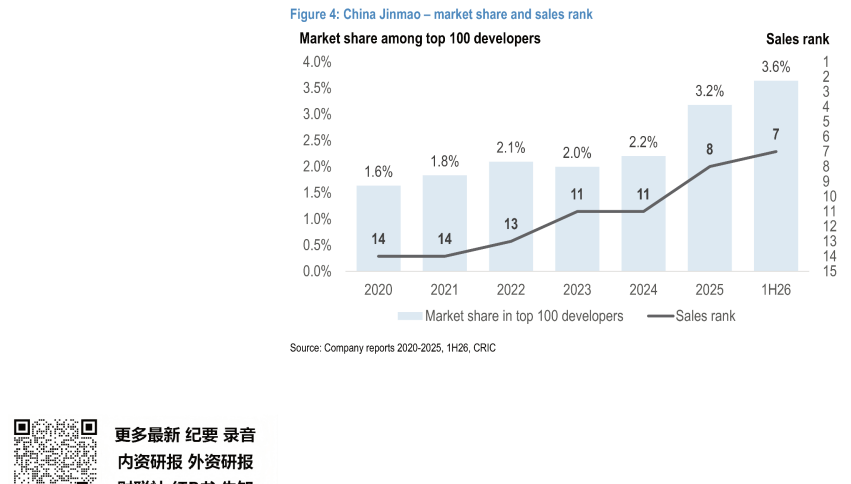
图5. 中国金茂——拿地金额占合约销售额的比例

图6. 中国金茂——库存清理计划(人民币1,600亿元)
