高盛:中国房地产第28周成交转弱、强国企相对占优
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛第28周中国房地产周报显示,成交量环比明显转弱:约75城新房成交面积周环比下降25%、同比下降6%,约20城二手房成交周环比下降6%、同比持平;二手房到访和领先登记销售一至两周的认购指标也分别下降8%和6%,经纪人与业主的涨价预期继续走低。不过,七月至今新房和二手房成交仍分别同比增长5%和11%,新房搜索持平、新挂牌供应收缩9%,库存较上周下降0.4%。政策上,十五五扩大消费规划把房地产健康发展纳入居民财产性收入框架,并延续保障房、城市更新、适老化改造、公积金改革等中期措施,但没有重申专项债收储和房地产税费减免等短期强刺激。高盛预计七月百强房企合约销售或同比增长5%,六月竣工约下降20%、全年下降1%,新开工仍可能大幅下滑。估值已接近历史低位,高盛明确维持中国海外发展买入观点,并偏好财务实力更强的国企开发商。
主要观点
- 政策层面,十五五扩大消费规划首次更明确地把房地产市场持续健康发展与居民财产性收入联系起来,相比此前主要关注金融资产稳定的表述有所拓展。中期框架强调保障房、高品质住房供给、城中村和老旧小区改造、适老化与智能化装修、物业管理和租赁市场规范。
- 规划还要求深化住房公积金制度改革、扩大使用范围,以适应更复杂的住房需求。但三月文件曾提及的专项债收购已建成未售住房和房地产税费减免没有出现在本次规划中,政策信号偏中长期制度建设,短期新增刺激力度有限。
- 约75城新房成交面积第28周环比下降25%、同比下降6%,七月至今中位数较六月下降3%、但同比增长5%;年初至今新房成交平均同比下降12%,较2024年和2023年水平分别低13%和38%,新房市场仍处于深度调整。
- 约20城二手房成交第28周环比下降6%、同比持平,七月至今环比下降9%、同比增长11%;年初至今二手房成交平均同比增长1%,较2024年和2023年分别高17%和11%。二手房相对新房仍具韧性,但边际动能也在减弱。
- 领先指标同步走低:二手房到访量周环比下降8%,领先登记销售一至两周的认购下降6%;中原经纪人信心指数周降2.2个百分点,业主报价指数周降0.4个百分点。经纪人和卖方的涨价预期下降,表明成交改善尚未转化为价格信心。
- 供给端略有改善,新房搜索活动周环比持平,而新增挂牌供应下降9%,较六月均值低7%、较2025年七月低18%。约20城库存余额周降0.4%、较2025年底下降5.7%,但库存去化月数仍为27个月,供需再平衡速度较慢。
- 高盛根据约75城销售推算,七月百强开发商合约销售或同比增长5%,较六月下降13%显著改善。贝壳二季度总交易额可能同比增长2%,其中新房下降23%、存量房增长12%,进一步体现市场重心向二手房转移。
- 竣工方面,高盛浮法玻璃供需模型显示六月竣工面积约同比下降20%,与五月约20%的降幅相近,2026全年预计下降1%。新开工则可能在六月同比下降高二十几个百分点,土地销售和水泥发运率均指向开发投资仍弱。
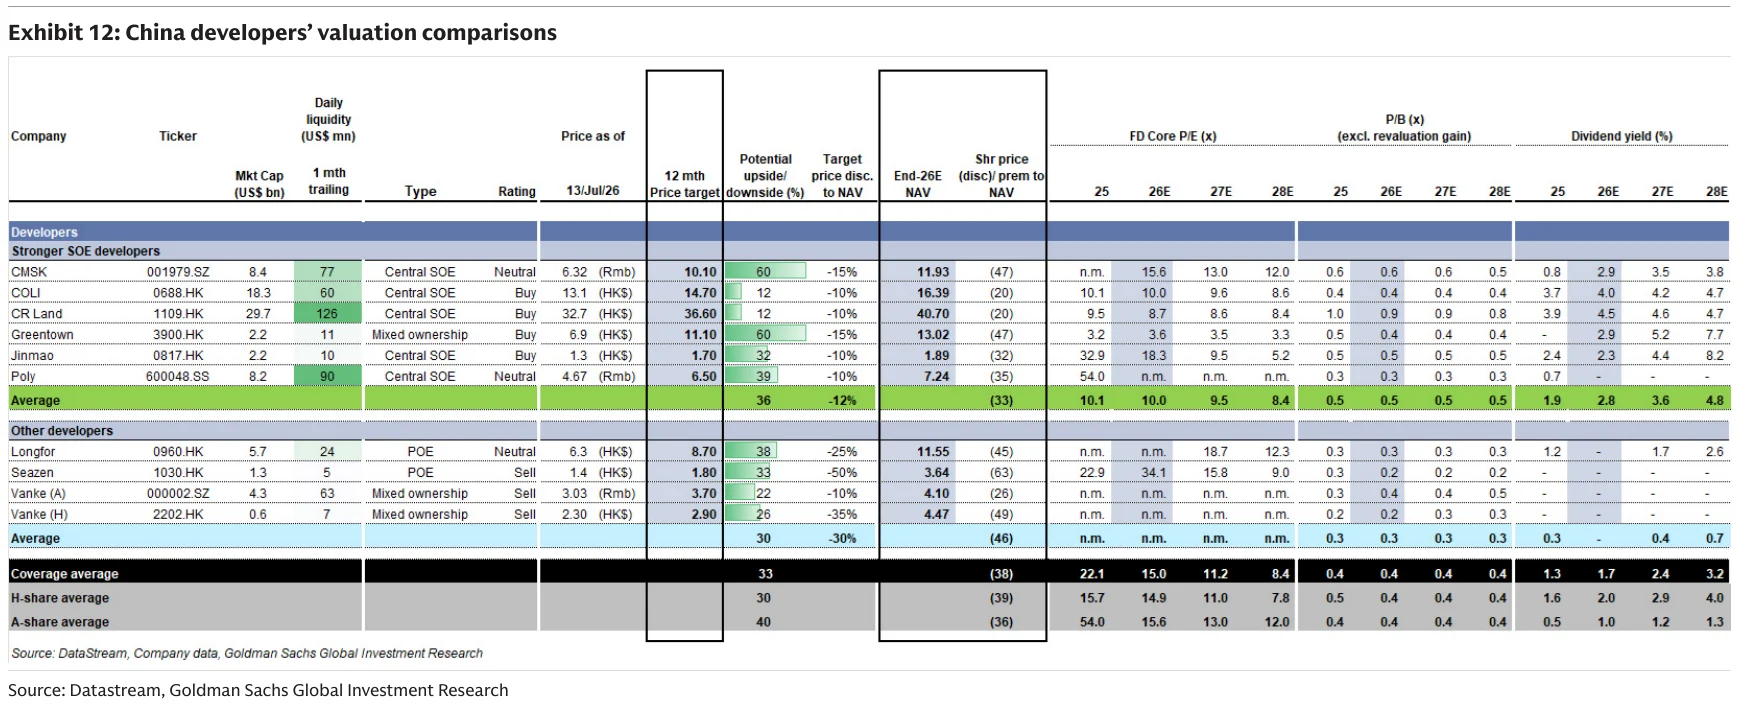
- 第28周强资质国企开发商股价平均下跌2%,中国海外发展逆势上涨4%;其他开发商平均也下降2%。离岸覆盖开发商平均跌1%,弱于MSCI中国上涨2%,在岸覆盖平均跌3%,与沪深300表现相当。
- 离岸和在岸覆盖开发商分别较2026年底预计资产净值折价39%和36%,2026年预计市净率均约0.4倍,处于或低于多个历史下行周期的估值底部。低估值提供安全边际,但成交、价格和新开工领先指标尚未确认全面复苏,选股仍应侧重资产质量与融资能力。
论述逻辑
十五五规划强化房地产健康发展、保障房和城市更新的中期制度框架 → 但专项债收储与税费减免等短期措施缺席 → 新房和二手房周度成交环比分别下降25%和6% → 到访、认购及价格预期等领先指标同步走弱 → 新挂牌收缩和库存下降提供有限供给端缓冲 → 七月至今同比仍改善并支持百强房企销售转正预期 → 竣工维持双位数下降且新开工可能进一步下滑 → 行业基本面仍是结构性而非全面复苏 → 估值落至历史低位后,强资质国企开发商和明确买入评级的中国海外发展相对占优。
关键展望
- 高盛预计七月百强房企合约销售同比增长约5%,较六月下降13%改善;是否兑现取决于后续周度成交和领先认购数据能否止跌,而非仅依赖月初低基数。
- 二手房市场预计继续好于新房,贝壳二季度总交易额可能同比增长2%,其中二手房增长12%而新房下降23%;存量房占比上升将改变开发商、经纪平台和家装链条的收益分布。
- 六月竣工或同比下降约20%,全年预计下降1%;新开工可能下降高二十几个百分点。施工链、建材需求和土地市场仍面临下行压力,政策托底尚未转化为开发投资回升。
- 27个月的库存去化周期仍偏长,价格预期继续下降。若新挂牌收缩持续且成交恢复,库存可缓慢改善;若需求再度走弱,低库存增速也难阻止价格压力。
- 政策上需关注专项债收储、税费减免、公积金改革和城市更新资金的后续细则。若只有中期供给改善而缺少直接需求支持,行业估值修复可能先于基本面但持续性有限。
推荐标的
- 中国海外发展(0688.HK,买入):第28周股价逆势上涨4%,高盛明确维持买入评级;强国企背景、资产质量和融资能力使其在销售与价格仍弱的环境中相对占优。
- 强资质国企开发商:行业整体以约0.4倍2026年预计市净率交易,估值接近历史低位;优先选择资产负债表稳健、核心城市土储和融资渠道更好的国企,而非单纯追逐高折价。
- 贝壳及存量房交易服务链:二季度总交易额预计同比增长2%,二手房交易增长12%可对冲新房下降23%;受益逻辑来自交易结构向存量房迁移,风险是经纪人信心与业主报价预期继续走低。
- 谨慎对待依赖新开工和竣工的高杠杆开发商及上游链条:六月新开工可能下降高二十几个百分点,竣工约下降20%,中期政策尚不足以立即逆转现金流和需求压力。
关键图表
Exhibit 1:约75城上周新房成交面积环比下降25%、同比下降6%

Exhibit 2:约75城年初至今新房成交面积同比下降12%,较2024年和2023年分别下降13%和38%
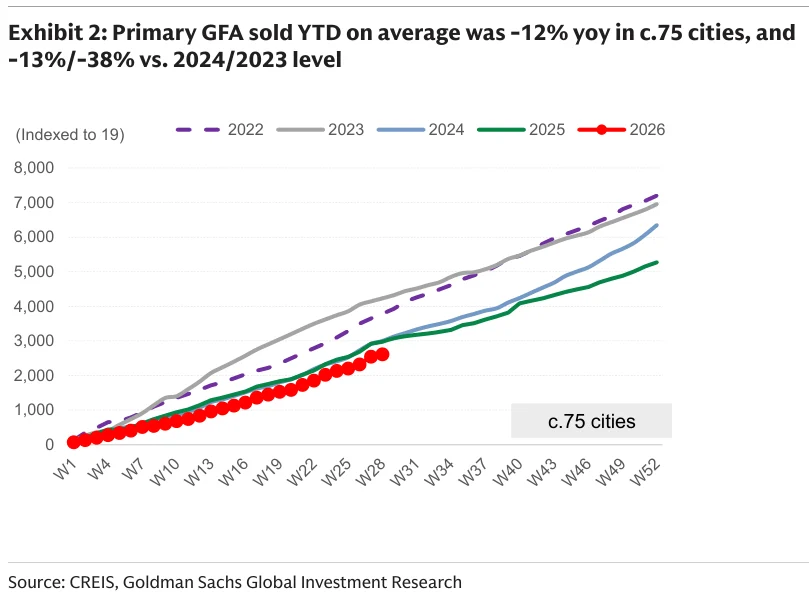
Exhibit 3:约20城上周二手房成交面积环比下降6%、同比持平
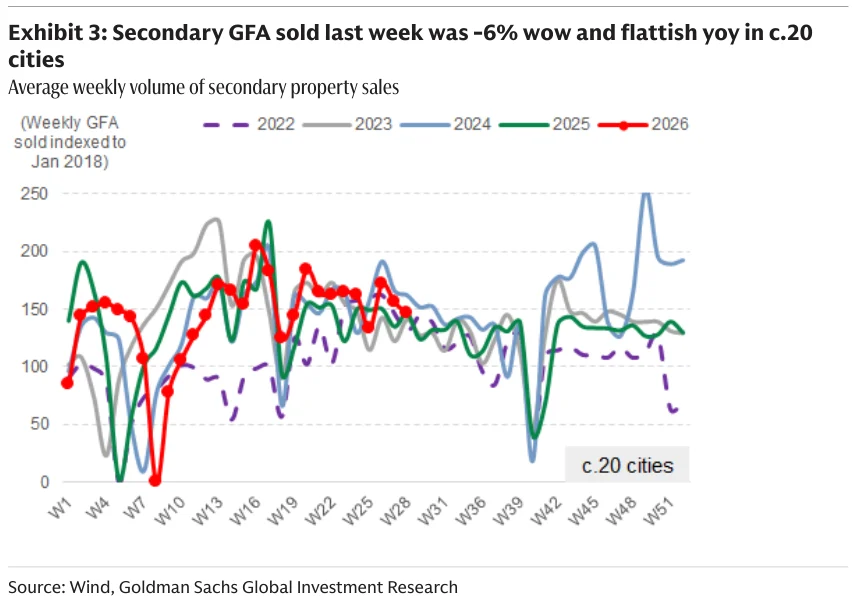
Exhibit 4:约20城年初至今二手房成交面积同比增长1%,较2024年和2023年分别增长17%和11%
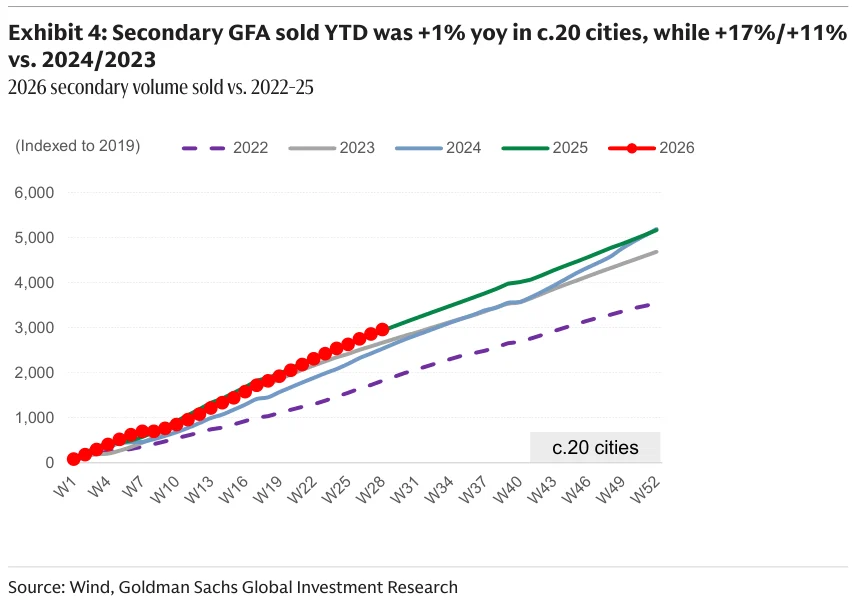
Exhibit 5:四城中原经纪人信心指数平均环比下降2.2个百分点、同比上升2.3个百分点
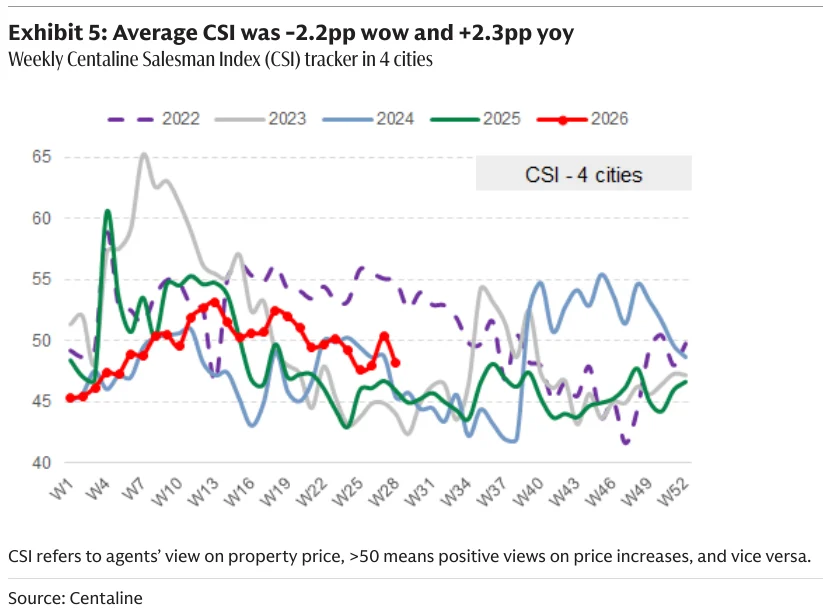
Exhibit 6:六城中原业主报价指数平均环比下降0.4个百分点、同比下降5.5个百分点
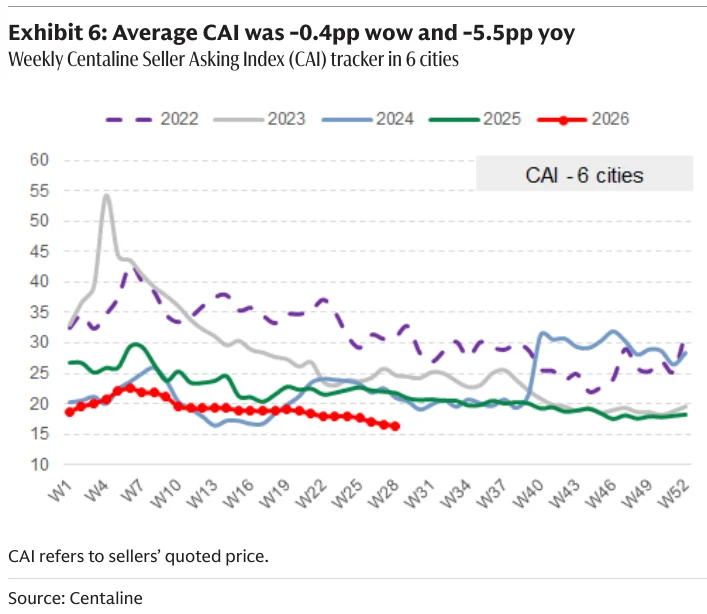
Exhibit 7:约20城库存余额环比下降0.4%、较2025年底下降5.7%,并按城市层级分解
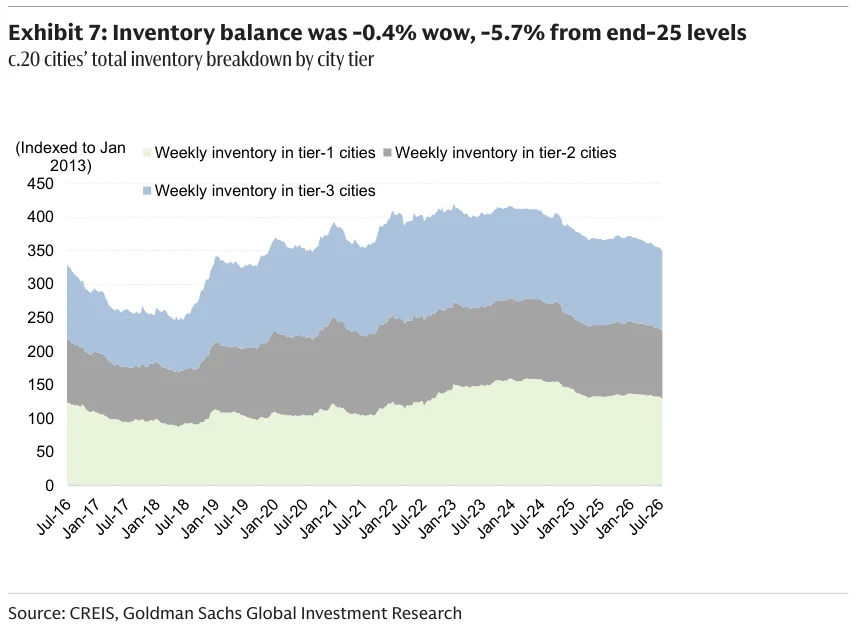
Exhibit 8:约20城库存去化月数环比上升0.3%、较2025年底下降3.5%,并按城市层级分解
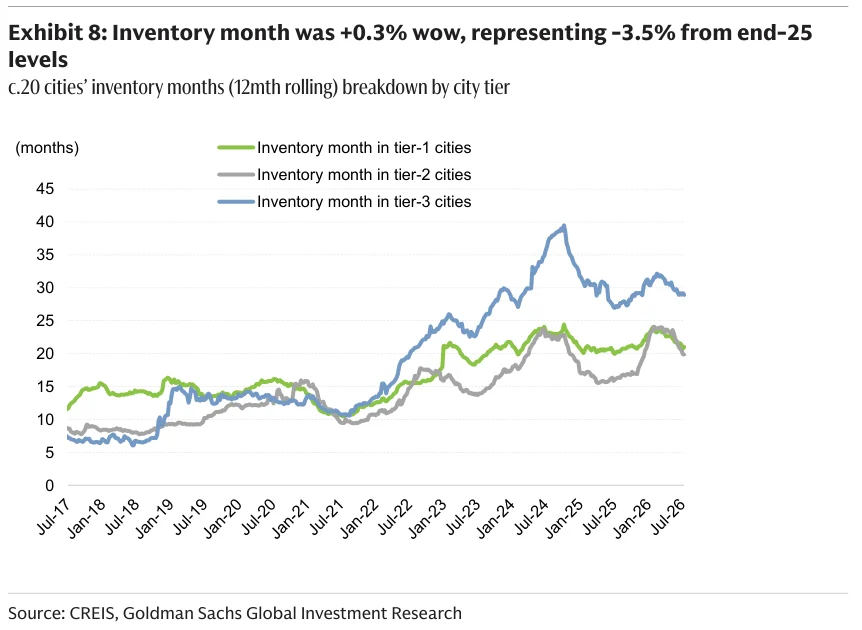
Exhibit 9:基于高盛浮法玻璃供需模型的月度房屋竣工面积追踪

Exhibit 10:高盛模型显示2026年六月房屋竣工面积同比下降约20%

Exhibit 11:第28周强国企开发商平均下跌2%、中国海外发展上涨4%,其他开发商平均下跌2%,离岸覆盖下跌1%而MSCI中国上涨2%,在岸覆盖与沪深300均下跌3%
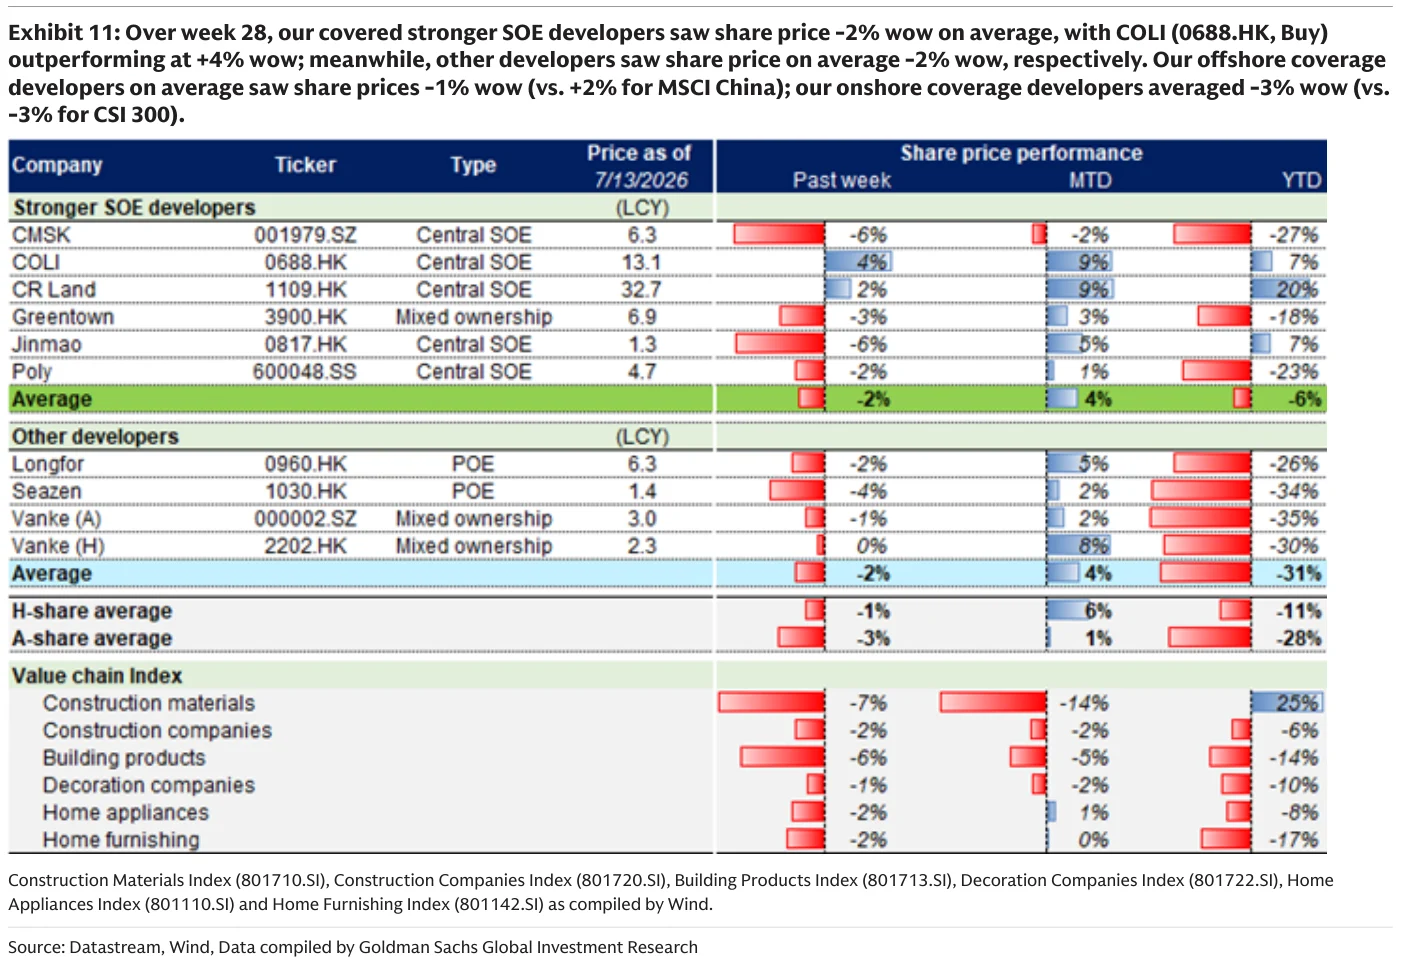
Exhibit 12:中国房地产开发商估值比较