招商证券 生物医药行业周报:医药“十五五”规划明确创新发展目标,AI4S全球迎来多重催化,看好创新产业链、AI与生命科学上游
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周(9月14日-18日)A股与港股医药板块同步上涨,申万医药生物指数上涨3.26%,跑赢沪深300指数3.32个百分点;恒生医疗保健指数上涨4.07%,跑赢恒生指数4.30个百分点,医疗研发外包(+8.32%)领涨子板块。 政策层面,十部门公布《医药工业发展“十五五”规划》,提出创新药产业规模年均增速不低于20%,创新医疗器械五年累计上市不少于200个,首创新药全球占比不低于25%。 产业层面,康方生物在WCLC披露依沃西单抗HARMONi-2研究OS期中分析数据显著延长总生存期(HR 0.73);AI制药方面,金斯瑞加入礼来TuneLab提供湿实验服务,诺和诺德与Anthropic达成合作。 招商证券维持行业“推荐”评级,看好创新药与出海产业链、CXO、AI与生命科学上游以及药房与医疗器械板块。
主要观点
- 医药板块本周A股与港股同步跑赢基准,医疗研发外包涨幅居前。申万医药生物上涨3.26%,相对沪深300超额收益为+3.32个百分点,在31个申万一级行业中位列第4;恒生医疗保健指数上涨4.07%,跑赢恒生指数4.30个百分点。子板块中医疗研发外包(+8.32%)、其他生物制品(+5.40%)、原料药(+5.17%)涨幅居前。
- 医药板块估值维持高溢价水平。当前申万医药生物PE(TTM)为32.45倍,相对沪深300指数溢价约142.53%;恒生医疗保健指数PE(TTM)为30.68倍,相对恒生指数溢价约180.31%。
- 十部门公布医药工业“十五五”规划,明确量化发展指标。工信部联规〔2026〕210号文件提出到2030年,首创新药(FIC)占全球比例不低于25%,“十五五”期间创新医疗器械上市数量累计不少于200个,创新药产业规模年均增速不低于20%,上市企业平均研发投入强度年均不低于10%;全球年销售额超10亿美元品种不少于5个,年营收超100亿元企业达50家。
- 康方生物依沃西单抗在WCLC披露HARMONi-2研究OS期中分析阳性数据。在中国开展的一线治疗PD-L1阳性晚期非小细胞肺癌研究中,依沃西单抗对比帕博利珠单抗显著延长总生存期,两组中位OS分别为30.8个月和22.6个月,HR为0.73(95% CI: 0.57-0.95,P=0.009)。
- 通用AI大模型切入药物研发场景,“AI算力+湿实验验证”构成新一代基础设施。金斯瑞加入礼来TuneLab提供湿实验服务;诺和诺德与Anthropic合作探索Claude Science在药物研发中的应用。下游对高通量湿实验验证及AI-Ready Data需求持续提升。
- 跨国药企与中国创新药企BD及并购交易持续推进。GSK与恩沐生物就多发性骨髓瘤三特异性TCE抗体达成全球权益协议,交易总额最高达7.5亿美元(计划2027年启动I期临床);诺华行使维泰瑞隆脑部递送平台独家选择权,维泰瑞隆交割后将获1.25亿美元付款。
- 资本市场投融资与IPO动态保持活跃。百利天恒全资子公司盘古资本拟以500万美元认购Connexus Therapeutics A轮优先股,持股7.91%;信诺维于9月16日在科创板上市,发行价格27.60元/股,募资总额约18.03亿元。
论述逻辑
- 政策定调与顶层规划(《医药工业发展“十五五”规划》确立创新药20%增速及FIC占比25%等硬性指标) + 临床突破与出海验证(WCLC康方依沃西单抗OS数据击败帕博利珠单抗,海外药企大额BD与技术平台并购持续落地) + 前沿技术与AI4S全球共振(大模型与湿实验服务深度结合,拉动生命科学上游验证工具需求) → 医药板块估值重塑,持续看好创新药、CXO、生命科学上游及器械药房龙头标的。
关键展望
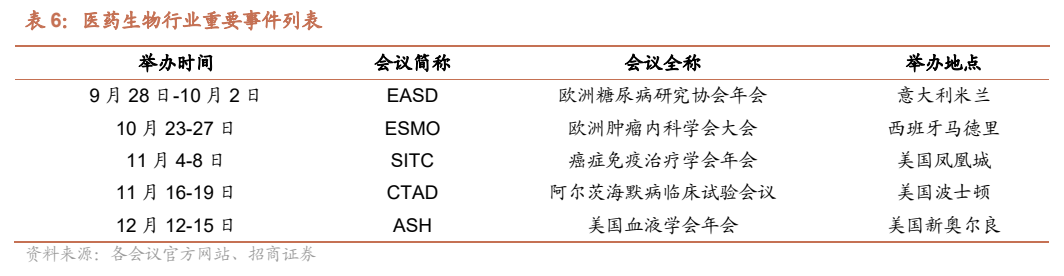
- 关注下半年全球多项重磅学术会议催化:9月28日-10月2日EASD(欧洲糖尿病研究协会年会,意大利米兰)、10月23-27日ESMO(欧洲肿瘤内科学会大会,西班牙马德里)、11月4-8日SITC(癌症免疫治疗学会年会,美国凤凰城)、11月16-19日CTAD(阿尔茨海默病临床试验会议,美国波士顿)、12月12-15日ASH(美国血液学会年会,美国新奥尔良)。
- 恩沐生物三特异性TCE抗体项目计划于2027年启动I期临床研究,交易仍须满足交割条件。
- 核心风险关注:药物研发失败或不及预期风险、行业市场竞争进一步加剧风险、医药行业强监管政策影响风险,以及可能影响全球交易的地缘政治风险。
推荐标的
- 招商证券维持医药生物行业“推荐”评级。报告重点梳理以下细分赛道相关标的:1)CXO:CRO关注益诺思、昭衍新药、泰格医药、美迪西、诺思格;CDMO关注药明康德、凯莱英、康龙化成、皓元医药,港股药明生物、药明合联。2)创新药与出海产业链:A股关注百利天恒、恒瑞医药、迪哲医药、三生国健、科伦药业;港股关注信达生物、康方生物、翰森制药、科伦博泰生物-B、复宏汉霖、和铂医药-B。3)AI与生命科学上游:金斯瑞生物科技(基因合成)、华大智造(基因测序)、义翘神州、近岸蛋白(体外功能验证/重组蛋白试剂)、毕得医药、诺唯赞、皓元医药(研发工具)、百奥赛图、药康生物、南模生物(模式动物);AI制药平台关注剂泰科技、英矽智能、晶泰控股、维亚生物、泓博医药、成都先导。4)药房与医疗器械:益丰药房、老百姓、大参林、惠泰医疗、联影医疗、迈瑞医疗、新产业、英科医疗等。
关键图表
图1. 表 1: 本周 A 股与港股核心指数涨跌幅情况统计
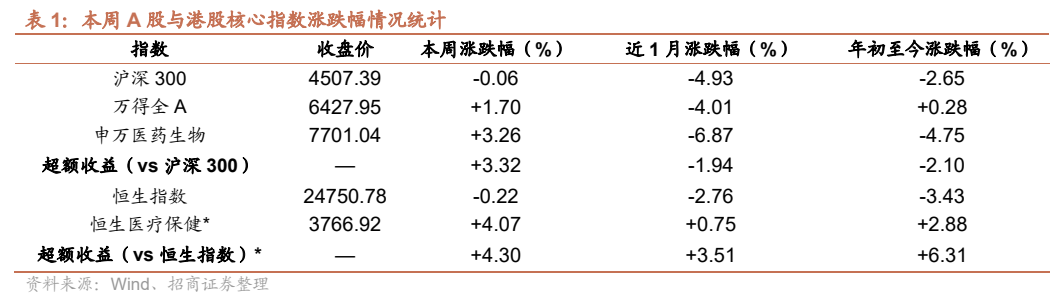
图2. 表 2: 本周 A 股与港股核心指数估值情况统计
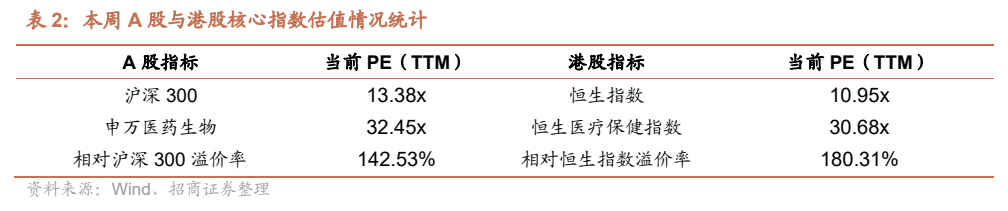
图3. 表 3: 本周申万医药生物子板块涨跌幅情况统计
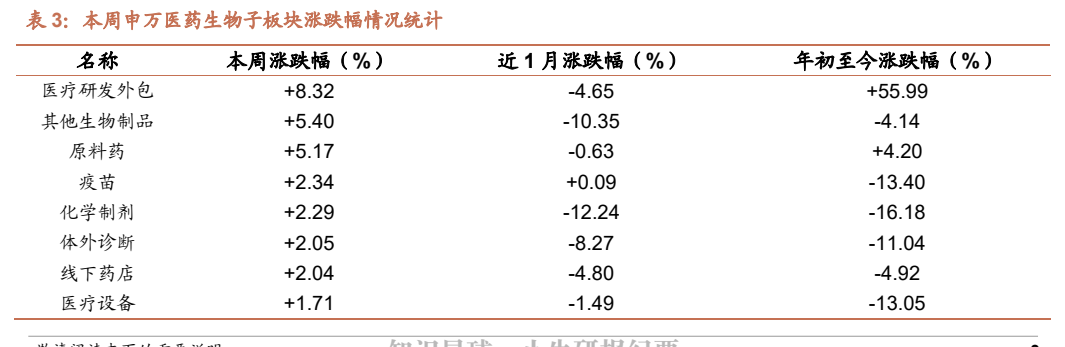
图4. 表 4: 本周 A 股医药生物板块涨跌幅前十个股统计
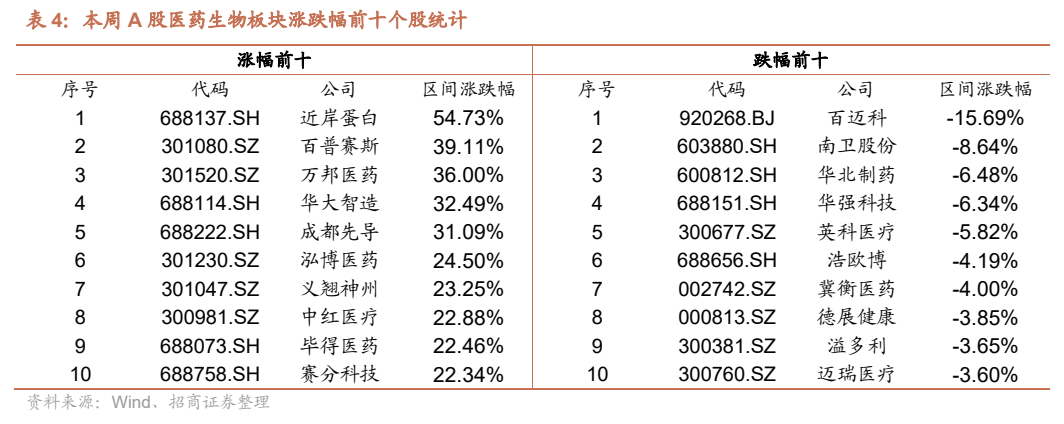
图5. 表 5: 本周 H 股医药生物板块涨跌幅前十个股统计
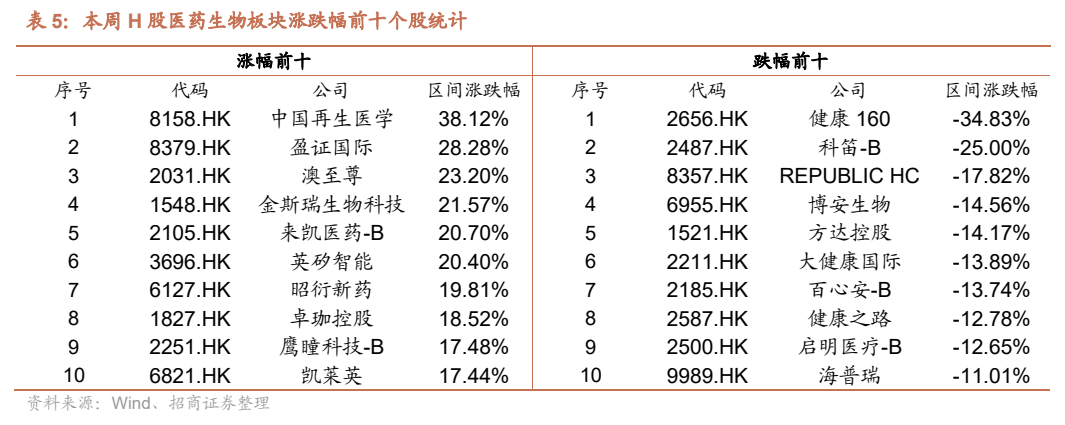
图6. 表 6: 医药生物行业重要事件列表