单戈 许常捷 杨航 行业研究 行业动态 ——洞见地产(三):房价阶段性止跌,为何消费疲软
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年上半年,中国房地产市场出现了一个看似矛盾的宏观组合:一、二、三线城市二手住宅价格环比从2025年12月的-0.9%、-0.7%、-0.7%收敛至2026年6月的+0.3%、-0.3%、-0.4%,但同期社会消费品零售总额增速却从2025年上半年的+5.0%骤降至2026年上半年的+1.3%,月度增速从1-2月的2.8%逐月回落至5月的-0.6%。 报告认为,这一背离并非否定房价对消费的影响,而是因为2018年后"地产需求→土地财政→地方政府支出→产出和收入→消费"的一般均衡链条已经弱化,"房价止跌→消费回升"失去了理论基础。 更关键的是,当前止跌的是二手房价格,而2026年上半年房地产开发投资同比下降18.0%、新建商品房销售面积下降11.6%、销售额下降13.6%、房企到位资金下降20.2%、地方国有土地使用权出让收入下降31.5%,二手房与"新房—土地—财政—信用扩张"体系已明显脱钩。 报告判断后续仍需关注消费倾向好转、财政实质扩张、投资函数修复等推动总需求曲线右移的外生变量是否出现趋势性好转,若尚未出现则对楼市持相对谨慎态度,预计2026年房地产销售量价仍面临一定下行压力。 华创证券维持房地产行业"推荐"评级,投资策略提出从区域深耕型开发房企、头部购物中心红利资产、中介龙头三个方向寻找alpha,推荐太古地产,建议关注绿城中国、滨江集团、建发国际集团、中国海外宏洋集团、华润置地、越秀地产、希慎兴业、贝壳-W。
主要观点
- 2026年上半年二手房价格环比跌幅明显收窄,一线城市转正至+0.3%,但价格改善集中在一线和部分强二线,并非全国同步反转。
- 消费增速大幅下滑,社零总额增速从2025上半年+5.0%降至2026上半年+1.3%,月度增速从1-2月2.8%逐月回落至5月-0.6%,6月仅小幅修复至1.0%。
- 房价与消费背离的根本原因是传导链条断裂:2018年后房价难以通过早周期机制移动总需求曲线,真正推动消费的"地产需求→土地财政→地方支出→收入→消费"链条已弱化。
- 当前止跌的是"二手房价格",而"新房—土地—地方财政—信用扩张"体系继续深度下行,二者明显脱钩。
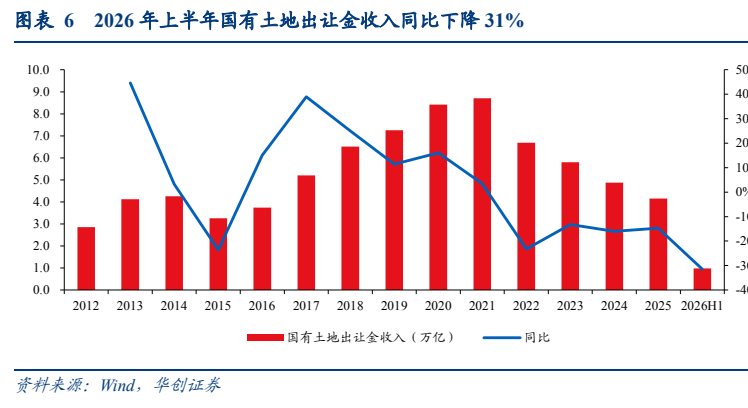
- 土地出让收入大幅下滑31.5%,二手房价格跌幅收窄并未重启地产对GDP和居民收入的传统传导。
- 从居民消费函数看,中国房价上涨更可能体现为消费挤出效应而非财富效应,房价跌幅收窄意味着负面冲击和正面释放同时减弱,对消费净边际影响本就不大。
- 后续真正值得关注的变量仍是收入和总需求,需观察消费倾向好转、财政实质扩张、投资函数修复等外生变量是否出现趋势性好转。
- 若外生变量尚未出现趋势性好转,对后续房地产市场持相对谨慎态度,预计2026年房地产销售量价或仍面临一定下行压力。
- 华创证券维持房地产行业"推荐"评级。
- 开发类方向:高拿地精准度保障资产端收益率,区域深耕型房企更适应缩圈趋势,建议关注绿城中国、滨江集团、建发国际集团、中国海外宏洋集团、华润置地、越秀地产。
- 稳定红利方向:头部购物中心α属性强,推荐太古地产,建议关注希慎兴业。
- 中介龙头方向:建议关注贝壳-W,重视其降本增效后稳态现金流。
论述逻辑
- 2026年上半年二手房价格跌幅收窄(一线环比转正+0.3%)与消费增速骤降(社零+1.3%)同时出现 → 并非否定房价对消费的影响,而是验证2018年后房价不再通过早周期机制移动总需求曲线 → 真正的传导链条"地产需求→土地财政→地方支出→收入→消费"已弱化 → 当前止跌的只是二手房价格,而新房投资-18.0%、销售面积-11.6%、土地出让收入-31.5%表明"新房—土地—财政—信用"体系仍在下行 → 二手房与经济传导脱钩 → 消费和房价均为总需求曲线左移的结果变量,取决于收入和总需求 → 需观察外生变量(消费倾向好转、财政实质扩张、投资函数修复)是否趋势好转 → 未现好转则对楼市持谨慎,预计2026年量价仍承压 → 从开发类区域深耕、稳定红利购物中心、中介龙头三方向寻找alpha
关键展望
- 若消费倾向好转、财政实质扩张、投资函数修复等外生变量未出现趋势性好转,对后续房地产市场仍持相对谨慎态度。
- 预计2026年房地产销售量价或仍面临一定下行压力。
- 随着房价下跌购房门槛降低,一部分需求入市符合理论推演,但需关注阶段性需求释放的持续性。
- 风险提示:产业、人口兑现不及预期,广义财政发力不足。
推荐标的
- 太古地产:推荐。旗下购物中心基本为商圈头部且运营能力处于第一梯队,α属性强,即使面临消费下行也能保持租金稳定甚至增长。
- 绿城中国、滨江集团、建发国际集团、中国海外宏洋集团、华润置地、越秀地产:建议关注。区域深耕型开发类房企,高拿地精准度保障资产端收益率,拿地决策胜率高。
- 希慎兴业:建议关注。香港铜锣湾头部购物中心持有者。
- 贝壳-W:建议关注。中介龙头,通过对经纪人强管控建立高效中央交易系统,大幅提高交易效率,保持高市占率,重视降本增效后稳态现金流。
关键图表
图1. 图表 3: 房价与消费之间的关系分两个层面房价与收的关系及收与消费的关系
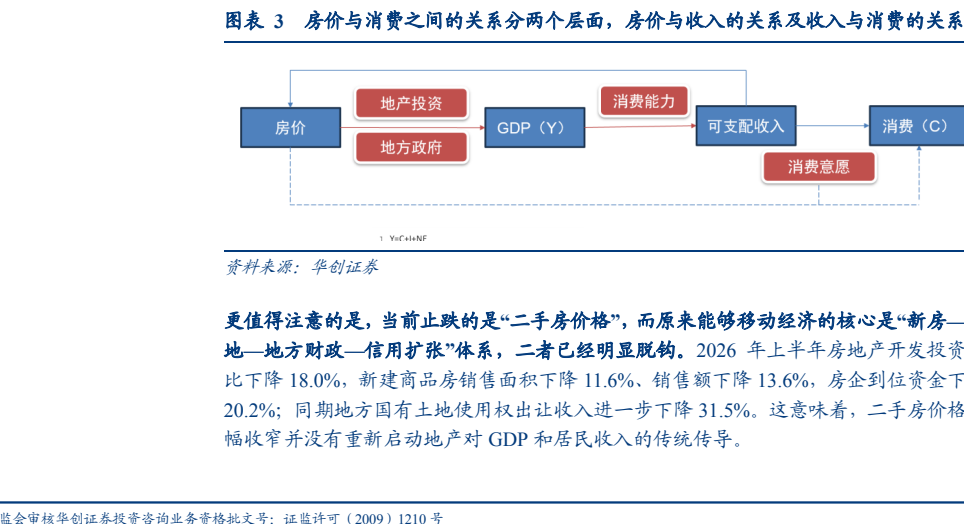
图2. 图表 62026: 年上半年国有土地出让金收入同比下降31%