高盛 百胜中国(YUMC.US):26年第三季度前瞻:同店增速疲软,但门店扩张和菲律宾许可费节省支持利润;买入(列入确信买入名单)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
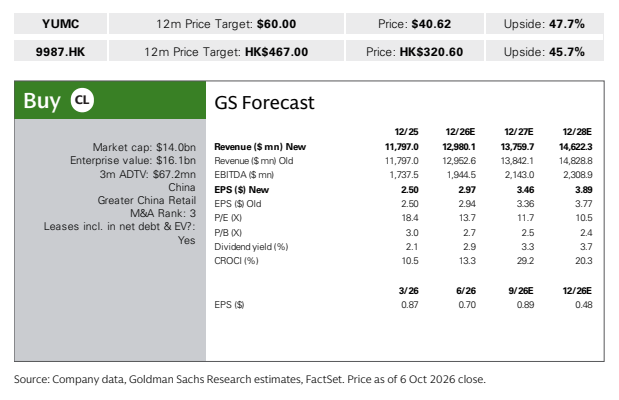
高盛预计百胜中国将于11月初公布2026年第三季度业绩,预测销售额/餐厅利润/经营利润同比分别增长+9.3%/+9.2%/+10.4%(固定汇率口径+3.4%/+3.3%/+4.5%)。 预计KFC/PH同店销售同比-1%/-1%(2Q26为+1%/+1%),分别相当于疫情前水平的89%/86%,同时预计3Q26净开店470家、门店总数达19,767家。 利润率方面,预计餐厅利润率同比微升0.1pp至17.4%,O&O成本率因菲律宾(PH)品牌收购后的许可费节省下降0.9pp,部分被人力成本率上升0.4pp(外卖占比提高)和食品及包装成本率上升0.3pp(营销活动)抵消;集团经营利润率同比扩张0.1pp至12.6%,净利率因利息收入下降收缩0.1pp至8.7%,对应固定汇率口径净利润同比+2.5%(报表口径+8.4%)。 股价自7月30日2Q26财报公布以来回调15%,7/8月餐饮零售额增速放缓至+1.4%/+1.1%,但高盛认为公司可凭借门店扩张、韧性同店和成本控制继续获取市场份额。 高盛将2026-28E净利润预测小幅上调约1-2%(更强人民币假设和PH更快扩张及许可费节省),12个月目标价上调至US$60/HK$467(前值US$59/HK$459),基于维持不变的KFC/PH 11X/7X 2026E EV/EBITDA,维持买入评级并列入确信买入名单,对应现价上行空间分别为47.7%和45.7%。
主要观点
- 高盛预计百胜中国将于11月初公布3Q26业绩,预测销售额/餐厅利润/经营利润同比+9.3%/+9.2%/+10.4%,固定汇率口径+3.4%/+3.3%/+4.5%
- 预计KFC/PH同店销售同比-1%/-1%(2Q26为+1%/+1%),分别相当于疫情前水平的89%/86%
- 门店扩张延续:预计3Q26净开店470家,门店总数达19,767家
- 预计餐厅利润率同比+0.1pp至17.4%:O&O成本率因PH品牌收购后的许可费节省下降0.9pp,被人力成本率+0.4pp(外卖占比提高)和食品及包装成本率+0.3pp(营销活动)部分抵消
- 预计集团经营利润率同比+0.1pp至12.6%(即便G&A费率+0.2pp),净利率同比-0.1pp至8.7%(利息收入下降),对应净利润固定汇率同比+2.5%、报表口径+8.4%
- 股价自7月30日2Q26财报以来回调15%,反映不利天气和宏观疲软担忧;餐饮零售额增速7/8月放缓至+1.4%/+1.1%(1Q/2Q26为+4.2%/+1.3%)
- 高盛认为YUMC仍可通过门店扩张和韧性同店获取市场份额;3Q26外卖占比同比上升仍构成压力,但拖累应小于1H26,O&O成本(租金及PH许可费)节省支撑盈利
- 将2026-28E净利润预测小幅上调约1-2%:更强人民币假设和PH上行(更快扩张及品牌收购后许可费节省)足以抵消2H26E和2027-28E放缓的同店前景
- 12个月目标价上调至US$60/HK$467(前值US$59/HK$459),基于维持不变的KFC/PH 11X/7X 2026E EV/EBITDA;维持买入(列入确信买入名单)
- Exhibit 1盈利预览:3Q26E销售额3,504(百万美元)、餐厅利润567(利润率17.4%)、经营利润441(利润率12.6%)、净利润306(利润率8.7%);SSSG为-1%,同比-2ppt
- 9月大部分大宗商品价格略有回升,唯白羽肉鸡除外;Exhibit 3追踪鸡肉、猪肉、羊肉、牛肉批发价同比
- 报价基准(截至2026年10月6日收盘):YUMC现价US$40.62对应目标价US$60.00(上行空间47.7%);9987.HK现价HK$320.60对应目标价HK$467.00(上行空间45.7%)
论述逻辑
- 宏观疲软(餐饮零售额7/8月放缓至+1.4%/+1.1%)与天气担忧 → 股价自2Q26财报回调15% → 但高盛判断YUMC凭门店扩张(3Q26净开店470家、总店数19,767家)和韧性同店继续抢份额 → 同店虽转弱至-1%,PH品牌收购后的许可费节省令O&O成本率降0.9pp,对冲外卖占比上升(人力成本+0.4pp)与营销投入(食品及包装+0.3pp)→ 餐厅利润率同比+0.1pp至17.4%、OPM+0.1pp至12.6% → 支撑上调2026-28E净利润预测约1-2%,目标价升至US$60/HK$467,维持买入(确信买入名单)
- 时间维度递进:3Q26外卖占比拖累小于1H26 → 4Q26骑手成本相关压力因基数正常化进一步缓解 → 2027E增长可见度因必胜客净开店指引上调、新举措按计划推进及稳固执行与成本控制保持完好 → 构成长期看多的完整链条
关键展望
- 3Q26业绩预计11月初公布,为下一个关键验证点
- 4Q26外卖占比上升带来的骑手成本同比压力预计因基数正常化而进一步缓解
- 2027E集团增长可见度保持完好:必胜客净开店指引上调、新举措按计划推进、持续的稳健执行与成本控制以及PH品牌收购带来的利润率益处
- 风险与压力点:3Q26同店增速转负(-1%)、外卖占比同比上升构成不利因素(拖累应小于1H26)、G&A费率上升0.2pp、利息收入下降压制净利率
推荐标的
- 百胜中国(YUMC US,ADR):买入(列入确信买入名单,Buy on CL);12个月目标价US$60.00(由US$59.00上调),报告页首现价US$40.62,隐含上行空间47.7%;理由:同店疲软但门店扩张与PH许可费节省支撑利润,目标价基于KFC 11X 2026E EV/EBITDA
- 百胜中国(9987.HK,H股):买入(确信买入名单);12个月目标价HK$467.00(由HK$459.00上调),现价HK$320.60,隐含上行空间45.7%;对应PH 7X 2026E EV/EBITDA
- 盈利预测调整:2026-28E净利润上调约1-2%;2026E EPS由US$2.94上调至US$2.97,2027E由US$3.36至US$3.46,2028E由US$3.77至US$3.89(对应12/26E-12/28E P/E为13.7/11.7/10.5倍,股息率2.9%/3.3%/3.7%)
- 本评级为相对覆盖范围的相对评级,覆盖范围包括Anta Sports Products、Bloks Group、Bosideng、Chagee、Haidilao、Li Ning、Luckin Coffee、Miniso、Mixue Group、Pop Mart、Shenzhou International、Xtep International等消费股(完整名单见披露附录);YUMC的M&A Rank为3
关键图表
图2. 我们预计3Q26E集团餐厅利润率将同比小幅提升
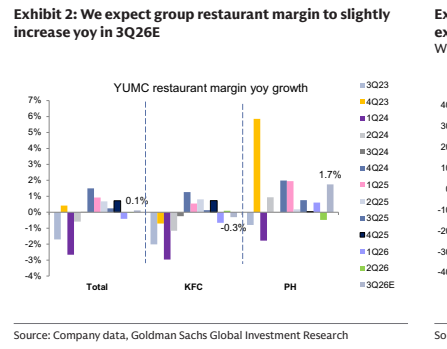
图3. 9月多数商品价格小幅回升,白羽肉鸡价格同比增速——涵盖鸡肉、猪肉、羊肉和牛肉
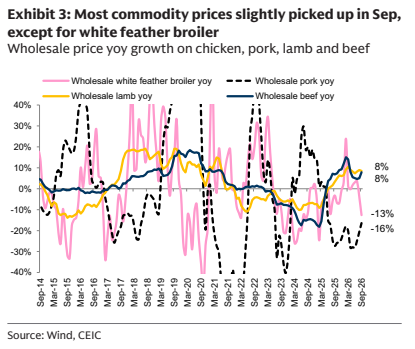
图4. 百胜中国盈利预测调整
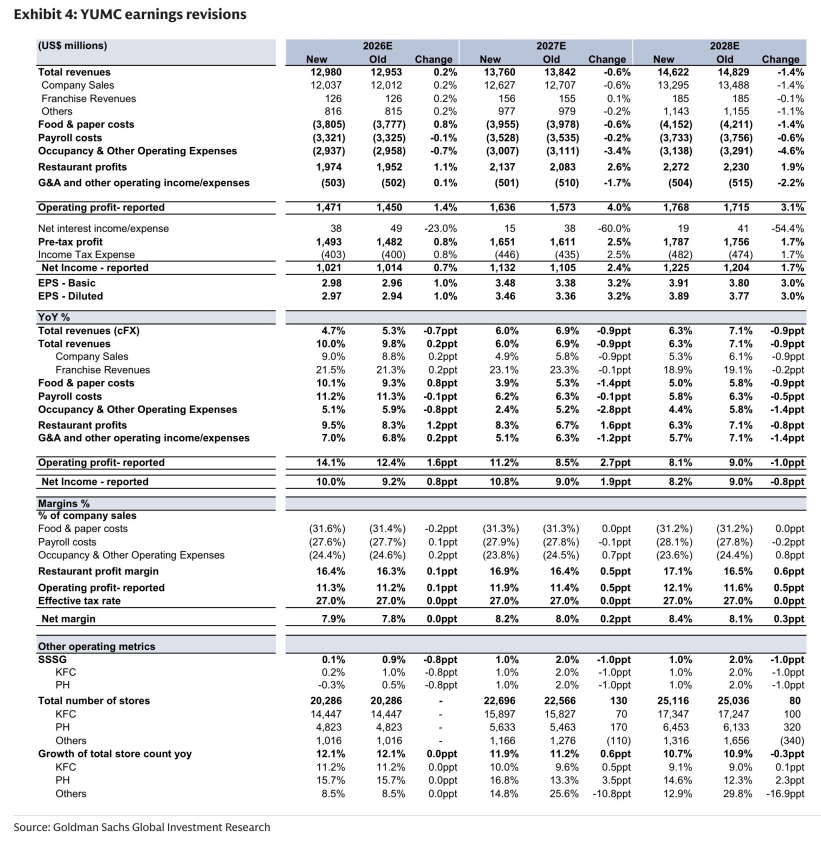
图5. yume 12个月目标价:60.00美元 股价:40.62美元 上涨空间:47.7%