德意志银行:中国银行业:6月社融和新贷款依然疲软,下半年预计更多政策支持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
6月社会融资规模增量和新增人民币贷款受季末效应推动,分别回升至3.4万亿元和1.6万亿元,但均低于2025年同期及市场一致预期,显示实体融资需求仍然低迷。 社融存量同比增速由5月的7.7%降至7.4%,贷款余额增速进一步降至历史新低5.2%,整体信用脉冲弱于上年。 社融结构继续依赖政府债、企业债和股票融资,贷款贡献减弱,其中政府债融资由5月的1.2万亿元放缓至7680亿元,企业债融资则升至4010亿元。 企业贷款是新增贷款的主要来源,但企业中长期贷款较上年6月减少45%,票据融资升至1140亿元,反映企业投资态度依然谨慎。 居民贷款由5月减少1410亿元转为增加2650亿元,但改善主要来自季节性,居民信贷需求和去杠杆意愿尚未发生根本变化。 新增存款为2.0万亿元,居民和企业新增存款均约为2.0万亿元和1.9万亿元,非银金融机构存款则减少9900亿元。 德意志银行预计下半年将加快政府债发行和财政支出,以支持国内需求,同时央行更加重视资金效率和贷款质量,银行贷款增速或逐步放缓;银行股配置继续偏好企业业务敞口较大、经营表现稳健且股息率合理的大型银行。
主要观点
- 6月社融增量为3.4万亿元,较5月的2.0万亿元回升,但低于上年同期4.2万亿元和市场一致预期3.7万亿元。
- 社融存量同比增速从5月的7.7%降至7.4%,贷款余额增速降至历史新低5.2%,信用扩张整体弱于上年。
- 政府债融资由5月的1.2万亿元降至7680亿元,报告据此判断下半年可能投放更多财政支持以稳定经济增长。
- 企业债融资升至4010亿元,高于上年同期2420亿元及5月1680亿元,显示企业正利用低利率环境降低融资成本。
- 股票融资增至630亿元,创新科技企业上市带来的资本融资维持较强动能。
- 新增人民币贷款由5月的5200亿元回升至1.6万亿元,但仍低于上年6月的2.2万亿元和一致预期1.9万亿元。
- 企业贷款增加1.5万亿元,是新增贷款的主要驱动力,但企业中长期贷款同比减少45%,票据融资升至1140亿元,反映企业投资仍然谨慎。
- 居民贷款由5月减少1410亿元转为增加2650亿元,但报告认为主要是季节性改善,需求仍弱于历史水平。
- 6月新增存款为2.0万亿元,高于5月的1.8万亿元、低于上年6月的3.2万亿元;居民与企业新增存款分别为2.0万亿元和1.9万亿元。
- 非银金融机构存款减少9900亿元,报告将其归因于市场波动上升、投资机会减少后资金流入理财产品放缓。
- 财政存款减少9390亿元,接近2023年6月的1.1万亿元,体现税期后季节性因素及政府支出加快。
论述逻辑
- 季末效应推动6月社融和贷款环比回升,但两者仍低于上年同期及一致预期,且社融与贷款存量增速继续下降;企业中长期贷款偏弱、票据融资增加及居民贷款仅季节性修复,进一步印证实体融资需求不足;上半年财政投放节奏较慢,加上经济活动走弱和央行维持宽松立场,因此报告预计下半年政府债发行、财政支出及支持内需的政策将加快;在贷款增长逐步放缓的环境下,银行配置应侧重企业业务更强、经营韧性较高且股息率合理的大型银行。
关键展望
- 报告预计2026年下半年将加快推出支持国内需求的政策,并加速政府债发行和财政支出。
- 央行强调逆周期与跨周期调节,并加强货币政策和财政政策协调,为后续政策支持提供方向。
- 随着央行更加重视资金使用效率和贷款质量,而非贷款规模的表面增长,银行贷款增速预计将逐步放缓。
- 居民主动去杠杆压力虽出现季节性缓解,但尚未根本消退,居民信贷需求仍是后续观察重点。
推荐标的
- 建设银行H股(CCB-H)为银行业首选之一,前收盘价8.19港元;报告偏好其所属的大型银行类别,理由是企业业务敞口较大、经营表现稳健且股息率合理,正文未列明个股评级或目标价。
- 中国银行H股(BOC-H)为银行业首选之一,前收盘价5.10港元;报告偏好其所属的大型银行类别,理由是企业业务敞口较大、经营表现稳健且股息率合理,正文未列明个股评级或目标价。
关键图表
图1. 2026年6月新增社会融资规模
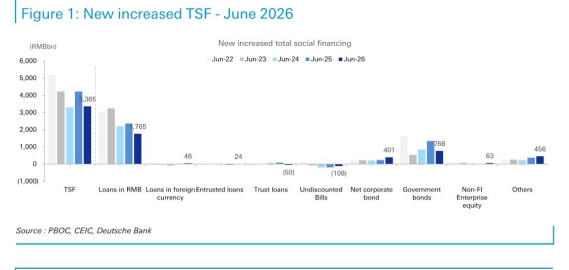
图2. 2026年6月新增人民币贷款
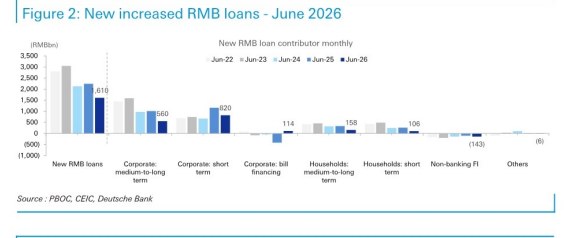
图3. 2026年6月新增存款

图4. 货币供应量与社融增速(同比)
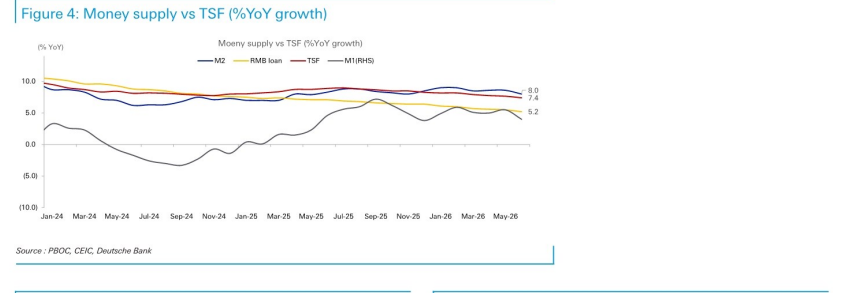
图5. 社融存量及增速

图6. 贷款增速与存款增速

图7. 新增人民币贷款运行率

图8. M1与M2
