高盛 中国:9月制造业、建筑业和服务业采购经理指数均上升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
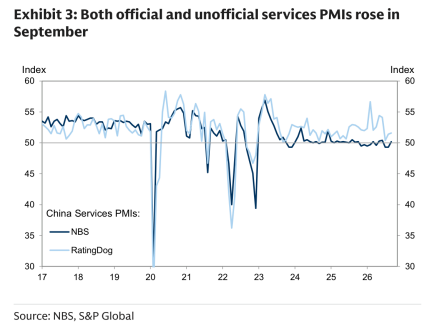
高盛经济研究团队点评2026年9月中国PMI数据:官方NBS制造业PMI从8月的49.8升至50.1,且回升完全由产出分项拉动(产出分项从50.4升至51.7),新订单和就业分项则分别小幅回落至50.5和48.4;NBS非制造业PMI从49.0升至50.2,建筑业与服务业PMI双双改善。 民间口径的RatingDog制造业PMI从51.5升至52.1,服务业PMI从51.4微升至51.6。 与预期相比,官方制造业PMI 50.1符合彭博一致预期(50.1)但低于高盛预测(50.4);官方非制造业PMI 50.2高于高盛预测(49.4)和一致预期(49.2)。 贸易相关分项上,新出口订单从50.1微降至50.0,而投入和产出价格分项分别从56.6和50.4升至60.8和54.0。 行业层面,农副食品加工和医药的新订单与产出分项高于55,化工原料和化学制品、黑色金属冶炼和压延加工行业活动走弱。 高盛对官方制造业PMI的Asia-MAP评分为0(3, 0),对增长相关性为3/5、相对一致预期的意外度为0;总体看,9月NBS PMI指向制造业、服务业和建筑业活动均走强。
主要观点
- 9月官方NBS制造业PMI从8月的49.8升至50.1,且回升完全由产出分项推动。
- 主要分项分化:产出分项明显升至51.7(8月50.4),新订单和就业分项分别回落至50.5和48.4(8月50.6和48.7),供应商交货时间分项基本持平于50.1。
- 行业层面明显分化:农副食品加工和医药行业的新订单与产出分项高于55,而化工原料和化学制品、黑色金属冶炼和压延加工行业的制造业活动走弱。
- 贸易与价格分项:新出口订单分项从8月的50.1微降至50.0;投入和产出价格分项分别从56.6和50.4升至60.8和54.0。
- NBS非制造业PMI从49.0升至50.2,因建筑业和服务业PMI双双改善;官方整体口径指向三大领域活动同步走强。
- 民间口径同步上行:RatingDog制造业PMI从51.5升至52.1,服务业PMI从51.4微升至51.6。
- 数据 vs 预期:官方制造业PMI 50.1低于高盛预测的50.4、符合彭博一致预期的50.1;官方非制造业PMI 50.2高于高盛预测的49.4和一致预期的49.2;RatingDog制造业PMI 52.1高于预测51.8和一致预期51.7;RatingDog服务业PMI 51.6符合高盛预测、高于一致预期的51.3。
- 高盛Asia-MAP信号:对官方制造业PMI评分为0(3, 0),对增长相关性为5分中的3分,相对一致预期的意外度为0(-5至+5区间),即数据虽改善但基本符合预期。
论述逻辑
- 9月PMI数据发布 → NBS制造业PMI由49.8回升至50.1,但回升完全靠产出分项(新订单、就业小幅回落)→ NBS非制造业PMI由49.0升至50.2,建筑业和服务业双双改善 → 民间RatingDog口径制造业(51.5→52.1)与服务业PMI(51.4→51.6)同步上行 → 但相对一致预期的意外度为0(Asia-MAP 0分)→ 结论:9月制造业、服务业和建筑业活动整体走强,同时投入价格分项(60.8)和产出价格分项(54.0)明显上行、新出口订单(50.0)基本持平。
关键展望
- 报告为月度数据点评,未给出对后续月份PMI走势的明确预测、时间窗口、目标价或风险提示;可作后续观察线索的仅有报告提到的行业分化:农副食品加工和医药行业新订单与产出分项高于55,而化工原料和化学制品、黑色金属冶炼和压延加工行业活动走弱。
推荐标的
- 报告未明确给出推荐标的、评级或目标价;本篇为宏观经济(Economics Research)数据点评,全文未涉及个股覆盖。
关键图表
图1. 9月官方和非官方制造业PMI均上升
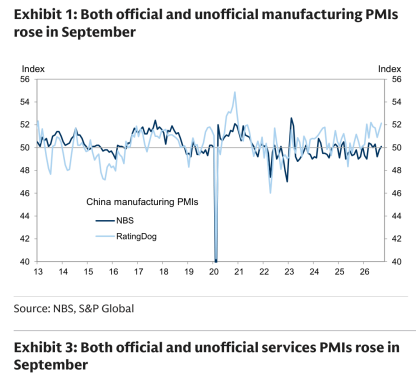
图2. 9月国家统计局制造业PMI的产出价格和投入价格分项指数均上升
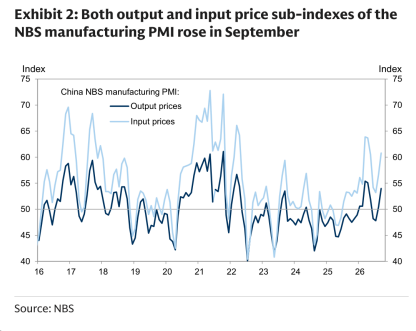
图3. 官方和非官方服务业PMI均上升