申万宏源 计算机行业周报:阿里云栖,模型、芯片、云—机器智能时代的三大基石
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本篇计算机行业周报(20260920-20260927)聚焦阿里云栖大会2026,行业评级为看好,核心判断是机器智能时代将由AI模型、AI芯片和AI云三大基石支撑,吴泳铭提出未来机器思考总量将达到人类思考总量的1000倍以上,阿里巴巴将长期投入这三类基础设施。 模型端,Qwen计划训练5万亿至10万亿参数模型,Qwen4已在训练中,Qwen3.8-Max在人类零参与下持续迭代超1个月、完成33轮有效迭代,并使单实例推理吞吐提升96%、在芯片协同中减少42%面积,Qwen Intelligence将于9月28日发布的荣耀Magic9上首发搭载。 芯片端,平头哥发布新一代AI芯片真武V900,整体性能为上一代M890的3倍,搭载216GB显存、片间互联带宽达1200GB/s,计划2027年第一季度量产,配合算、存、网全栈自研芯片超节点可扩展至50万卡,磐久AL144单柜ScaleUp域最大144卡并可扩展至万卡级(Max 10368)。 云与智能体侧,阿里云目标到2032年运营的全球数据中心规模超过20GW,提出Agentic Cloud并推出AgentCore、Context Engine与新一代CPFS,CPFS可将AI存储成本降低69%。 报告据此归纳三大产业趋势:国产模型将持续Scaling、AI需求仍然非常强劲使阿里等公司愿意给出长达5-6年的算力投入计划、阿里巴巴等中国Hyperscaler将搭建从底层向算力系统、云一体的全栈能力。 重点标的覆盖数字经济领军、AIGC应用、AIGC算力、数据要素、信创弹性、港股核心、智联汽车、新型工业化和医疗信息化九大主线。 风险提示为行业激进扩人策略可能影响盈利增长,以及外部因素影响供应链稳定性。
主要观点
- 阿里云栖大会2026的核心判断是机器智能时代将由AI模型、AI芯片和AI云三大基石支撑,吴泳铭提出未来机器思考总量将达到人类思考总量的1000倍以上,阿里巴巴将长期投入这三类基础设施。
- AI模型沿更大参数方向演进:Qwen计划训练5万亿至10万亿参数模型,基于新一代架构的Qwen4已在训练中,未来Qwen4.5、Qwen5将扩展至5-10T参数。
- 递归自我改进(RSI)已初步进入训练、推理及芯模协同环节:Qwen3.8-Max在人类完全零参与下持续迭代超1个月、完成33轮有效迭代,在新GPU上自主优化推理框架使单实例推理吞吐提升96%,并在自主运行超60小时、调用EDA工具超万次后完成减少42%面积的物理实现优化。
- 全模态与终端落地加速:图像、音乐、世界、视频、语音和全模态模型密集亮相,Qwen3.8-Omni正式亮相,下一代视频生成模型将于11月发布,AI手机全栈解决方案Qwen Intelligence进入手机终端,9月28日发布的荣耀Magic9为首发搭载机型,荣耀Robot Phone同步支持。
- 平头哥发布新一代AI芯片真武V900,整体性能为上一代真武M890的3倍,搭载216GB显存、片间互联带宽达1200GB/s,原生支持FP8、FP4低精度计算,可满足万亿级参数大模型训练与推理需求。
- 阿里已实现算、存、网三类核心芯片全部自研,集成V900、ICN Switch、磐脉智能网卡与镇岳SSD主控的新一代超节点服务器实现全栈协同,单一集群可扩展至50万卡;服务器CPU规划首次发布,2027年将推出倚天720与倚天730,倚天730首次基于全自研CPU微架构设计,倚天750可与真武AI芯片通过ICN总线直接互联。
- 磐久AL144超节点服务器单柜ScaleUp域最大144卡,通过二级SNPO光互连可扩展至千卡/万卡(Max 10368),单柜功耗650kW、最大支持单GPU功耗3500W、单柜ScaleUp带宽达Pb/s级,相较AL128在单柜ScaleUp域规模、单柜功耗、最大支持GPU功耗三个维度分别实现2x、1.86×、1.75×的跃升,系统层面提供6个9的供电可靠性。
- 云需求强劲:吴泳铭表示当前已看到和能预见的客户需求远超现有供给能力,大量需求受制于供应瓶颈,阿里云目标是到2032年运营的全球数据中心规模超过20GW。
- 阿里云CTO李飞飞提出企业级Agent的四大能力支柱:全域认知引擎、自主运行与持续进化、可信协作与治理、实时智能决策,重构从AI Native Cloud、Agent Native Cloud到Context Engine的完整技术栈,并推出企业级Agent构建治理平台AgentCore,支持长任务、失败重试、断点恢复和异步执行。
- 新一代全栈自研高性能存储CPFS提供高达百TB/s级吞吐和亿级IOPS,单文件系统可扩展至百PiB并承载万亿级文件,实际训练中可将模型启动平均耗时降低50%、峰值算力利用率提升30%、AI存储成本降低69%、业务承载能力翻倍;KVCache加速引擎KVCacheStore实测缓存命中率提升20%以上。
- 报告归纳本次云栖大会体现的产业趋势:1)国产模型将持续Scaling;2)AI需求仍然非常强劲,阿里等公司愿意给出长达5-6年的算力投入计划;3)阿里巴巴等中国Hyperscaler将搭建从底层向算力系统、云一体的全栈能力,提升效率。
- 风险提示:行业若采取激进扩人策略,存在影响盈利增长的风险;全球外部因素影响供应链稳定,存在业绩不及预期的风险。
论述逻辑
- 阿里云栖大会2026召开 → 吴泳铭提出机器思考总量将达人类思考总量的1000倍以上,AI模型、AI芯片、AI云构成机器智能时代三大基石 → 模型端:Qwen规划5万亿至10万亿参数、Qwen4在训,Qwen3.8-Max零参与迭代33轮并实现单实例推理吞吐提升96%、减少42%面积,验证递归自我改进与全模态终端落地 → 芯片端:真武V900性能为M890的3倍,配合ICN Switch、磐脉智能网卡、镇岳SSD主控实现算存网全栈自研,超节点扩展至50万卡,磐久AL144将ScaleUp单域从千卡推向万卡级 → 云端:客户AI需求远超现有供给,阿里给出2032年全球数据中心超20GW目标,并围绕四大能力支柱重构Agentic Cloud,推出AgentCore、Context Engine与新一代CPFS(AI存储成本降低69%) → 由此推导三大产业趋势:国产模型持续Scaling、AI需求强劲支撑5-6年算力投入计划、中国Hyperscaler搭建全栈能力 → 落地为计算机行业看好评级与九大主线重点标的组合,同时提示激进扩人策略与供应链稳定性风险。
关键展望
- 真武V900按公司时间表将于2027年第一季度量产,并在阿里云数据中心规模化部署。
- 平头哥2027年将推出倚天720与倚天730两代产品,倚天730首次基于全自研CPU微架构设计,后续还将推出基于第二代自研核的倚天750。
- 全新的下一代视频生成模型将于11月发布。
- 荣耀Magic9将于9月28日发布,为搭载Qwen Intelligence的首款正式机型。
- 阿里云提出到2032年运营的全球数据中心规模超过20GW的长期投入目标。
- 风险窗口:如果2026年企业主依然选择长期激进扩张,会影响行业年度盈利和增长;如果外部物流环境长期不佳,或影响短期季度的同比增速,递延翻转结论。
推荐标的
- 数字经济领军:海康威视+金山办公+恒生电子+中控技术+德赛西威+启明星辰+科大讯飞+华大九天(计算机+电子)+同花顺+广联达+新大陆;报告未给出个股评级与目标价,行业评级为看好。
- AIGC应用:金山办公+鼎捷数智+税友股份+同花顺+东方财富+虹软科技+万兴科技+润达医疗(申万医药+计算机)+科大讯飞+云从科技+福昕软件+萤石网络+道通科技。
- AIGC算力:浪潮信息+海光信息+神州数码+中科曙光+寒武纪。
- 数据要素:税友股份+博思软件+广电运通。
- 信创弹性:海光信息+太极股份+纳思达+软通动力+索辰科技+达梦数据。
- 港股核心:中国软件国际+金蝶国际+中国民航信息网络+联想集团。
- 智联汽车:德赛西威+虹软科技+中科创达+豪恩汽电+经纬恒润。
- 新型工业化:鼎捷数智+思看科技+中控技术+赛意信息+能科科技+用友网络+柏楚电子(申万机械)。
- 医疗信息化:润达医疗(医药+计算机)+嘉和美康+创业慧康。
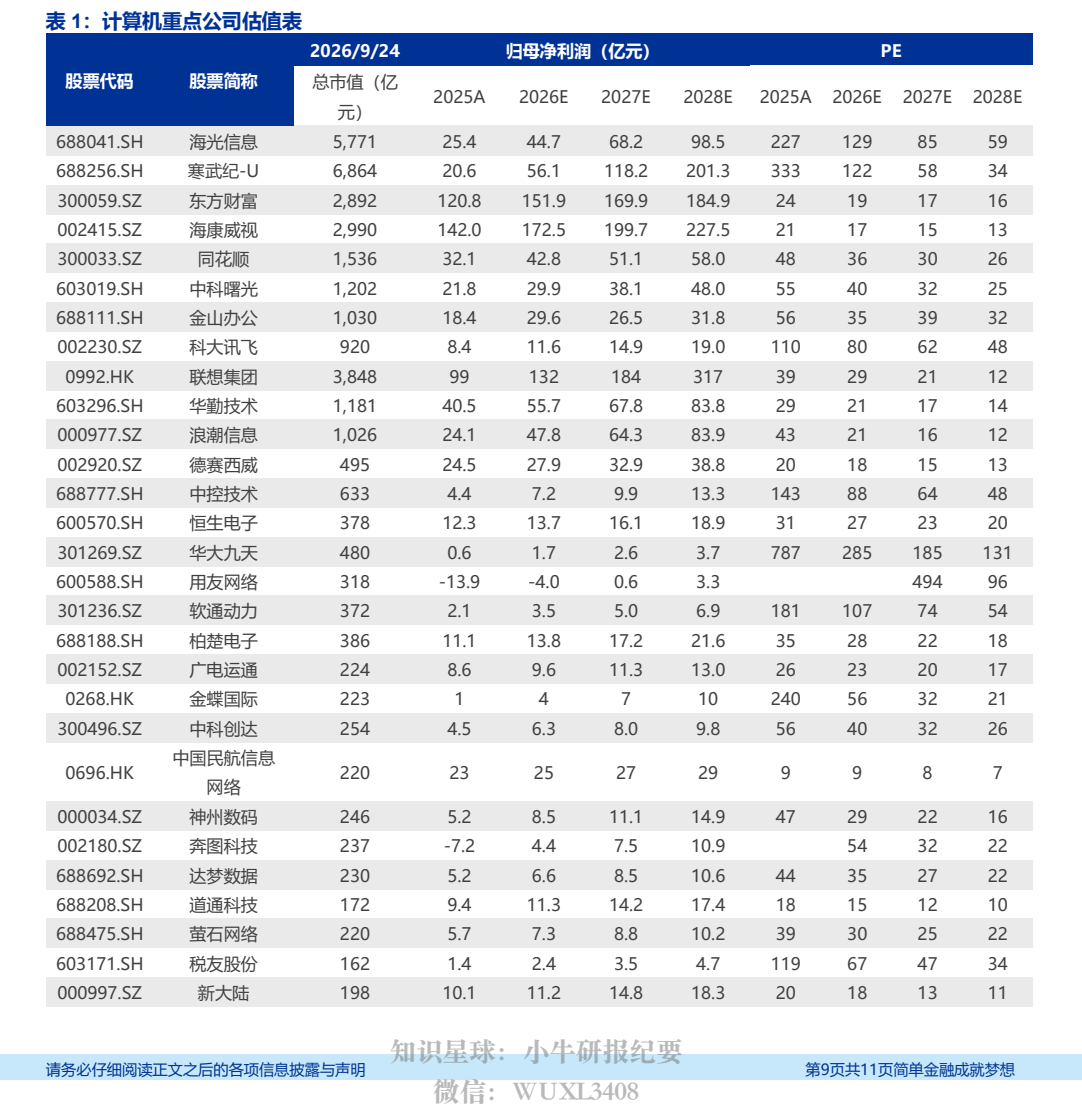
- 报告附计算机重点公司估值表(截至2026/9/24),盈利预测取Wind一致预期,港股数据采用人民币(汇率1CNY=1.1576HKD),如海光信息总市值5,771亿元、2026E归母净利润44.7亿元对应2026E PE 129,寒武纪-U总市值6,864亿元、2026E归母净利润56.1亿元对应PE 122,联想集团总市值3,848亿元、2026E归母净利润132亿元对应PE 29;报告未给出个股评级与目标价。
关键图表
图1. AI 模型、AI 芯片和 AI 云将成为机器智能时代的三大基石
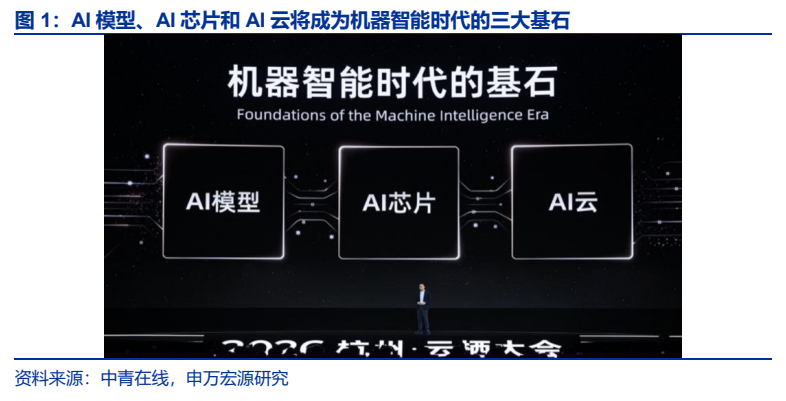
图2. 阿里巴巴 AI 模型迭代计划
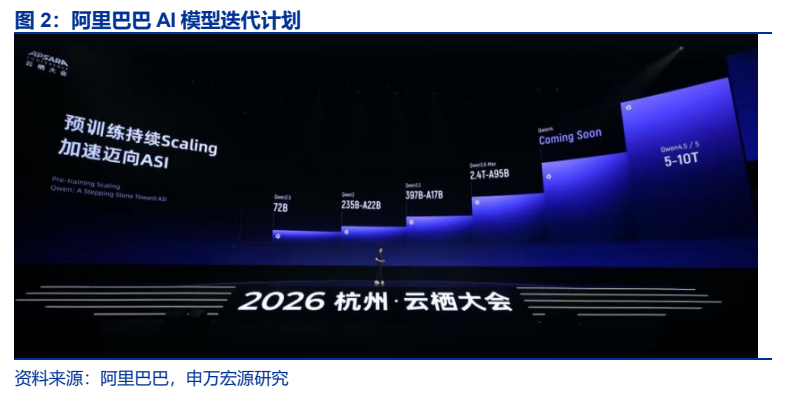
图3. 阿里巴巴已实现算、存、网三类芯片全部自研
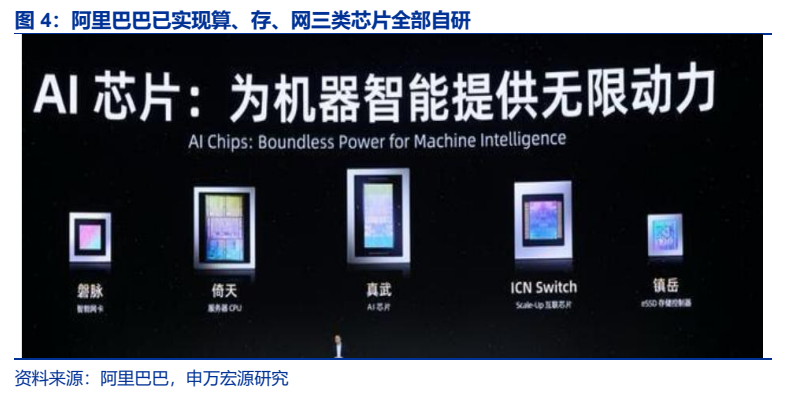
图4. 阿里倚天 CPU 未来 Roadmap
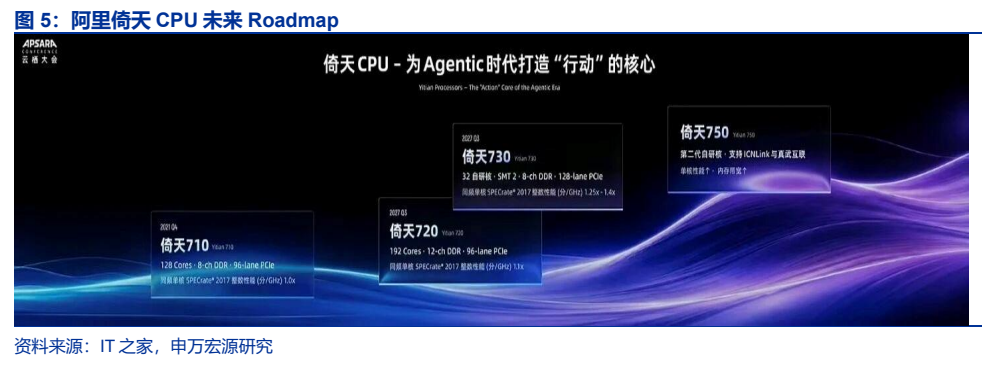
图5. 阿里云预计 2032 年运营全球数据中心超过 20GW
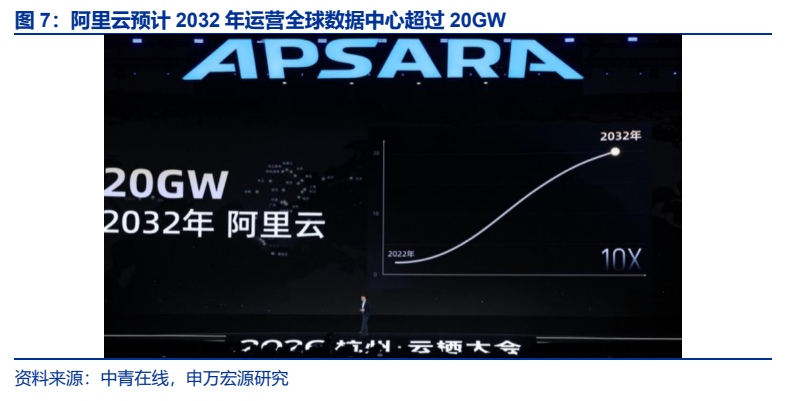
图6. 阿里云加速构建 Agentic Cloud 推出 AgentCore、新一代 CPFS 等重磅新品
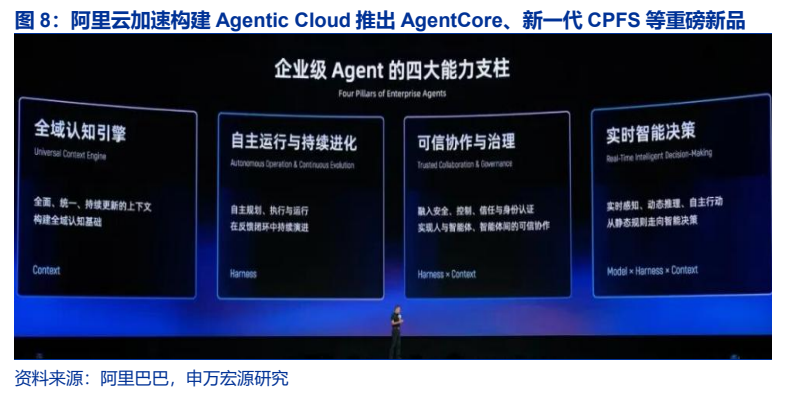
图7. 新一代全栈自研高性能存储 CPFS 降低 AI 存储成本
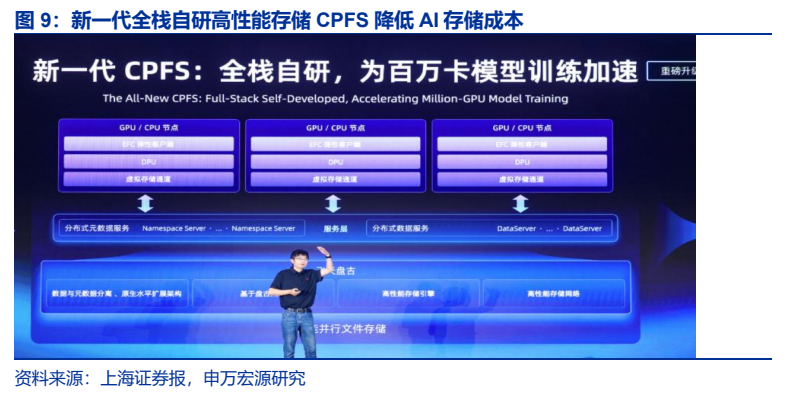
图8. 表 1: 计算机重点公司估值表