瑞银 医疗保健服务每周检查:医务人员配置和死亡护理表现优异:MA 2027退出和福利;340B 变化加剧压力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告回顾了截至2026年10月2日当周医疗保健服务板块表现,整体下跌1.6%,其中医疗人员配置(+2.3%)和死亡护理(-0.1%)表现领先,而零售药房(-3.0%)和医院(-3.5%)表现滞后。 报告重点关注2027年Medicare Advantage(MA)市场的加速退出,涉及11家保险公司及14.9%的个人MA注册人数。 同时,保险公司正通过削减福利、增加自付费用及转向HMO模式来优先考虑利润率。 此外,340B药品定价计划的改革正给小型医院和诊所带来财务压力,2025年折扣采购额已达1000亿美元。
主要观点
- 医疗保健服务板块周度表现分化,医疗人员配置和死亡护理领跑
- 2027年Medicare Advantage市场退出加速,涉及14.9%的个人MA注册人数
- 保险公司在2027年MA计划中通过削减福利和增加自付费用以提升利润率
- UnitedHealthcare在2027年MA计划中强调HMO模式,HMO产品数量增加
- 340B药品定价计划参与者规模扩大,2025年折扣采购额达1000亿美元
- 小型医院面临340B计划改革带来的现金流压力
论述逻辑
- 医疗保健服务板块受宏观及监管环境影响,表现出明显的行业内分化。一方面,MA市场因成本和监管压力导致保险公司加速退出并削减福利,迫使参保人重新选择计划;另一方面,340B药品定价计划的结构性调整(如回扣模式和合同药房限制)直接冲击了小型医院的财务稳定性,导致其运营压力增大。
关键展望
- MA市场进入波动期,保险公司通过减少覆盖县域和营销投入来应对压力
- CMS首次同意对11个州的15家区域性保险公司实施注册上限
推荐标的
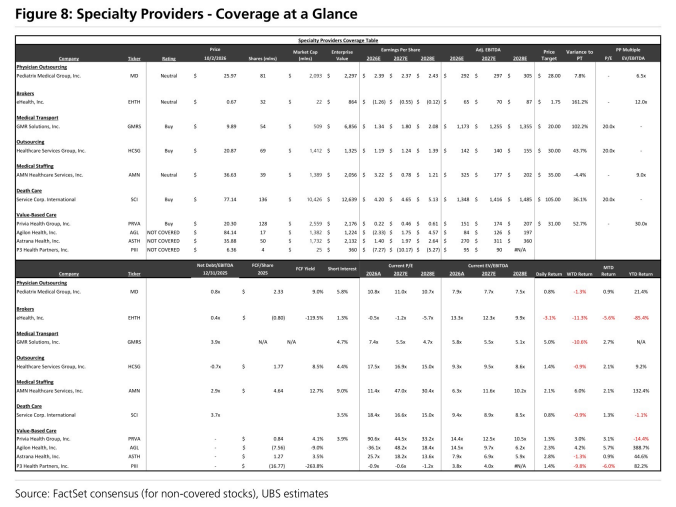
- 报告提及的覆盖标的近期表现:BTSG (+6.5%) 和 AMN (+6.0%) 表现最好,GMRS (-10.6%) 和 EHTH (-11.3%) 表现滞后
关键图表
图1. 周度表现

图2. HOLT CFROI预测资本回报率与市场隐含利差对比
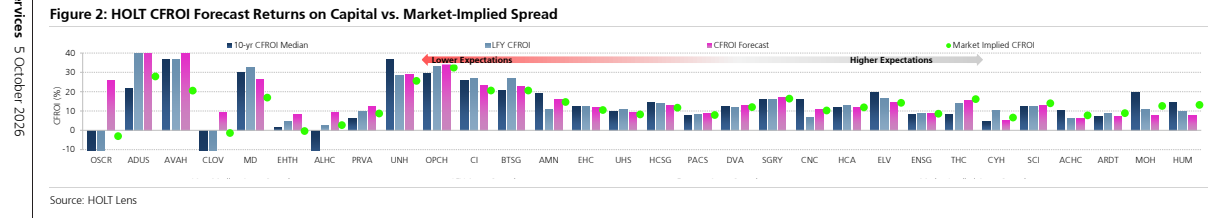
图3. HOLT预测资产增长
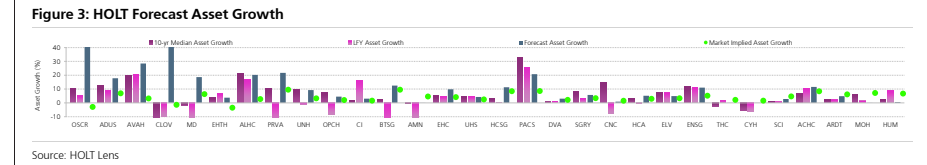
图4. 管理式医疗——覆盖情况一览

图5. 急性后期护理服务商——覆盖情况一览
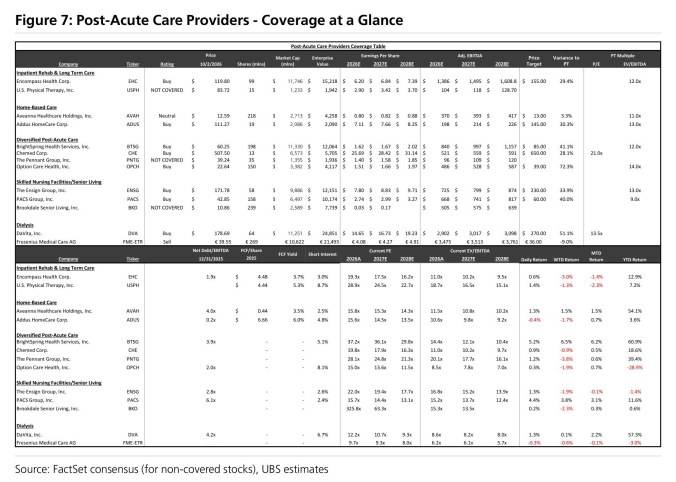
图6. 专科服务商——覆盖情况一览