摩根大通 新兴市场资金追踪:连续三周抛售后的一丝被动希望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
新兴市场股票基金在经历连续三周累计58亿美元的流出后,本周录得1.07亿美元的边际净流入。 被动型基金流入量从上周的1.92亿美元大幅回升至14亿美元,抵消了主动型基金13亿美元的持续流出。 地区表现分化明显,拉美地区录得15亿美元的强劲流入,创4月以来新高,而亚洲(除日本外)则持续遭遇抛售,本周流出15亿美元,累计流出达88亿美元。 年初至今,新兴市场股票基金累计流入687亿美元,其中被动型基金贡献了904亿美元,主动型基金则流出217亿美元。
主要观点
- 新兴市场股票基金录得微弱净流入,被动型基金资金回流是主要驱动力。
- 拉美地区资金流入强劲,创下4月以来最高水平。
- 亚洲(除日本外)抛售压力持续,已连续九周净流出。
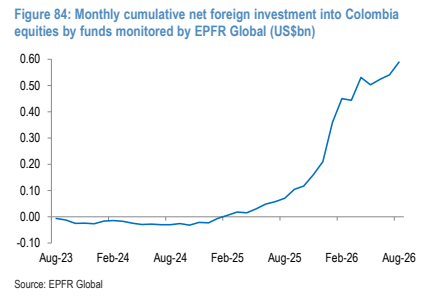
- 巴西市场录得创纪录的28亿美元流入,主要受选举结果影响。
- 韩国和印度市场持续遭遇大规模资金流出。
- 新兴市场基金年初至今累计流入687亿美元,被动与主动资金分化显著。
论述逻辑
- 新兴市场整体资金流向受被动型基金配置驱动 -> 尽管主动型基金连续五周流出,但被动型基金流入规模扩大 -> 地区间资金流向受特定政治事件(如巴西选举)和市场动能(如亚洲抛售)驱动 -> 最终导致新兴市场整体录得微弱净流入。
关键展望
- 巴西策略师认为仍存在驱动资金进一步流入的催化剂。
- 摩根大通继续维持对韩国和台湾市场的超配(Overweight)评级。
推荐标的
- 报告未明确给出个股推荐标的,主要提供市场配置建议。
关键图表
图1. 新兴市场股票基金每周资金流向:被动型与主动型对比
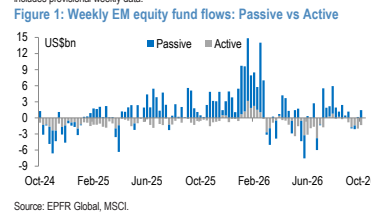
图2. 新兴市场股票基金资产管理规模与MSCI新兴市场指数表现对比

图3. 除中国外新兴市场股票基金资产管理规模构成(十亿美元)
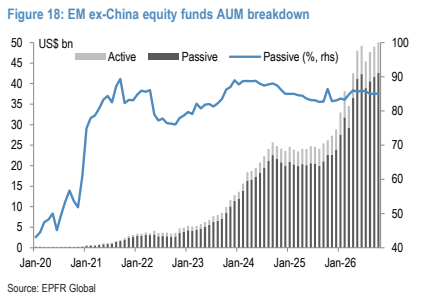
图4. 除中国外新兴市场基金月度累计资金流向(十亿美元)

图5. 发达欧洲基金月度累计资金流向(十亿美元)
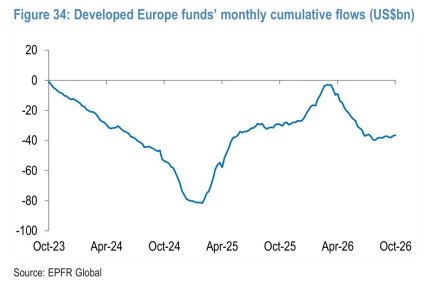
图6. 韩国股市月度累计外资净流入(十亿美元)
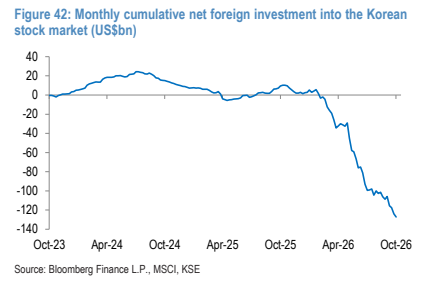
图7. 泰国股市每周外资净流入(百万美元)
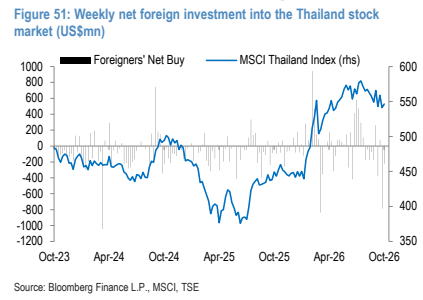
图8. 土耳其股市每周外资净流入
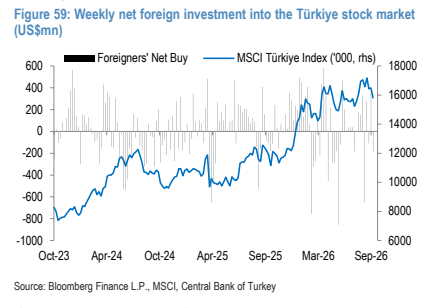
图9. 巴基斯坦股市每周外资净流入(百万美元)

图10. EPFR Global监测基金对波兰股票的月度外资净流入(百万美元)
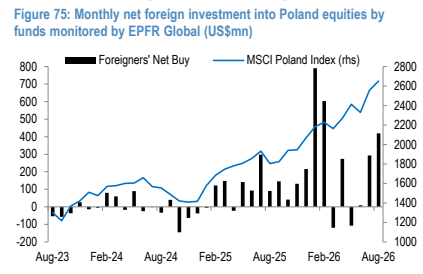
图11. EPFR Global监测基金对哥伦比亚股票的月度累计外资净流入(十亿美元)