天风证券 “好房子”建设与房地产发展新模式协同推进
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
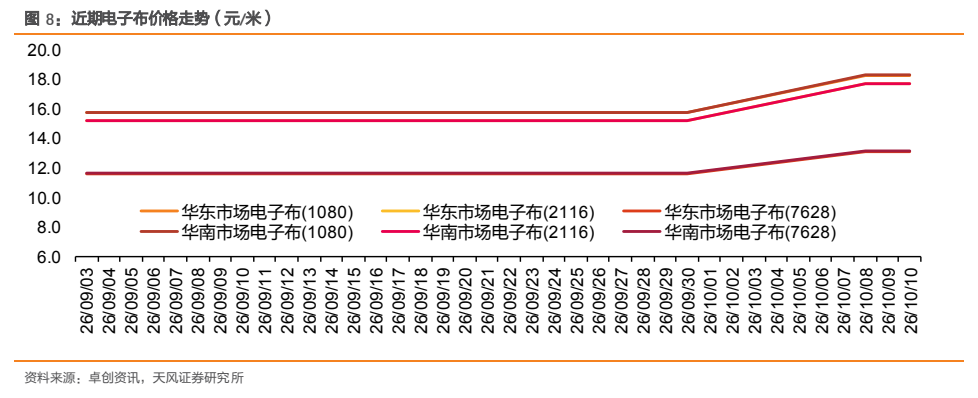
天风证券建筑材料行业周报维持行业“强于大市”评级(上次评级同为强于大市)。 本周(2026/10/05-2026/10/09)建材板块下跌1.56%、跑输沪深300指数0.63pct,建筑板块上涨0.03%、跑赢沪深300指数0.96pct。 政策面,9月18日住建部在国新办“开局起步‘十五五’”发布会表示,将从好标准、好设计、好材料、好建造、好运维全链条推进“好房子”建设,并以项目公司制、主办银行制和现房销售制三项制度为重点改革完善房地产基础性制度;房地产已进入存量时代,二手房交易占比从2020年的27%提高到2025年的46%,2026年前8个月达到52%。 周度数据显示,全国熟料库容比均值63.54%、环比下降1.29个百分点,水泥磨机开工负荷均值42.96%、环比上升0.71个百分点,毛利同比下跌79.94%;电子纱G75成交均价26137.50元/吨、较上一周上涨近14%,7628电子布成交价格13.0-13.7元/米。 投资建议覆盖AI/电子链(旗滨集团、中材科技、国际复材、中国巨石、宏和科技、长海股份)、存量翻新受益的消费建材(三棵树、兔宝宝、悍高集团、北新建材)、海外建材(华新建材、科达制造)以及建筑端水利央企中国电建、地方基建四川路桥/山东路桥和洁净室的亚翔集成、柏诚股份、圣晖集成。 报告同时提示基建地产需求修复不及预期、原材料价格大幅波动、行业竞争加剧等七项风险。
主要观点
- 本周(2026/10/05-2026/10/09)建材板块下跌1.56%、跑输沪深300指数0.63pct;建筑板块上涨0.03%、跑赢沪深300指数0.96pct。
- 子行业分化明显:建材仅陶瓷(+1.21%)和其他装饰材料(+0.69%)上涨,玻璃纤维跌幅最深(图1标注-3.68%);建筑仅建筑设计及服务Ⅲ(+1.12%)与基础建设(+0.74%)上涨。
- 个股方面,建材板块世名科技(+20.22%)、开尔新材(+12.82%)、金圆股份(+10.16%)涨幅居前;建筑板块园林股份(+12.39%)、正和生态(+10.46%)、华建集团(+10.08%)、山东路桥(+7.84%)领涨。
- 9月18日住建部表示,“十五五”时期将从好标准、好设计、好材料、好建造、好运维全链条全生命周期推进安全、舒适、绿色、智慧的“好房子”建设,重点做好把新房子建好(推动智能建造、绿色建造、绿色建材、模块化建筑应用)、把老旧房屋改好(原拆原建、装配式装修、适老化智能化改造)、把服务做好三方面工作。
- 住建部指出房地产进入存量时代,二手房交易占比从2020年的27%提高到2025年的46%、2026年前8个月达到52%;“十五五”时期将以项目公司制、主办银行制和现房销售制三项制度为重点改革完善房地产基础性制度,新项目优先现房销售以实现“所见即所得”、防范交付风险。
- 建筑业将锚定智能化、绿色化、融合化方向深化改革、打造“中国建造”升级版,并综合整治“内卷式”竞争与工程款拖欠,引导企业从重规模、拼价格转向重品质、拼实力。
- 水泥周度数据偏弱:全国开窑率在10%-80%之间,熟料库容比均值63.54%(环比下降1.29个百分点),磨机开工负荷均值42.96%(环比上升0.71个百分点),毛利同比下跌79.94%,行业盈利小幅下降。
- 玻璃方面,十一假期浮法玻璃市场整体运行偏弱、区域分化显著、价格涨跌互现,光伏玻璃成交一般、库存缓增、生产利润空间压缩明显;鉴于AI链需求升级、终端设备对玻璃材料要求不断提升,重点推荐具备电子玻璃、显示玻璃及高性能玻璃材料布局的旗滨集团等。
- 玻纤电子链景气上行:根据卓创资讯(1002-1008),本周电子纱G75主流市场成交价格在25800-27000元/吨不等,成交均价在26137.50元/吨上下,较上一周均价上涨近14%;7628电子布成交价格在13.0-13.7元/米不等,成交按量可谈。推荐传统玻纤板块公司长海股份(与化工组联合覆盖),继续看好下游AI等高速高频场景对原料需求的稳定性,重点推荐玻璃纤维板块与“电子布概念”公司中材科技、国际复材、中国巨石和宏和科技等。
- 9月29日财政部等三部门发布商业性个人住房贷款贴息政策,政策红利集中在三四线及县城、二线部分区域,与二手房/存量翻新相关性强的涂料、板材、功能五金或受益较多,靠新房工程放量的瓷砖、石膏板、建材五金直接受益预计相对不明显;推荐三棵树(涂料)、兔宝宝(板材)、悍高集团(家居五金)、北新建材(石膏板)。
- 海外建材方面,澳大利亚、中东等地区受住房缺口、基础设施建设和绿色建筑升级驱动,对高端建材与绿色技术需求持续提升,中国企业出海升级为技术输出、产能合作和服务落地的全产业链布局,重点推荐华新建材、科达制造。
- 建筑板块:1-9月全国实施水利项目4.14万个、完成水利建设投资7950亿元、吸纳就业201万人,重点推荐水利水电建设央企中国电建及四川路桥、山东路桥;生态园林建议关注生态治理、环境修复需求;洁净室板块受益国产替代与OLED产线新建技改,推荐亚翔集成、柏诚股份、圣晖集成。
论述逻辑
- 周度行情复盘(建材跌1.56%跑输沪深300、建筑涨0.03%跑赢)→ 引入政策事件:9月18日住建部发布会明确“好房子”全链条建设路线与项目公司制、主办银行制、现房销售制三项制度,房地产进入存量时代(二手房交易占比2026年前8个月达52%)→ 由此推导出存量翻新链和高品质建材受益、建筑业向重品质拼实力转型的政策逻辑 → 再用周度高频数据验证各子行业景气差异:水泥量价与盈利偏弱(库容比63.54%、毛利同比-79.94%)、浮法/光伏玻璃利润压缩、而电子纱G75均价26137.50元/吨周涨近14%体现AI链需求支撑 → 落脚为分板块投资建议:AI/电子玻璃与电子布链(旗滨集团、中材科技、国际复材、中国巨石、宏和科技、长海股份)、消费建材存量链(三棵树、兔宝宝、悍高集团、北新建材)、海外建材(华新建材、科达制造)、建筑端水利基建(中国电建、四川路桥、山东路桥)与洁净室(亚翔集成、柏诚股份、圣晖集成)→ 最后以七项风险提示收束。
关键展望
- 行业评级维持“强于大市”,评级体系为自报告日后6个月内相对沪深300、预期行业指数涨幅5%以上。
- 水利为年内最明确的验证点:水利部表示2026年剩余3个月将进一步加大工作力度,确保全年新开工重大水利工程40项、完成水利建设投资1万亿元的目标顺利实现。
- 玻璃基本面后续观察点为窑炉冷修推进情况;电子布月内新价落实尚可,部分中小客户及新订单提货价格较高。
- 政策后续方向:新项目要优先选择现房销售并统筹土地、金融、税收支持政策,实行预售的要完善预售资金监管,保障购房人合法权益。
- 洁净室板块订单景气有望延续:国产替代持续推进,叠加消费电子迭代升级带动OLED等新型显示面板产线新建与技改需求提升。
- 风险提示共七项:基建、地产需求修复不及预期;原材料价格大幅波动;行业竞争加剧及价格修复不及预期;玻璃下游需求增长不及预期;海外建材业务拓展不及预期;生态治理及工程咨询项目落地不及预期;股价波动风险。
推荐标的
- 亚翔集成(603929.SH):买入,2026/10/09收盘价132.50元,2026E EPS 7.03元、对应PE 18.85;洁净室板块重点推荐,受益国产替代与OLED产线需求。
- 宏和科技(603256.SH):增持,收盘价117.50元;玻纤板块与“电子布概念”重点推荐公司。
- 圣晖集成(603163.SH):买入,收盘价69.55元;洁净室板块重点推荐。
- 中材科技(002080.SZ):买入,收盘价51.80元;玻璃纤维板块与“电子布概念”重点推荐。
- 中国巨石(600176.SH):买入,收盘价38.57元;玻璃纤维板块与“电子布概念”重点推荐。
- 悍高集团(001221.SZ):买入,收盘价34.17元;家居五金消费建材龙头,与轻纺组联合覆盖。
- 国际复材(301526.SZ):增持,收盘价25.28元;玻璃纤维板块与“电子布概念”重点推荐。
- 华新建材(600801.SH):买入,收盘价23.52元;海外建材重点推荐,受益澳大利亚、中东等地区高端建材需求。
- 三棵树(603737.SH):买入,收盘价23.21元;涂料消费建材龙头,二手房/存量翻新链受益。
- 柏诚股份(601133.SH):买入,收盘价20.88元;洁净室板块重点推荐。
- 北新建材(600801.SH同类消费建材覆盖标的,000786.SZ):买入,收盘价16.65元;石膏板消费建材龙头,报告提示其属靠新房工程放量、直接受益预计相对不明显一类。
- 长海股份(300196.SZ):买入,收盘价16.43元;传统玻纤板块推荐公司,与化工组联合覆盖。
- 兔宝宝(002043.SZ):买入,收盘价12.38元;板材消费建材龙头,存量翻新链受益。
- 科达制造(600499.SH):买入,收盘价11.30元;海外建材重点推荐。
- 四川路桥(600039.SH):买入,收盘价8.84元;地方基建推荐企业。
- 山东路桥(000498.SZ):买入,收盘价6.33元;地方基建推荐企业,本周股价上涨7.84%居建筑板块涨幅前列。
- 旗滨集团(601636.SH):买入,收盘价5.23元;具备电子玻璃、显示玻璃及高性能玻璃材料布局,AI链需求升级下玻璃板块重点推荐。
- 中国电建(601669.SH):买入,收盘价4.58元;水利水电建设央企重点推荐,受益水利投资目标(全年完成水利建设投资1万亿元)。
关键图表
图1. 中信建材三级子行业本周(1005-1009)涨跌幅
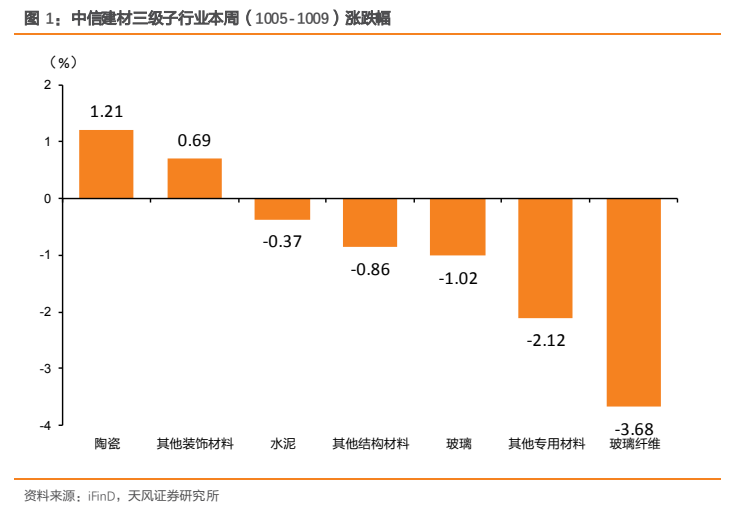
图2. 中信建筑三级子行业本周(1005-1009)涨跌幅
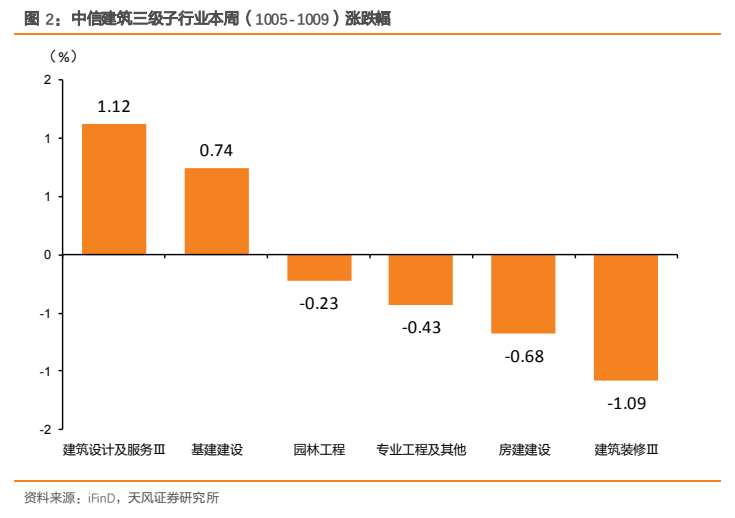
图3. 本周(1005-1009)建材个股涨幅居前
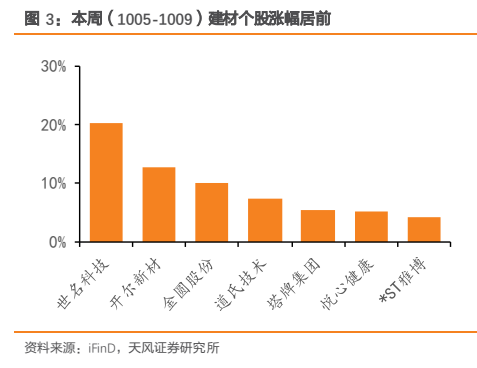
图4. 本周(1005-1009)建筑板块涨幅居前
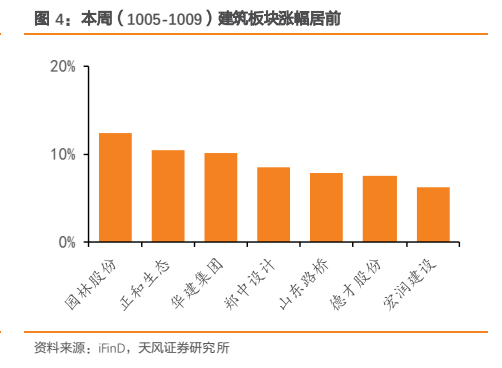
图5. 分区域全国水泥价格指数
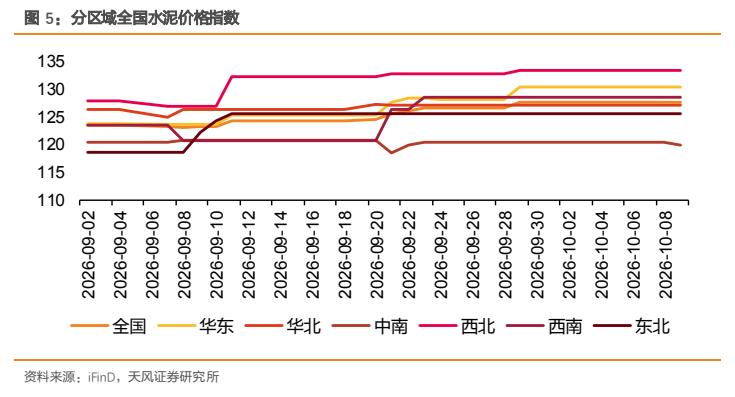
图6. 浮法(5mm 白玻)日度出厂均价(元/平方米)
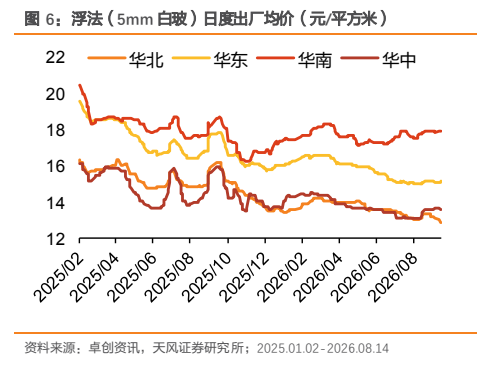
图7. 华东市场光伏玻璃日度市场价(元/平方米)
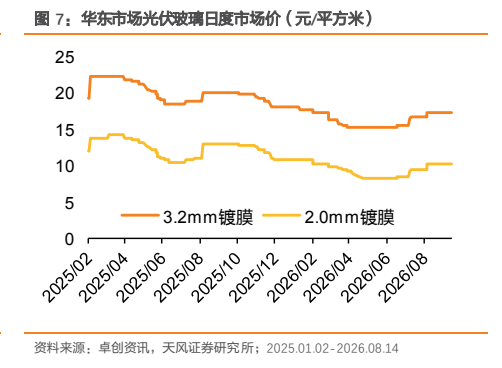
图8. 近期电子布价格走势(元/米)