东方证券 汽车行业上半年经营分析及投资策略:行业盈利整体承压,商用车及部分优质零部件公司盈利能力逆市改善
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告全面复盘汽车与零部件行业2026年上半年经营情况,维持行业“中性”评级。 2026上半年汽车行业营业收入5.19万亿元、同比增长1.9%,利润总额1953.5亿元、同比下降20.1%;2季度营收2.78万亿元、同比增长3.2%、环比增长15.1%,利润总额1170.0亿元、同比下降21.9%、环比增长49.3%,行业营收小幅增长但利润端持续承压,2季度汽车销量及乘用车销量分别同比下降2.6%/4.6%。 分板块看,2季度整车行业归母净利润78.75亿元、同比下降50.5%,零部件行业归母净利润224.80亿元、同比下降2.2%、环比增长11.3%,零部件盈利明显好于整车;商用车盈利整体向好,一汽解放、中国重汽2季度盈利分别同比增长2304.3%、44.6%,广汽集团、江淮汽车、赛力斯2季度亏损。 剔除汇兑影响后,岱美股份、潍柴动力、嵘泰股份、银轮股份、上声电子、新泉股份等公司上半年盈利同比增速好于行业平均,岱美股份、潍柴动力扣除汇兑后归母净利润同比增速分别达121.8%、62.3%。 存货方面,2季度整车公司存货环比增长455.93亿元、约12.3%,15家整车企业平均存货周转天数52.61天、同比增长4.65天;现金流方面,上半年零部件行业经营性现金流净额600.03亿元、同比增长23.07%,随账期新规落地有望继续改善。 报告预计下半年高油价及宏观弱景气仍压制燃油车需求,但出口高增长延续、汇兑影响边际减弱,行业营收及盈利能力维持平稳,建议持续关注出海整车、液冷产业链、燃气发电机/柴发产业链、人形机器人链公司。
主要观点
- 行业总量:2026上半年汽车行业营收5.19万亿元、同比增长1.9%,利润总额1953.5亿元、同比下降20.1%;2季度营收2.78万亿元、同比增长3.2%、环比增长15.1%,利润总额1170.0亿元、同比下降21.9%、环比增长49.3%,营收小幅增长但利润端同比承压。
- 盈利能力下降:上半年行业毛利率11.9%、同比下降0.9个百分点,利润率3.8%、同比下降1.0个百分点;2季度毛利率11.1%、利润率4.2%,存量竞争加剧、原材料涨价及汇率波动导致盈利能力同比下降。
- 2季度国内汽车销量及乘用车销量分别同比下降2.6%/4.6%,但出口持续高速增长带动行业营收端仍实现同比小幅增长。
- 整车营收分化:上半年15家整车公司中12家营收正增长,8家商用车企业全部同比增长,中国重汽、一汽解放分别增长46.8%、33.8%;2季度5家货车公司营收均正增长,中国重汽、一汽解放分别实现41.5%、36.8%的高增速。
- 零部件营收韧性较强:上半年53家零部件公司中40家营收正增长、22家增速高于10%;2季度40家正增长、25家增速高于10%,浙江荣泰、嵘泰股份、伯特利、华阳集团、爱柯迪、银轮股份、继峰股份等16家公司2季度营收增速高于20%。
- 盈利端零部件明显好于整车:上半年整车归母净利润175.07亿元、同比下降45.7%,2季度78.75亿元、同比下降50.5%、环比下降18.2%;零部件上半年426.80亿元、同比下降5.1%,2季度224.80亿元、同比下降2.2%、环比增长11.3%。
- 2季度商用车毛利率表现较强:15家整车公司中10家毛利率同比改善,8家商用车公司中仅中国重汽、江铃汽车毛利率同比略降,金龙汽车、宇通客车毛利率同比提升超过2个百分点;零部件毛利率整体承压,2季度53家中仅17家同比增长、28家环比增长。
- 乘用车盈利整体承压、商用车向好:2季度广汽集团、江淮汽车、赛力斯亏损,比亚迪归母净利润82.41亿元、同比增长29.7%;一汽解放、中国重汽2季度盈利分别同比增长2304.3%、44.6%,3家客车公司盈利均同比改善。
- 剔除汇兑后部分优质零部件公司盈利改善:岱美股份、潍柴动力扣除汇兑影响后上半年归母净利润同比增速分别达121.8%、62.3%,岱美股份、潍柴动力、嵘泰股份、银轮股份、上声电子、新泉股份等预计好于行业平均水平。
- 存货与周转承压:2季度整车公司存货环比增长455.93亿元、约12.3%,比亚迪、长城汽车、上汽集团、广汽集团、长安汽车为主要增长来源;零部件行业存货同比增长12.7%、占流动资产比重22.3%;整车存货周转率5.37次、同比减少0.84次,15家整车企业平均存货周转天数52.61天、同比增长4.65天,53家零部件公司平均存货周转天数104.70天、同比增长3.87天。
- 现金流分化:上半年整车经营性现金流净额840.40亿元、同比增长22.6%,单2季度862.58亿元、同比减少4.9%;零部件上半年600.03亿元、同比增长23.07%,2季度504.84亿元、同比增长13.1%,反内卷推进及账期新规推动零部件回款改善。
- 投资策略:2季度内需承压、竞争加剧及原材料涨价、汇率波动导致盈利及毛利率整体偏弱,但剔除汇兑后部分竞争力强、经营效率高的公司仍实现归母净利润及毛利率同比改善,预计下半年出口持续增长、汇兑影响边际减弱将促进强竞争实力公司业绩边际改善,建议持续关注出海整车、液冷产业链、燃气发电机/柴发产业链、人形机器人链公司。
论述逻辑
- 宏观弱景气与高油价压制国内需求(2季度汽车/乘用车销量同比-2.6%/-4.6%)→ 出口高增长带动行业营收仍小幅增长(2季度营收2.78万亿元、同比+3.2%)→ 原材料涨价、人民币升值及竞争加剧挤压利润(2季度利润总额同比-21.9%、毛利率同比下降1.0个百分点)→ 公司层面显著分化:商用车受益行业景气及出海盈利向好(一汽解放+2304.3%、中国重汽+44.6%),乘用车整体承压,零部件盈利降幅远小于整车(-2.2% vs -50.5%)→ 剔除汇兑影响后岱美股份、潍柴动力等竞争力较强的零部件公司盈利增速好于平均 → 存货上升、周转同比承压但零部件现金流明显改善,佐证上游回款好转 → 报告据此预计下半年出口延续高增、汇兑影响边际减弱、行业营收及盈利能力维持平稳 → 维持行业中性评级,建议关注出海整车、液冷产业链、燃气发电机/柴发产业链、人形机器人链公司。
关键展望
- 下半年行业展望:预计高油价及宏观弱景气仍将压制国内燃油车需求,但出口高增长态势有望延续,汇兑影响边际减弱,下半年汽车行业营收及盈利能力维持平稳。
- 汇率与汇兑:3季度人民币对美元仍处升值通道,截至9月8日美元兑人民币中间价约6.78,报告预计人民币升值节奏将趋向温和,零部件公司将以价格联动、套保交易等方式规避汇兑风险,下半年部分经营能力较强的出口零部件公司盈利有望边际改善。
- 存货周转:上半年销量下滑导致周转率下降,2季度销量环比回暖带动周转改善,预计下半年行业销量将有望边际修复,周转情况环比有望继续改善。
- 现金流:反内卷持续推进,叠加9月7日工信部、市场监管总局发布账期管理通知,对车企验收、账期、支付期限及方式提出更明确要求,预计后续零部件公司现金流情况有望进一步好转。
- 风险提示:宏观经济下行影响汽车需求、上游原材料价格波动影响、车企价格战压力。
推荐标的
- 行业评级:中性(维持)。
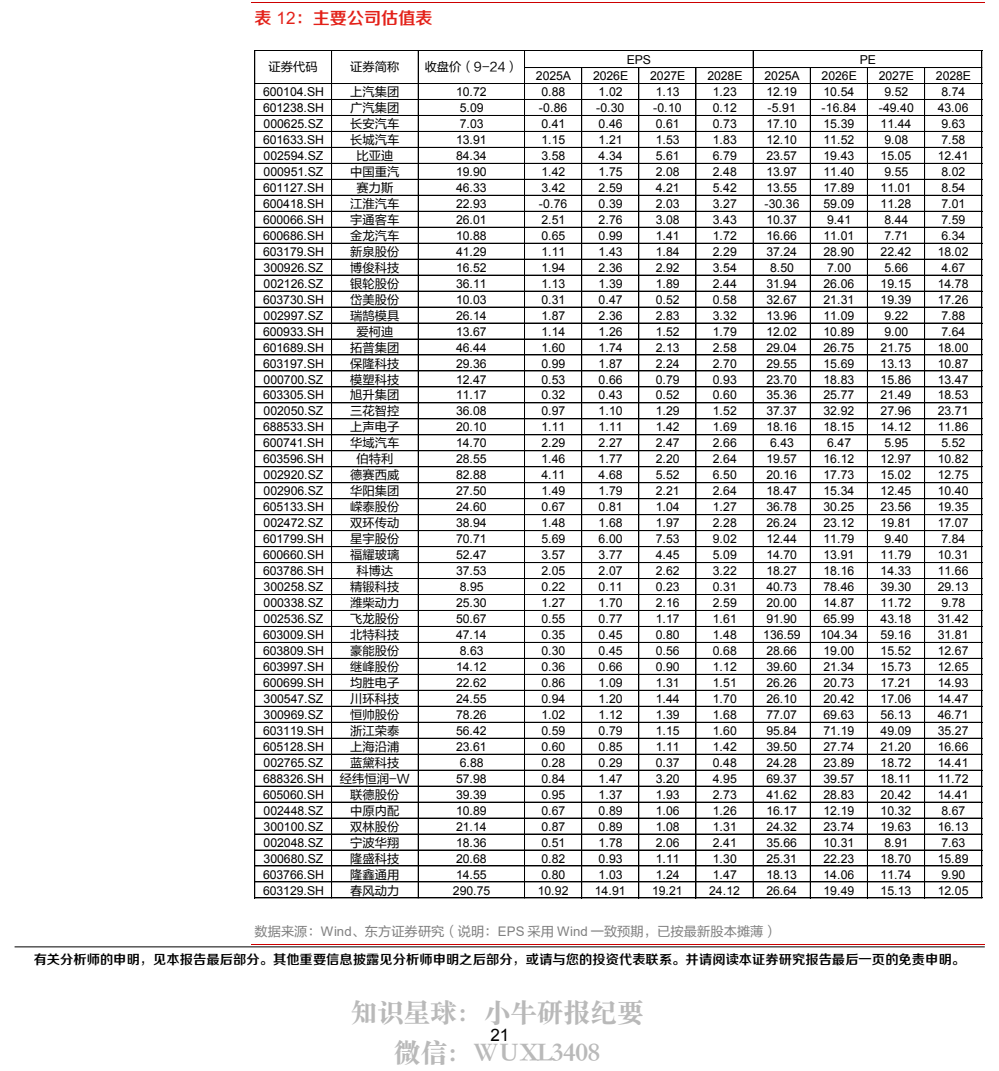
- 整车相关标的:比亚迪(002594,买入)、吉利汽车(00175,买入)、上汽集团(600104,买入)、江淮汽车(600418,未评级)等,对应出海整车主线。
- 液冷相关标的:英维克(002837,未评级)、银轮股份(002126,买入)、拓普集团(601689,买入)、飞龙股份(002536,未评级)、川环科技(300547,未评级)等。
- 燃气发电机相关标的:银轮股份(002126,买入)、潍柴动力(000338,未评级)、中原内配(002448,未评级)。
- 机器人相关标的:新泉股份(603179,买入)、拓普集团(601689,买入)、银轮股份(002126,买入)、岱美股份(603730,买入)、科达利(002850,未评级)、三花智控(002050,买入)、星宇股份(601799,买入)、模塑科技(000700,未评级)、浙江荣泰(603119,未评级)、旭升集团(603305,未评级)、嵘泰股份(605133,买入)、双环传动(002472,未评级)、斯菱智驱(301550,未评级)、爱柯迪(600933,买入)等。
- 智驾相关标的:经纬恒润-W(688326,买入)、伯特利(603596,买入)、德赛西威(002920,买入)等。
- 报告附主要公司估值表,列示截至9-24收盘价及2025A-2028E的EPS与PE,EPS采用Wind一致预期并已按最新股本摊薄。
关键图表
图1. 2026 年 2 季度汽车行业营业收入同比小幅增长
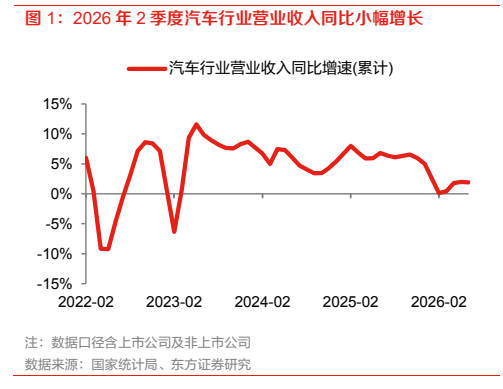
图2. 2026 年 2 季度整车行业营收同比略有增长
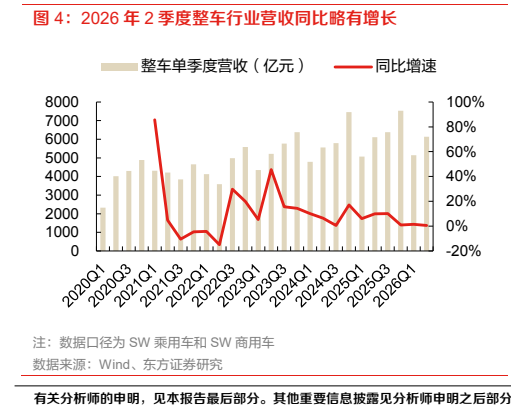
图3. 表 1: 2026 年 2 季度整车公司营收表现分化较大
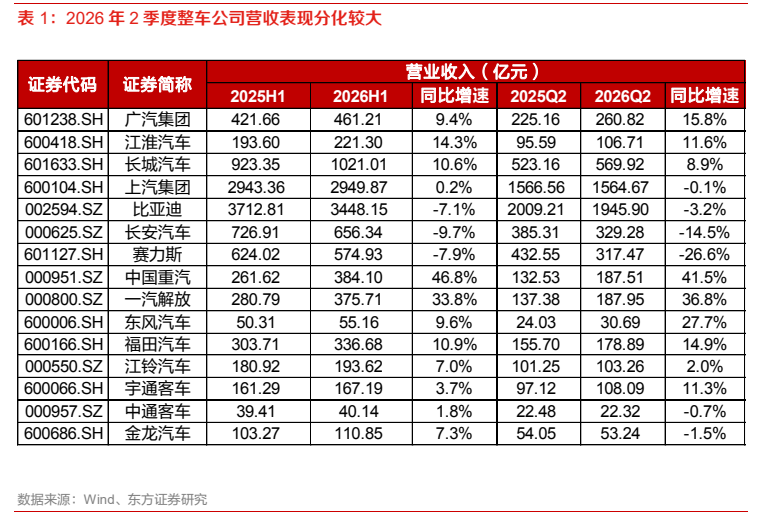
图4. 2026 年 2 季度零部件行业归母净利润同比小幅下降
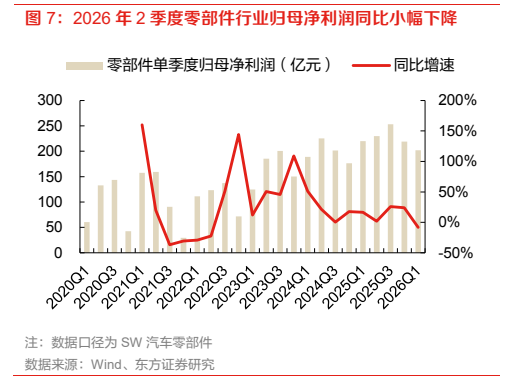
图5. 表 7: 部分零部件公司剔除汇兑影响后上半年盈利同比转好
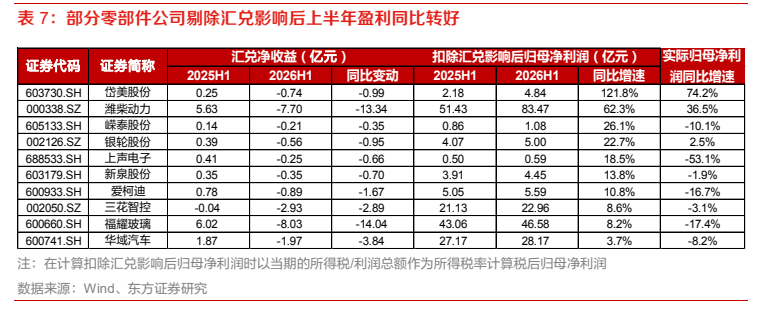
图6. 零部件行业存货保持微增趋势
图7. 表 8: 2026 年 2 季度整车公司存货周转同比略有承压
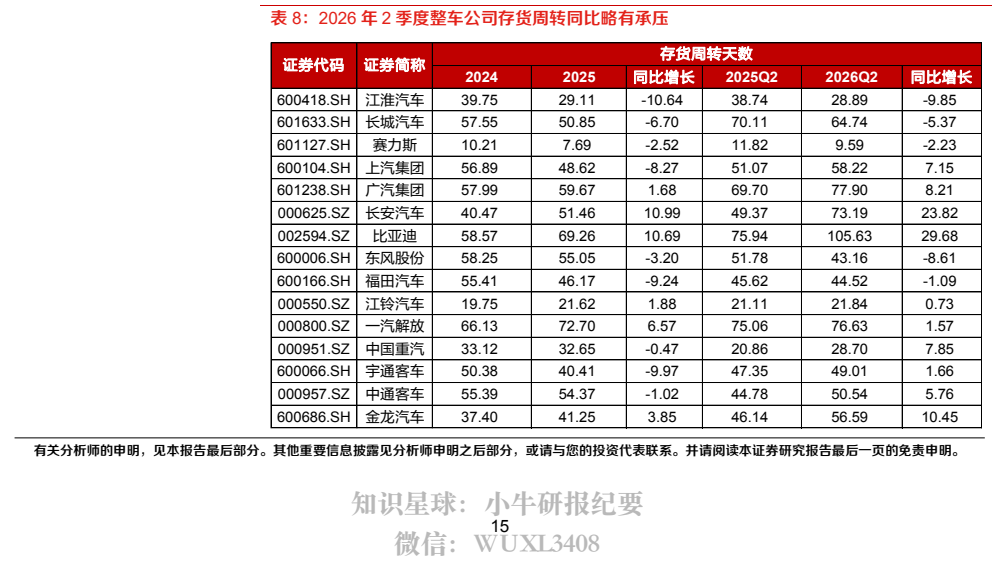
图8. 2026 上半年整车经营性现金流同比改善
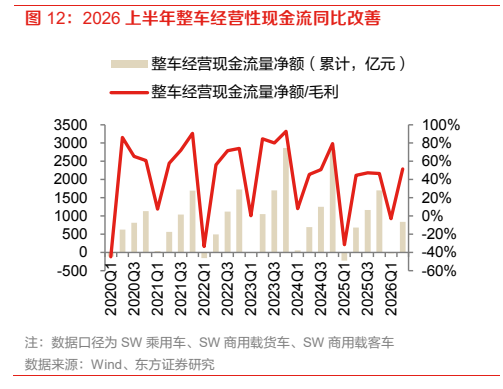
图9. 2026 年 2 季度汽车零部件行业经营性现金流较好
图10. 汽车零部件公司应收项目同比增速下滑
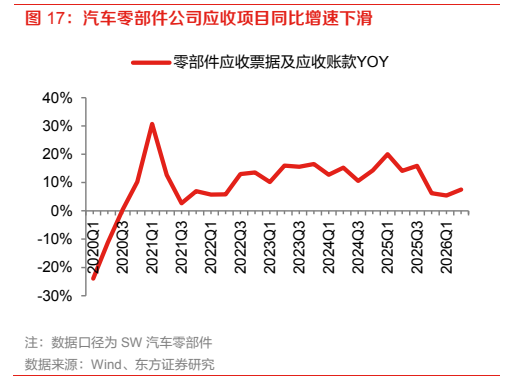
图11. 表 12: 主要公司估值表