摩根大通:资金流与流动性:AI轮动的必要性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出,自2025年9月以来,半导体股票(AI芯片和内存制造商)相对于超大规模企业(AI云提供商)的持续强劲表现长期来看似乎不可持续。这种表现差距的弥合有两种情景:正面情景下,超大规模企业和AI模型提供商及用户通过货币化改善和盈利增长,开始追赶并占据AI价值增值的更大份额;负面情景下,半导体企业的优异表现以牺牲客户为代价,可能抑制超大规模企业的资本支出意愿,进而拖累半导体需求。摩根大通的内部观点偏向正面情景,但自下而上分析师共识显示超大规模企业资本支出增速将从2027年起大幅放缓,这倾向于负面情景。此外,美国货币创造预计从2025年的1.6万亿美元增至2026年的1.8万亿美元。MicroStrategy给加密市场带来了可避免的双向风险,增加了不确定性和波动性。
主要观点
- 自2025年9月以来,半导体股票相对超大规模企业的表现差距显著且持续,引发可持续性担忧。
- 这一表现差距的主要触发因素是超大规模企业2026年资本支出计划的惊人上调,目前同比增速达100%(图2、图3)。
- 正面情景:超大规模企业、AI模型提供商及用户通过货币化改善和盈利增长,开始追赶并占据更大AI价值份额。
- 负面情景:半导体企业的优异表现以牺牲客户为代价,可能抑制超大规模企业的资本支出意愿,最终拖累半导体需求。
- 摩根大通内部观点偏向正面情景,但客户对话中负面情景的担忧日益突出。
- 自下而上分析师共识显示,超大规模企业资本支出增速将从2027年起大幅放缓,2026年同比100%,2027年降至22%,2028年7%,2029年2%,2030年1%(图2、图3)。
- 超大规模企业股票价格过去一年持平,尽管盈利强劲增长,意味着估值下降和股权成本上升(图5)。
- 超大规模企业信用利差相对于半导体公司扩大,意味着债务成本上升(图6)。
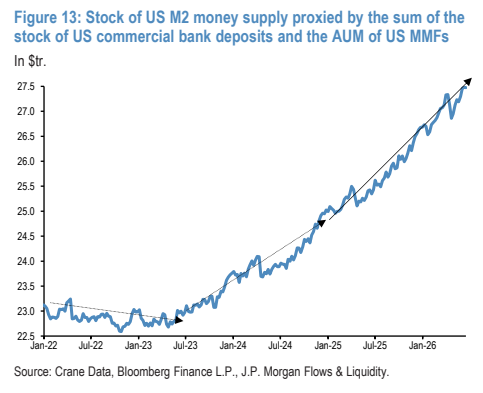
- 美国货币创造预计从2025年的1.6万亿美元增至2026年的1.8万亿美元。
- MicroStrategy引入可避免的双向风险,增加了加密市场的不确定性和波动性。
论述逻辑
报告从半导体与超大规模企业的表现差距出发,指出这一差距由超大规模企业资本支出大幅上调触发。随后提出两种弥合差距的情景:正面情景下,超大规模企业通过盈利改善追赶;负面情景下,半导体企业表现以牺牲客户为代价,导致资本支出削减和需求下降。摩根大通内部观点偏向正面,但分析师共识指向资本支出增速急剧放缓,支持负面情景。同时,超大规模企业股权和债务成本上升,进一步增加了资本支出削减的风险。
关键展望
报告未明确给出未来验证点或时间窗口,但指出超大规模企业资本支出增速从2027年起将大幅放缓(共识预测),以及美国货币创造从2025年的1.6万亿美元增至2026年的1.8万亿美元。风险方面,负面情景下半导体需求可能受到抑制。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 美国上市超大规模企业与半导体相对表现
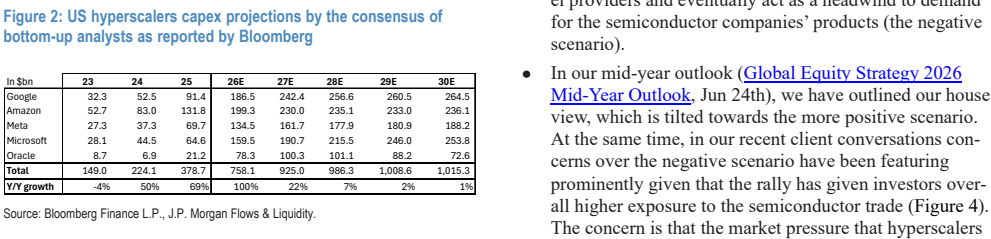
图2. LLM代币支出指数:美国货币创造有望从每百万代币美元水平上升