华创证券 瑞芯微(603893)深度研究报告:AIoT SoC平台领军者,端侧AI驱动多场景需求扩张
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华创证券首次覆盖瑞芯微并给予“强推”评级,目标价 277.22 元(当前价 219.05 元),基于 2027 年 45xPE 定价。 报告将公司定位为国内领先的 AIoT SoC 平台型设计商,已构建“通用处理器+专用处理器+配套芯片”三层产品体系,产品覆盖汽车电子、机器视觉、工业控制、智能家居等近百个细分领域,并进入比亚迪、百度、宇树科技等头部厂商供应体系。 业绩端,2025 年公司营收 44.02 亿元(YoY+40.36%)、归母净利润 10.40 亿元(YoY+74.82%);2026 年上半年营收 28.77 亿元(YoY+40.6%)、归母净利润 8.59 亿元(YoY+61.73%),毛利率 45.79%、净利率 29.86% 创历史新高。 行业端,WSTS 预计 2027 年全球半导体市场规模达 2.142 万亿美元(同比+29.4%),边缘 AI 市场 2026—2033 年复合增速 21.7%,端侧 AI、机器人与汽车电子形成多点共振。 产品端,2026 年 5 月推出的中阶处理器 RK3572 与协处理器 RK182X 相关产品均预计下半年放量,RK3688/RK3668 旗舰采用 4-5nm 先进制程储备长期增长。 报告预测公司 26-28 年归母净利润 19.26/26.07/32.11 亿元,选择全志科技、星宸科技、恒玄科技、乐鑫科技为可比公司,风险包括下游需求不及预期、市场竞争加剧及供应链与原材料价格波动。
主要观点
- 瑞芯微是国内领先的 AIoT SoC 平台型设计企业,构建“通用处理器+专用处理器+配套芯片”三层产品体系,产品广泛应用于汽车电子、机器视觉、工业控制、智能家居等近百个细分领域。
- 客户生态壁垒深厚,公司已进入比亚迪、百度、宇树科技等头部厂商供应体系,积累涵盖数千家终端客户的优质生态资源。
- 业绩跨越式增长:2024 年营收 31.36 亿元(YoY+46.94%)、归母净利润 5.95 亿元(YoY+341.01%);2025 年营收 44.02 亿元(YoY+40.36%)、归母净利润 10.40 亿元(YoY+74.82%);2026H1 营收 28.77 亿元(YoY+40.6%)、归母净利润 8.59 亿元(YoY+61.73%)。
- 盈利质量优化:2026H1 毛利率 45.79%、净利率 29.86% 创历史新高,智能应用处理器芯片毛利率提升至 45.7%;销售及管理费用率 26H1 降至 1.56%和 1.93%,研发费用率降至 12.87%。
- 行业景气上行:WSTS 统计 2026 年全球半导体市场达 1.655 万亿美元(+108.1%),2027 年预计增至 2.142 万亿美元(同比增长 29.4%);边缘 AI 市场规模将由 2025 年的 249.1 亿美元增长至 2033 年的 1186.9 亿美元,复合增速 21.7%。
- AIoT 多场景需求共振:全球智能家居规模预计 2027 年突破 2000 亿美元;2025 年全球扫地机器人出货量 2,412 万台(同比增长 17.1%)、AI 眼镜出货量 870 万台(同比增长 322%);工业视觉市场 2025-2027 年由 395.4 亿元增至 580.8 亿元,年均增长 21.2%。
- 机器人“小脑”SoC 成为核心增量:2024 年我国工业机器人市场销量 30.2 万套、服务机器人产量 1051.9 万套(同比增长 34.3%);2025 年上半年全志科技、星宸科技、瑞芯微三家国产厂商合计占全球机器人视觉 AI SoC 市场份额约 68.9%。
- 智能座舱带动单车芯片价值量上行:2025 年中国乘用车前装智能座舱搭载率 76.62%,单车 SoC 芯片价值量由 2023 年约 180 美元升至 2025 年 286 美元、预计 2030 年触及 540 美元;2026H1 国内座舱域控 SoC 中 Qualcomm 市占率 71.4%,瑞芯微 2025 年 1-11 月市占率同比提升 2%。
- 产品迭代提速,形成“中阶放量、流媒体稳固、旗舰储备”梯队:2026 年 5 月推出新一代中阶 AIoT 处理器 RK3572(八核 CPU、4TOPS 算力 NPU),流媒体处理器 RK3538 已导入核心客户,旗舰 RK3688 与次旗舰 RK3668 采用 4-5nm 先进制程。
- 协处理器 RK182X 打开第二增长曲线:已有数百个客户、数十个行业深化研发,2026H1 首批客户进入产品发布与量产阶段,涵盖高端智能电视、商用清洁机器人、陪伴机器人及 NAS 等,预计下半年放量。
- 下游纵深渗透:汽车电子全场景产品矩阵累计赋能上百款量产车型,车载 AI BOX 已有超 20 个在研项目在头部主机厂及 Tier1 推进;机器人领域与宇树科技、云深处科技、极智嘉、科沃斯等合作多种形态产品,是国内覆盖机器人品类最多、客户范围最广的芯片厂商。
- 盈利预测与估值:预计 26-28 年营业收入 65.63/86.66/106.64 亿元、归母净利润 19.26/26.07/32.11 亿元,给予 2027 年 45xPE,目标价 277.22 元,首次覆盖给予“强推”评级。
论述逻辑
- 公司层面:瑞芯微依托“通用处理器+专用处理器+配套芯片”三层产品体系与 RK3588 等旗舰芯片,从消费电子芯片厂商转型为 AIoT SoC 平台型企业,进入比亚迪、百度、宇树科技等头部客户供应体系,形成跨场景算力复用与生态壁垒。
- 行业层面:算力由云端向边缘迁移、AI 能力下沉至终端,全球半导体市场 2027 年预计达 2.142 万亿美元(同比增长 29.4%),边缘 AI 市场 2026—2033 年复合增速 21.7%,智能家居、可穿戴、工业视觉、机器人与汽车电子多点共振。
- 技术层面:公司以通用 SoC 为核心叠加 RK182X 协处理器形成双算力体系,通过“控制执行+感知决策”分工突破端侧大模型部署的算力与能效瓶颈,产品端形成“中阶放量、流媒体稳固、旗舰储备”短中长期梯队。
- 业务层面:汽车电子累计赋能上百款量产车型、车载 AI BOX 超 20 个在研项目,机器人“小脑+大脑”双芯架构覆盖全品类,叠加国产替代空间(2022 年车规级 MCU 国产化率不足 5%,部分细分领域有望提升至 20%左右)放大成长空间。
- 财务层面:2026H1 毛利率 45.79%、净利率 29.86% 创历史新高,费用率持续下降,平台属性逐步兑现。
- 结论:预计 26-28 年归母净利润 19.26/26.07/32.11 亿元,选择全志科技、星宸科技、恒玄科技、乐鑫科技为可比公司,给予 2027 年 45xPE,目标价 277.22 元,首次覆盖“强推”评级。
关键展望
- RK3572 中阶新品预计 2026 年下半年贡献业绩增量,协处理器 RK182X 相关产品(高端智能电视、商用清洁机器人、陪伴机器人及 NAS 等)预计下半年放量。
- RK36 系列旗舰 RK3688(4-5nm 先进制程、性能较前代 RK3588 大幅提升)与次旗舰 RK3668 同步研发推进,面向智能座舱、边缘计算、机器人及 ARM-based PC 等高端 AIoT 场景,打造新一轮成长周期的核心业绩增长引擎。
- 财务预测:2026-2028 年营业收入 65.63/86.66/106.64 亿元(同比增速 49.1%/32.0%/23.1%),归母净利润 19.26/26.07/32.11 亿元(同比增速 85.2%/35.4%/23.2%),每股盈利 4.55/6.16/7.59 元。
- 车规芯片国产替代窗口打开:部分细分领域国产化率有望在未来提升至 20%左右水平;随着 2025-2026 年本土车企智能化竞争加剧,国产厂商有望推动市场份额由个位数向双位数加速跃升。
- 风险提示:下游需求不及预期、市场竞争加剧、供应链及原材料价格波动(报告期内存储、芯片基板、玻纤布、PCB、电容电阻等上游原材料面临大范围深度短缺及价格暴涨)。
推荐标的
- 瑞芯微(603893):首次覆盖给予“强推”评级,目标价 277.22 元(当前价 219.05 元);逻辑为国内领先 AIoT SoC 平台型设计商,依托“主芯片+协处理器”双轨制战略持续拓展机器人、机器视觉、智能车载等第二增长曲线。
- 可比公司:全志科技、星宸科技、恒玄科技、乐鑫科技(预测数据为 wind 一致预期,数据截至 2026.09.24;2027E PE 分别为 37.0x、37.4x、28.3x、32.4x,平均估值 43.7x)。
关键图表
图1. 图表 1: 瑞芯微电子发展历程

图2. 图表 3: 瑞芯微电子股权结构

图3. 图表 4: 瑞芯微电子管理层情况

图4. 表 6: 公司归母净利润及增速
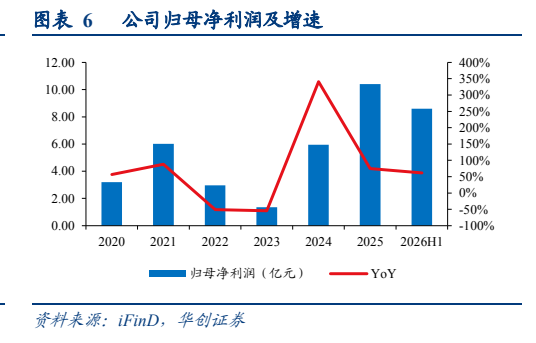
图5. 表 8: 公司分业务毛利率

图6. 表 9: 公司毛利率及净利率

图7. 图表 14: 人形机器人控制系统架构图

图9. 图表 21: 公司协同产品范式矩阵

图10. 图表 23: 公司多种形态机器人产品图

图11. 图表 24: 公司下游应用场景覆盖

图12. 图表 26: 可比公司估值情况
