国金证券 3D打印机械行业研究:3C市场渗透率提升引爆3D打印产业化拐点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
3D打印(增材制造)历经四十年发展,从原型工具向生产基础设施跨越,当前在技术、材料与产业链多重共振下迎来产业化拐点。 2025年中国3D打印市场规模约700亿元,预计2026年将进一步增至862亿元,复合增速显著高于全球水平,国内正成为全球增长极。 产业链价值量加速向中游制造与服务集中,Wohlers Report 2026显示打印服务与设备合计占产业链价值超七成,商业模式正由一次性设备销售向高壁垒的“设备+服务”及按件交付的“卖产能、卖结果”演进。 下游应用端,消费电子以苹果折叠屏iPhone Duo钛合金铰链盖与Apple Watch Ultra 3表壳量产为代表率先放量,商业航天在推力室降本等需求下全面迈向规模量产,叠加人形机器人与医疗健康等场景打开长期空间。 国金证券维持行业“买入”评级,看好国内设备与服务厂商铂力特、华曙高科、大族激光及机器视觉龙头奥普特。
主要观点
- 3D打印进入批量生产期,中国成为全球增长极且全链条国产化完成。
- 钛粉工艺突破与闭环回收驱动原材料成本大幅下降,重塑金属增材经济性。
- 苹果折叠屏与手表量产验证产业化拐点,推动消费电子钛合金结构件批量渗透。
- 商业航天核心部件批量导入双工艺,降本与性能提升显著。
- 打印服务与设备占据产业链核心价值,商业模式向“卖产能、卖结果”深化。
- 全球折叠屏手机出货持续走高,为钛合金精密结构件提供稳定需求基盘。
- 人形机器人轻量化与快迭代需求迫切,金属与高分子双技术路线工程化落地。
- 国内商业航天3D打印规模扩张迅速,核心部件一体化成型大幅降本增效。
- 医疗健康领域齿科骨科逐层渗透,生物3D打印在药物测试与组织再生展现高潜力。
- 国内核心厂商2025年营收增速均超30%,在全球金属大尺寸与多激光领域实现差异化卡位。
论述逻辑
- 技术与材料成熟(多激光大尺寸设备集中爆发 + 球形钛粉价格由每公斤3000元降至约200元) -> 头部终端标杆产品批量验证(苹果iPhone Duo折叠屏铰链盖及Apple Watch Ultra 3表壳量产落地,材料利用率提升且成本显著下降) -> 商业航天、机器人等多元工业场景共振(商业航天推力室单台成本下降与研制周期缩短,人形机器人轻量化骨骼关节一体成形) -> 产业链价值链向中游高壁垒制造与服务转移(服务与设备占比超七成,模式由卖设备向卖产能及交付结果升级) -> 驱动增材制造进入规模化产业拐点,国内龙头厂商凭借技术自主与高性价比加速重构全球竞争格局。
关键展望
- 2026年全球及中国3D打印市场规模分别预计达264亿美元与862亿元。
- 全球折叠屏手机2026年与2027年出货量将分别达2290万台和2700万台。
- 全球人形机器人市场规模2026年预计达83.2亿美元,2030年有望达390.0亿美元。
- 行业投资评级维持“买入”,未来3-6个月内预期上涨幅度超过大盘15%以上。
- 核心风险包含下游放量不及预期、技术路线迭代与工艺替代、行业竞争加剧、原材料与核心零部件供应以及海外拓展与地缘政策风险。
推荐标的
- 铂力特:国内外金属增材制造龙头,构建设备、定制化产品、原材料及技术服务全生态,深度卡位苹果3C业务、空客及商业航天,2025年营收18.52亿元(同比+39.69%),净利润同比增长95.14%。
- 华曙高科:设备技术全球领先,少数覆盖大尺寸+多激光全谱系厂商,金属与高分子双轮驱动,2026年拟投23.6亿元建设增材制造综合服务平台加速向“设备+服务”转型,2025年营收7.15亿元(同比+45.43%)。
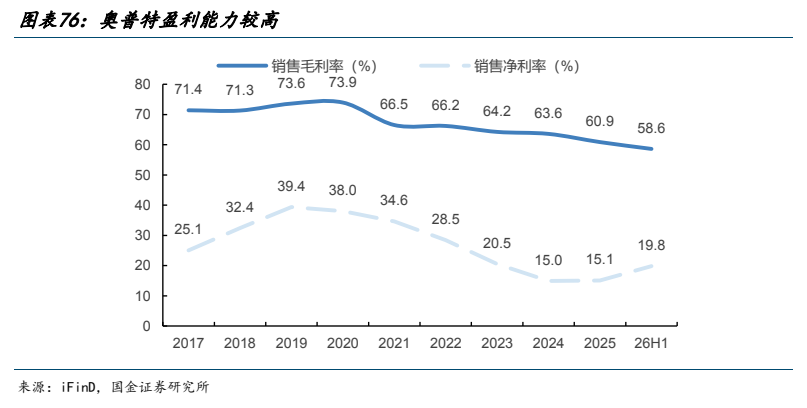
- 奥普特:机器视觉全栈龙头,机器视觉为SLM设备标定、熔池在线监测和成品质检提供标配支撑,深度绑定手机头部客户,苹果折叠屏放量带动其视觉检测系统扩产,2025年营收12.69亿元(同比+39.24%)。
- 大族激光:子公司大族聚维前瞻布局,设备矩阵覆盖SLM等工艺,上线在线3D打印服务商城构建“设备+服务”,2026H1营收134.13亿元(同比+76.19%),归母净利润12.88亿元(同比+163.84%)。
关键图表
图1. 图表 1: 增材制造与等材制造、减材制造的原理对比图
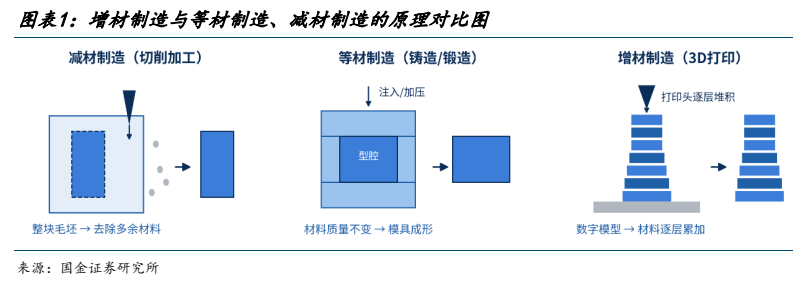
图2. 图表 12: 增材制造工艺按照国际标准可划分为七大类
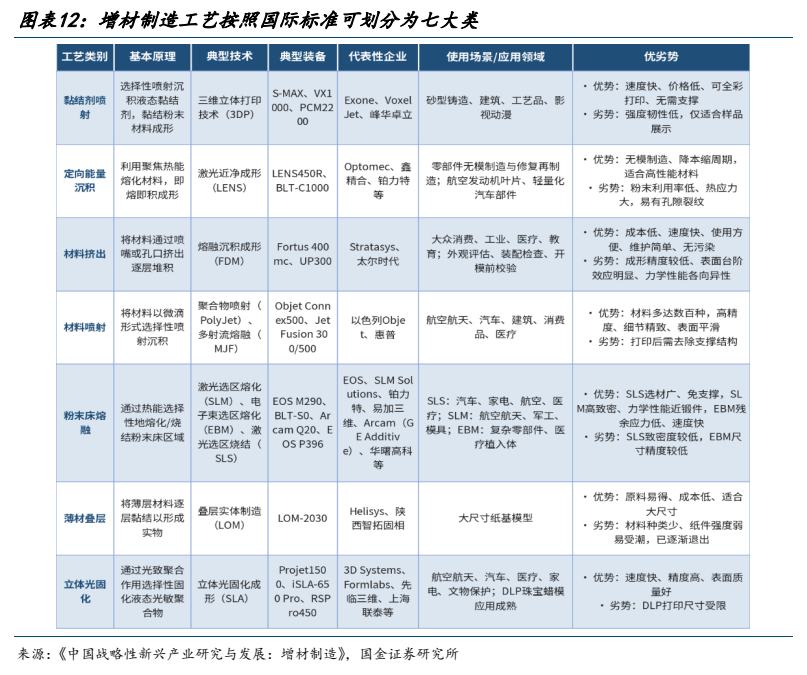
图4. 图表 33: 全球 3D 打印航空航天市场规模加速扩张
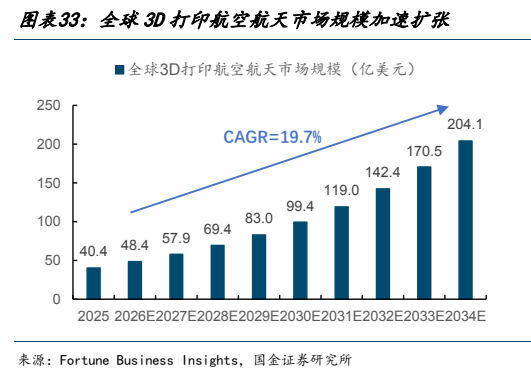
图5. 图表 44: 3D 打印手术导板通过缩短手术时间降低成本
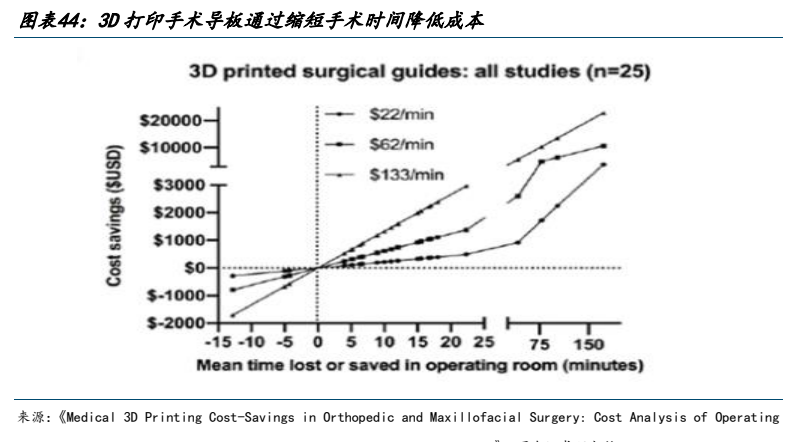
图6. 图表 55: 华曙高科 3D 打印设备矩阵
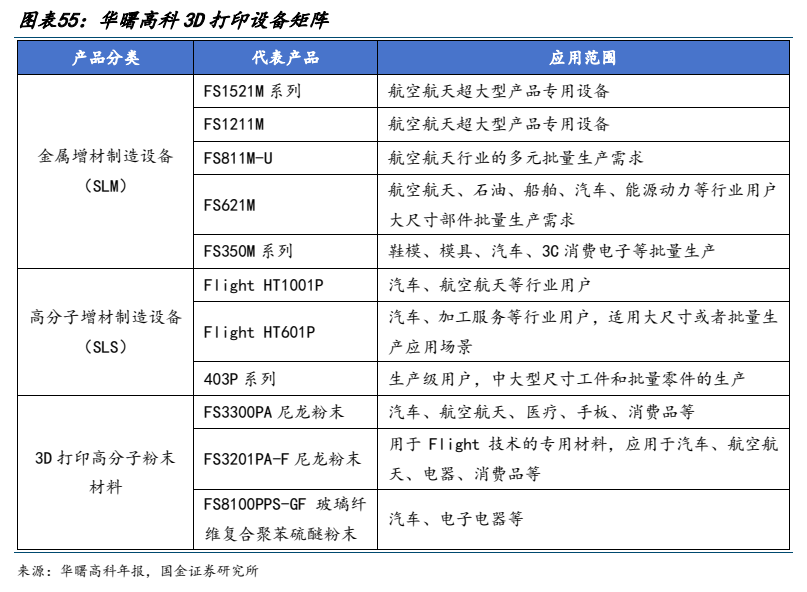
图7. 图表 65: 铂力特净利润较为波动
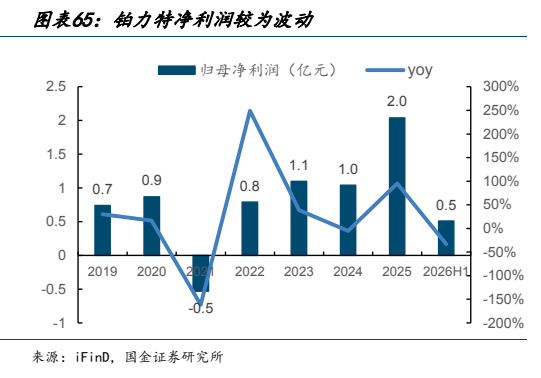
图8. 图表 76: 奥普特盈利能力较高