伯恩斯坦 3M(MMM.US)3M:升级到市场表现:研发故事,短周期辅助,利润率扩大,PFAS 风险比我们想象的要小
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦将 3M 评级由跑输大盘上调至市场表现,目标价从 145.00 美元升至 171.00 美元,较 2026 年 9 月 24 日收盘价 167.52 美元有 2% 上行空间。 核心变化来自对 3M 转型的重新认识:分析师走访明尼阿波利斯创新中心并会见 CFO 与研发负责人后,认为研发已通过 R&D factory 方式实现组合化管理,历史研发不力源于 PFAS 替代、少而大策略与医疗业务争夺资本等时间性因素而非结构性问题,DCF 有机增长假设由约 3% 上调至 3.5-4%。 新上市产品有望达成三年 1,000 项的目标(仅 2026 年或约 350 项)。 短周期正处于由 AI 资本开支驱动的早期复苏阶段,按历史经验还能再持续 couple of years。 利润率方面,SG&A 降本已贡献约 300bps 且接近尾声,管理层将转向毛利率,报告认可 2026 年约 25% 营业利润率、毛利率在十年后半段逐步升至 mid-40s 的路径。 PFAS 风险小于此前判断,与原告的人身伤害诉讼谈判若成功将基本消除多年悬置。 但 2027 年市盈率处于高 teens、对应长期 EPS 增速 <10%,估值已较充分反映改善,故评级止步于市场表现。 预测上 F26E EPS 为 8.91 美元(旧值 8.94 美元)、F27E 为 9.62 美元(旧值 9.45 美元),对应 Adjusted P/E 20.8/18.8/17.4 倍。
主要观点
- 评级由跑输大盘上调至市场表现,目标价由 145.00 美元升至 171.00 美元,对应 2% 上行空间,收盘价 167.52 美元,52 周区间 184.90/139.34
- 研发实现结构性转型:R&D factory 方式将产品商业化当作组合管理,pipeline 每季度与研发负责人评审、阶段门关逐步提高举证要求并以 ROI 为导向配置资本
- 历史研发不力的三个原因均非结构性问题:PFAS 替代占用人才、fewer but bigger 战略失当、医疗业务争夺资本(部分平台研发占销售额比例达 high teens),Solventum 分拆后已不再是问题
- NPI 有望达成三年 1,000 项上市目标,仅 2026 年或约 350 项;结构偏 Class III 渐进式创新,但 Class IV(燃料电池陶瓷)与 Class V(EBO)未来数年可见进展
- 基于研发转型,DCF 有机增长假设由约 3% 上调至 3.5-4%,这是本次估值与评级变动的主要基础
- 短周期处于由 AI 资本开支驱动的早期复苏阶段(3M 数据中心直接敞口很小,主要通过 HVAC、建材、设备等衍生行业受益),按历史经验本轮复苏还能再持续 couple of years
- 风险点:若超大规模云厂商资本开支/数据中心建设放缓,3M 也难以独善其身
- SG&A 降本故事接近尾声(营业利润率增长主要来自 SG&A 约 300bps,毛利率基本持平),管理层将转向毛利率:管理层认为 3M 应是 high 40s 毛利率业务而非当前约 40%;报告认可 2026 年达到约 25% 营业利润率
- 毛利率改善路径:聚合物/聚化相关 COGS(约 15%)提升空间有限,但原材料/外购件(约 30% of COGS)、four-wall 支出(约 35-45% of COGS)、物流(10-15% of COGS)与质量成本仍有压缩空间;进入 2027 年预计管理层设定约 3 年目标将毛利率升至 mid-40s,隐含营业利润率达 high 20%s+
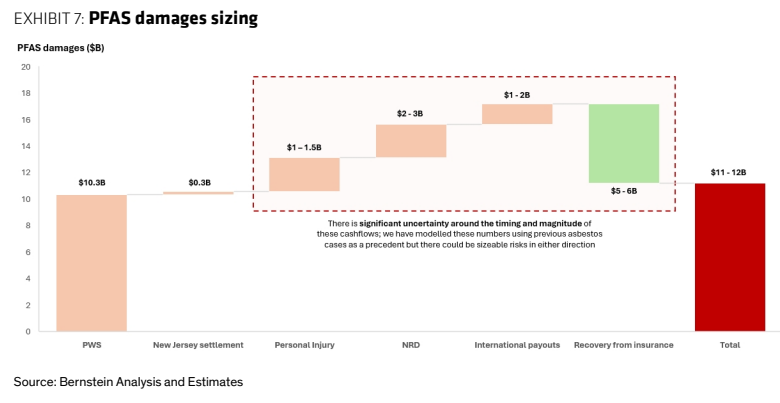
- PFAS 风险下降:每股影响金额不变,但认为 3M 有能力吸收增量负面消息;与原告就人身伤害诉讼直接谈判(而非走 bellwether 案程序)是积极信号,若成功基本消除此前的多年悬置担忧
- 不过分乐观的原因:改善已较大程度反映在估值中,3M 2027 年市盈率处于高 teens,相对长期 EPS 增速 <10% 略显偏贵,且增速位于覆盖范围内的低端
- 预测调整:F27E EPS 由 9.45 上调至 9.62 美元,F26E 由 8.94 微调至 8.91 美元;F26E/F27E 收入 25,433/26,573 百万美元,Adjusted P/E 20.8/18.8/17.4 倍
论述逻辑
- 与管理层(CFO、研发负责人、IR)会面并结合二次研究 → 推翻 3M 无法持续创新的旧论点
- 历史研发问题(PFAS 替代、少而大、医疗争资本)被认定为时间性而非结构性 → 研发转向 R&D factory 组合化管理 → DCF 有机增长由约 3% 上调至 3.5-4%
- AI capex 驱动北美短周期早期复苏(衍生行业如 HVAC、建材、设备受益)→ 3M 作为典型短周期业务获得有机增长助力 → 预计盈利增长延续 couple of years
- SG&A 降本(约 300bps)接近尾声 → 管理层转向毛利率(mid-40s 中期目标)→ 2026 年营业利润率约 25%、中期 high 20%s+ → PFAS 谈判积极信号降低多年悬置 → 四因素共振支撑上调至市场表现、目标价 171 美元
- 但估值已反映改善:高 teens 的 2027 年市盈率 vs 长期 EPS 增速 <10% → 多重估值对增长最敏感而 3M 增速处于覆盖范围低端 → 不给予更高评级
关键展望
- 管理层 2026 年(明年)达成约 25% 营业利润率目标,报告认可其可实现性
- 进入 2027 年时预计管理层将设定约 3 年期毛利率目标至 mid-40s,隐含营业利润率达 high 20%s+,报告对其到 2030 年的交付能力有信心
- NPI 三年 1,000 项上市目标在轨,2026 年单年约 350 项;Class IV/Class V 产品(燃料电池陶瓷、EBO)预计未来数年出现
- 短周期复苏按历史经验还能持续 couple of years,需跟踪 hyperscaler 资本开支/数据中心建设放缓风险
- PFAS 人身伤害诉讼谈判若成功,将基本消除多年悬置;每股影响金额未作调整
- 财务验证点:F26E EPS 8.91 美元、F27E 9.62 美元;集团 EBIT 利润率由 FY2025A 的 23.4% 升至 FY2030E 的 26.5%;净负债/EBITDA 由 1.1x 降至 -0.6x
- 估值与风险:2027 年市盈率高 teens 相对长期 EPS 增速 <10% 偏贵,是评级止步于市场表现的原因
推荐标的
- 3M Co(MMM):评级上调至 Market-Perform(原 Underperform),目标价 171.00 美元(原 145.00 美元),较 167.52 美元收盘价有 2% 上行空间;理由为研发结构性转型、短周期助力、利润率扩张机会与 PFAS 风险降低,但估值已较充分反映改善
关键图表
图1. 通过材料科学重新点燃创新引擎 新产品发布 扩展光束光学(EBO)
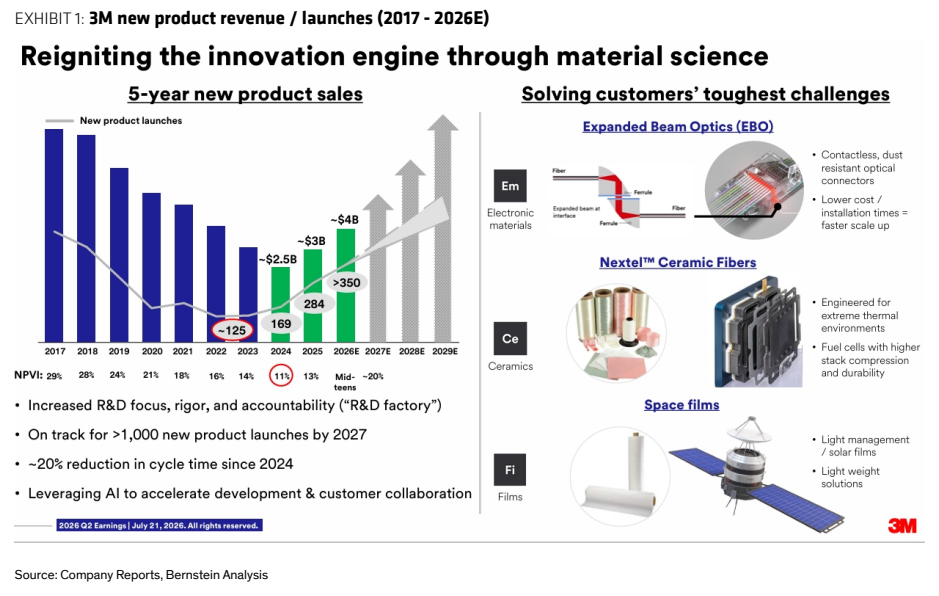
图2. 因医疗保健业务分拆前而处于较高水平
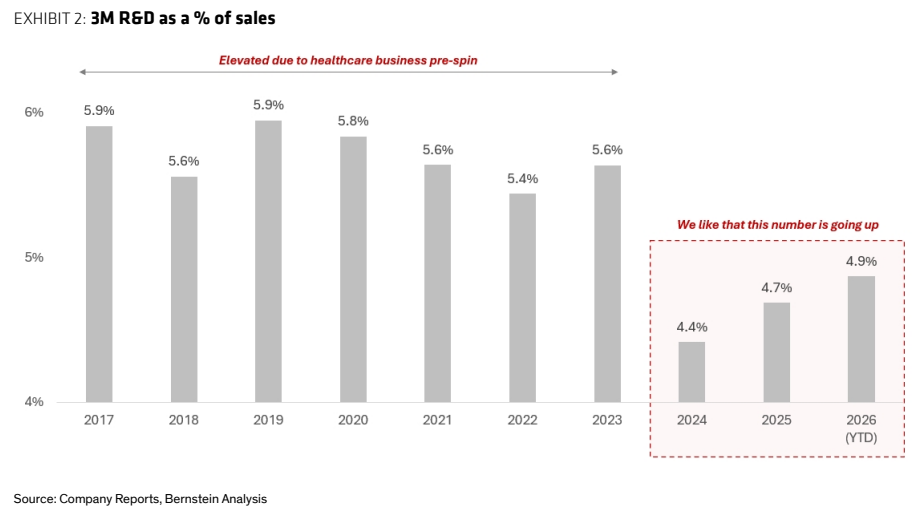
图5. 3M 销售成本(COGS)的近似拆分
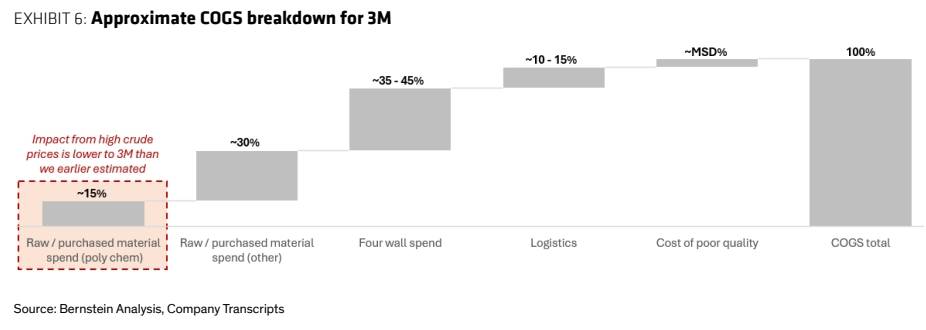
图6. PFAS 损害赔偿规模测算