摩根大通 全球银行研究亮点:截至26年10月9日〔已知译名:2026→小马智行〕
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告汇总了摩根大通全球银行股票研究团队在2026年10月9日当周的关键研究成果。 报告涵盖了美国、印度、欧洲、日本及亚太地区银行的业绩预览、并购趋势、监管动态及评级调整。 重点指出美国中小型银行并购交易规模显著增长,印度银行业受益于利率上行,而亚太地区部分银行因收益率曲线长端风险面临评级下调。 此外,报告还提供了各地区银行的估值分析、资本充足率及资产质量指标,为投资者提供全球银行板块的最新动态与投资参考。
主要观点
- 美国中小型银行并购活动在第三季度有所放缓,但平均交易规模大幅上升
- 印度银行业受益于央行加息,预计将迎来盈利上调
- 亚太地区银行面临收益率曲线长端带来的短期风险
- 日本银行业预计将在第二季度财报中上调盈利指引
- 澳大利亚银行业金融稳定审查显示家庭韧性有所减弱
- 汇丰银行(HSBC)与渣打银行(STAN)在第三季度财报前瞻中,高利率环境支持净利息收入(NII)
论述逻辑
- 报告通过汇总全球各区域分析师的周度研究,结合宏观利率环境(如RBI加息、收益率曲线变化)与银行微观经营指标(如NIM、PPOP、资本充足率、资产质量),对各银行进行估值分析与评级调整,旨在识别在当前利率与监管周期下具有盈利增长潜力或资本管理优势的标的。
关键展望
- 印度银行业关注净息差(NIM)和拨备前利润(PPOP)的增长前景
- 日本银行预计在第二季度财报中上调盈利指引
推荐标的
- 下调 SCB、CIMB 和 AMM 评级,上调 Tisco 评级
- 在汇丰与渣打之间,更倾向于渣打(STAN)
- 恢复对桑坦德银行(Santander)的覆盖,评级为中性(Neutral)
关键图表
图1. 每周价格表现前10名和后10名
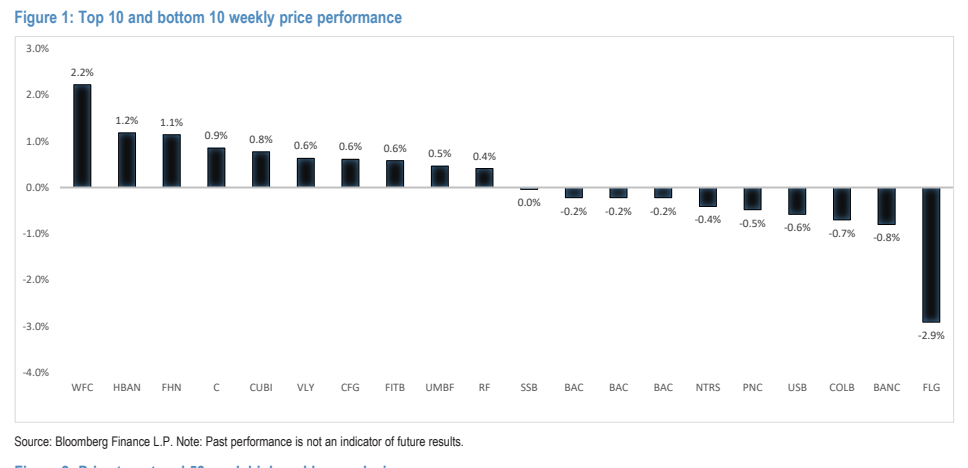
图2. 每周价格表现前10名和后10名
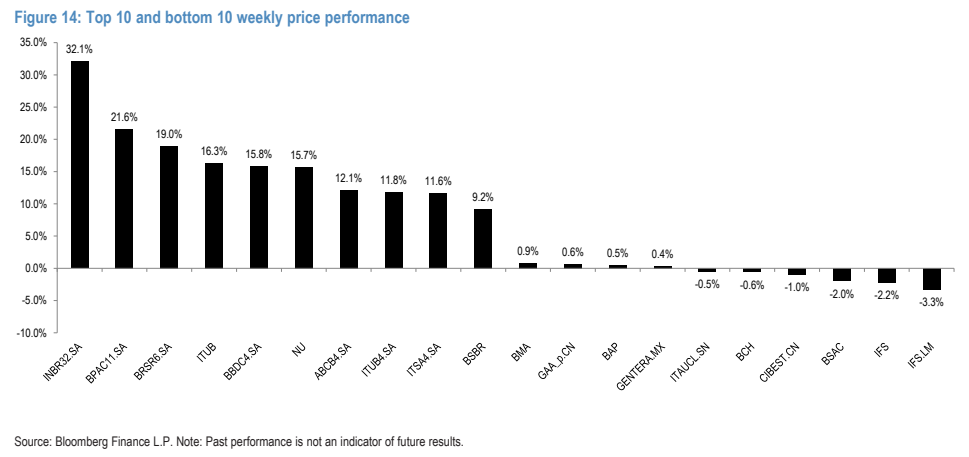
图3. 每周价格表现前10名和后10名
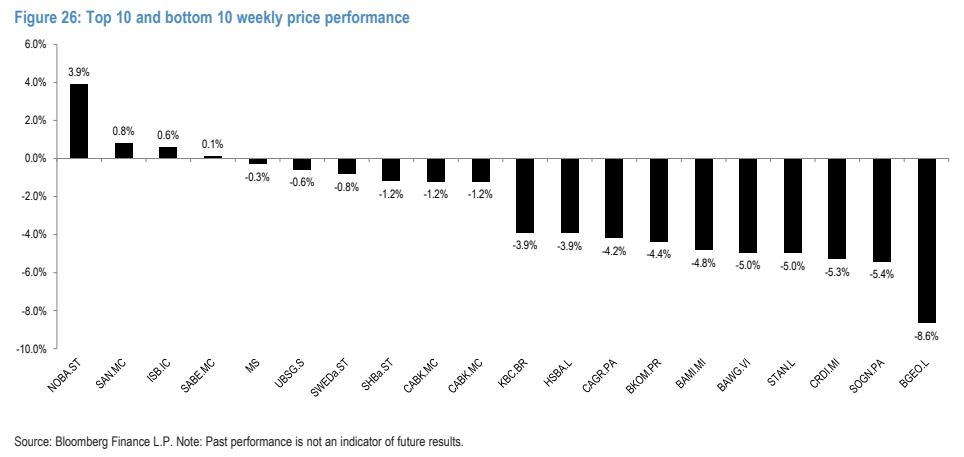
图4. 每周价格表现前10名和后10名
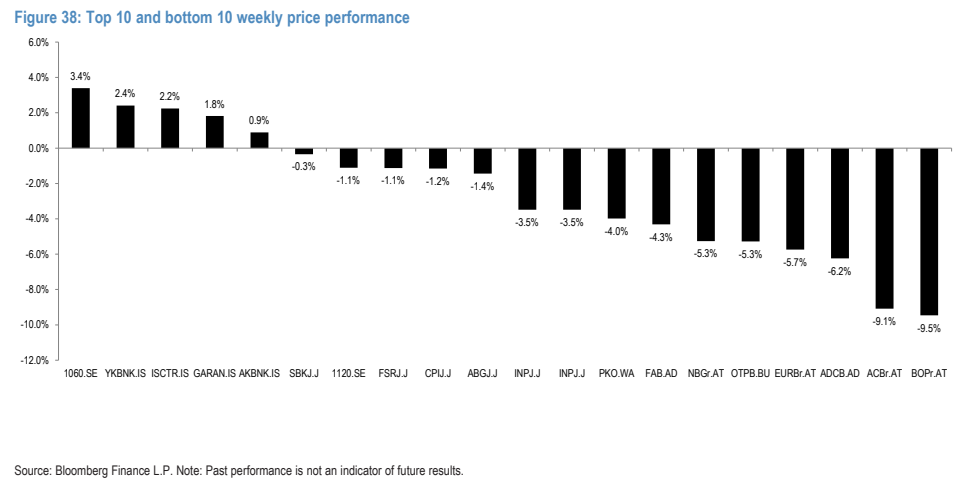
图5. 每周价格表现前10名和后10名
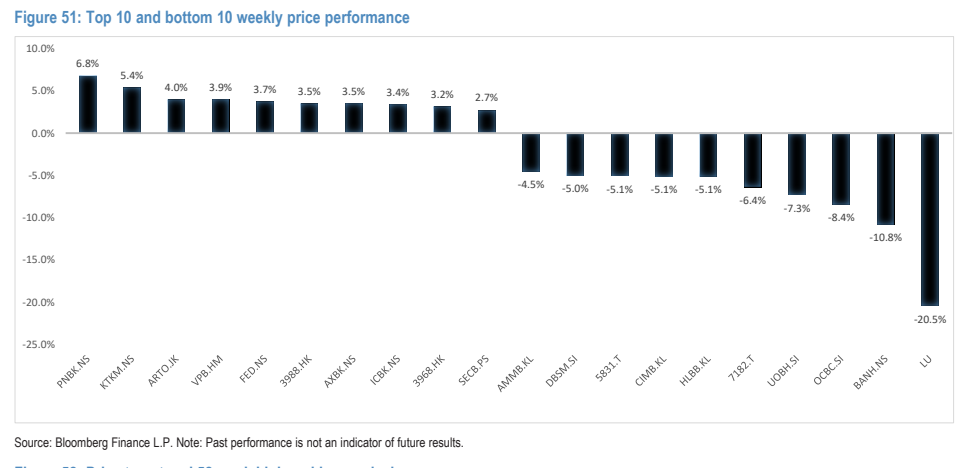
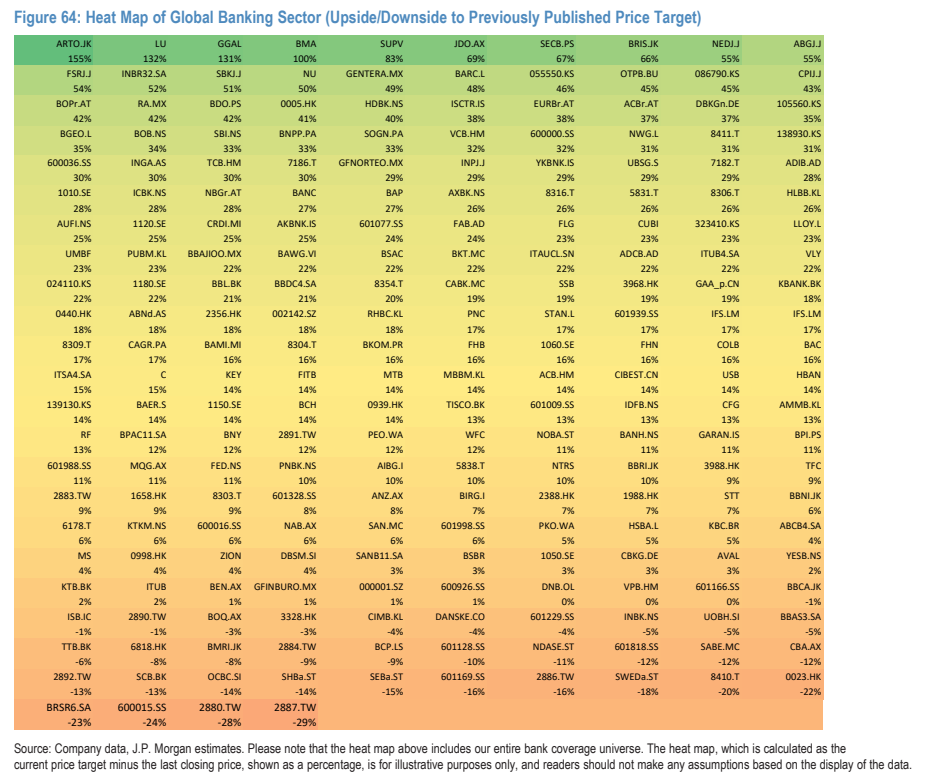
图6. 全球银行业热力图(较此前发布目标价的上涨/下跌空间)