花旗 拉丁美洲航空公司:每周运力调度跟踪((02年10月))
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗本篇周度运力跟踪显示,拉美航空公司整体“运力理性”仍在延续,削减继续集中在弹性更大的国内市场,国际运力相对稳定。 Copa 调整净为正,12 月和 1 月分别净增 +32 和 +22 个航班(增量投向加拿大和美国航线),仅 2 月战术性削减 -64 班。 LATAM 将 11 月和 12 月运力增速分别下调 -1.6pp 和 -1.9pp,其中巴西国内围绕圣保罗和巴西利亚连接多城的航线约削减 ca. -820 flights / month,国内 SSC 的削减 11 月主要来自哥伦比亚市场、12 月集中在智利与秘鲁市场,4Q 国际网络全线削减。 Aeromexico 国内削减集中在 12 月和 1 月(分别为 -330 和 -84 班),12 月几乎所有航线都有削减,国际变化很小。 Volaris 再次削减国内运力并聚焦 1Q,增速下降 -1.3pp,且自 1 月起取消从 Mexicali 和 Tijuana 机场出发的五条航线。 巴西国内 4Q(11、12 月)减班主要由东北部城市(主要 Salvador)航线取消驱动,国际 4Q 略降但 1Q 显著增班;墨西哥国内继续由 Volaris 的削减主导。 覆盖标的方面,Copa(Buy,目标价 170.00 美元)、LATAM(Buy,目标价 69.00 美元)、Aeromexico(Buy/High Risk,目标价 26.00 美元)、Volaris(Neutral/High Risk,目标价 8.00 美元),本周评级、目标价与 EPS 预测均无变化(nc)。
主要观点
- 总体判断:运力理性仍在,削减继续集中在弹性更大的国内市场,国际运力相对稳定。
- Copa 调整净为正:12 月 +32 班、1 月 +22 班,增量航班投向加拿大和美国航线,2 月战术性削减 -64 班、在全拉美微调频次。
- LATAM 变化集中在 11 月和 12 月,运力增速分别被削减 -1.6pp 和 -1.9pp;巴西国内削减圣保罗、巴西利亚连接多城的航线,约 ca. -820 flights / month;国内 SSC 11 月削减主要来自哥伦比亚、12 月集中在智利和秘鲁;4Q 国际网络全线削减。
- Aeromexico 国内削减集中在 12 月和 1 月(分别为 -330 和 -84 班),12 月几乎全部航线都有削减;国际航线变化很小。
- Volaris 本周再次削减国内运力、聚焦 1Q,增速下降 -1.3pp,并自 1 月起取消从 Mexicali 和 Tijuana 机场出发的五条航线;国际航线无重大变化。
- 巴西与墨西哥:巴西国内 4Q(11、12 月)减运力,主因东北部州城市(主要 Salvador)航线取消;国际 4Q 略降但 1Q 显著增班;墨西哥国内继续由 Volaris 的削减主导。
- 覆盖标的评级与目标价本周均维持不变:Copa 与 LATAM 为 Buy(1,目标价 170.00 与 69.00 美元),Aeromexico 为 Buy/High Risk(1H,目标价 26.00 美元),Volaris 为 Neutral/High Risk(2H,目标价 8.00 美元);对应 ETR 分别为 35.8%、47.6%、67.5%、24.0%。
- EPS 预测(US$,Dec-25 财年):本财年全年 Aeromex 1.56、Copa 17.41、LATAM 5.67、Volaris -0.85;下财年分别为 2.61、20.77、6.63、0.13,本周均无调整(nc)。
- Volaris 投资逻辑:在保持盈利的前提下扩张运力的策略看似正面,但墨西哥国内需求显得脆弱,美墨政治给国际航线带来不确定性,本币强势对需求是助力,GTF 发动机停飞有助于抑制运力投放压力但同时推高成本、损害回报,估值处于公允水平。
- Volaris 估值:US$8.00/ADR 目标价基于 5 年 FCFE DCF,股权成本 ke 为 20.3%(美元计),模型纳入美墨国际市场运力扩张、GTF 停飞导致未来数年 CASM-ex fuel 抬升等因素。
- 风险提示:LATAM 与 Delta 在部分市场联营(JBA)的收益面临政府限制或终止合作的风险;Volaris 的目标价风险包括航油、监管、经济/竞争、航空流量冲击等四类。
- 花旗全球基本面覆盖评级分布(截至 01 Oct 2026):Buy 61%、Hold 32%、Sell 7%;Catalyst Watch 组合 Buy 36%、Hold 48%、Sell 16%。
论述逻辑
- 花旗每周用 Diio Mi 数据跟踪拉美航司未来数月的航班与座位编排变化 → 发现总体运力理性仍在:削减集中在弹性更大的国内市场(巴西国内、墨西哥国内),国际运力相对稳定 → 公司层面分化明显:Copa 净增班(12 月 +32、1 月 +22,主要投向加拿大和美国航线,2 月 -64)、LATAM 在 4Q 全网络削减(11 月 -1.6pp、12 月 -1.9pp,巴西国内约 -820 班/月)、Aeromexico 削减集中在 12 月和 1 月(-330、-84 班)、Volaris 聚焦 1Q 削减(-1.3pp,并自 1 月起取消五条航线)→ 区域汇总:巴西国内 4Q 减班由东北部 Salvador 等航线取消驱动、巴西国际 1Q 显著增班、墨西哥国内由 Volaris 主导 → 基于上述调度变化,花旗维持四家覆盖公司评级与目标价不变(nc),本周 EPS 预测亦无调整,并提示 LATAM-Delta JBA 政府风险与 Volaris 的 GTF 停飞、监管、航油等风险。
关键展望
- 本报告为周度跟踪框架,后续每周继续评估拉美航司未来数月的运力分配变化,重点观察 4Q(11、12 月)与 1Q 削减的执行情况。
- Volaris 取消的 Mexicali 和 Tijuana 五条航线自 1 月起生效;其国内运力增速削减集中在 1Q。
- 巴西国际运力 4Q 边际下降,但 1Q 存在显著增班,是后续跟踪的重要方向。
- 本周四家覆盖公司评级、目标价与 EPS 预测均为 no change(nc);花旗目标价基于 12 个月时间视野。
- 风险窗口:LATAM 与 Delta 的 JBA 合作若受政府限制或终止将危及相关收益;Volaris 的 GTF 发动机停飞将在未来数年推高 CASM-ex fuel 并延缓机队燃油效率转型;其他风险包括航油价格、监管挑战、经济放缓/竞争加剧与航空流量冲击。
推荐标的
- Copa Airlines(CPA):评级 1(Buy),现价 US$135.51,目标价 US$170.00,ESPR 25.5%、股息率 10.4%、ETR 35.8%,市值 5,531(M);本周运力调整净为正(12 月 +32 班、1 月 +22 班、2 月 -64 班)。
- LATAM Airlines(LTM):评级 1(Buy),现价 US$50.79,目标价 US$69.00,ESPR 35.9%、股息率 11.8%、ETR 47.6%,市值 14,582(M);本周在其网络 4Q 全面削减航班。
- Gpo Aeromex(AERO):评级 1H(1=Buy、H=High Risk),现价 US$15.52,目标价 US$26.00,ESPR 67.5%、股息率 0.0%、ETR 67.5%,市值 2,117(M);国内削减集中在 12 月与 1 月(-330、-84 班),国际变化很小。
- Volaris(VLRS):评级 2H(2=Neutral、H=High Risk),现价 US$6.45,目标价 US$8.00(基于 5 年 FCFE DCF,ke 20.3%),ESPR 24.0%、股息率 0.0%、ETR 24.0%,市值 809(M);本周继续削减国内运力、聚焦 1Q(-1.3pp)。
关键图表
图1. 拉丁美洲航空公司计划的可供座公里(ASMs)运力增长:按同比衡量的未来几个季度总运力计划增长

图2. LATAM巴西国内运力增长(按季度):每周跟踪的各季度ASMs同比增长演变
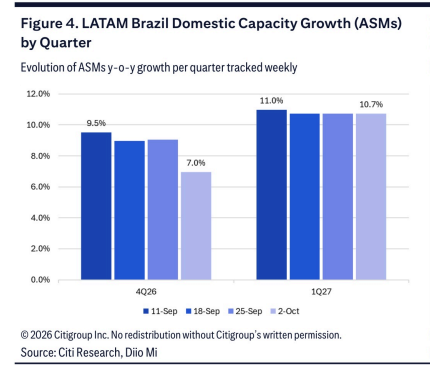
图3. LATAM国内SSC运力增长(ASMs):每周跟踪的各月ASMs同比增长演变
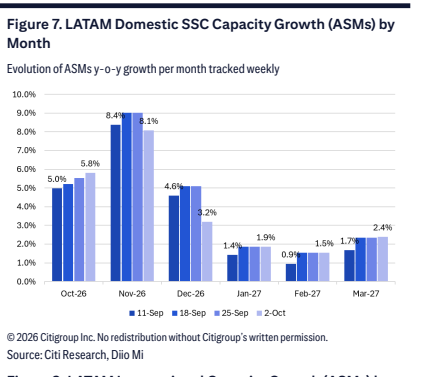
图4. LATAM国际运力增长(ASMs)

图5. Aeromexico国内运力增长(ASMs,按季度):每周跟踪的各季度ASMs同比增长演变
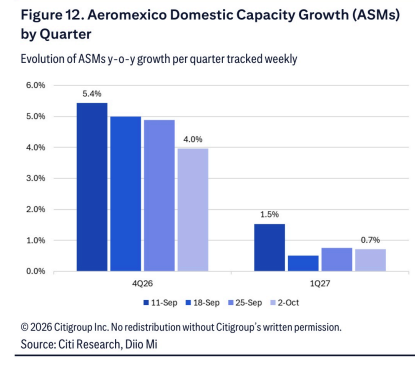
图6. Aeromexico国际运力增长
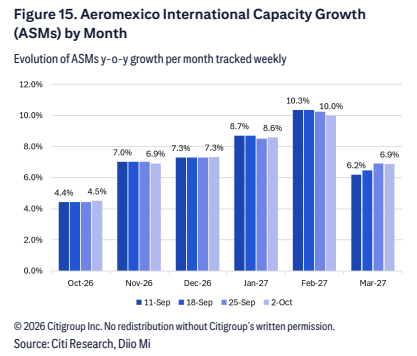
图7. Volaris国内运力增长(ASMs):每周跟踪的各季度ASMs同比增长演变
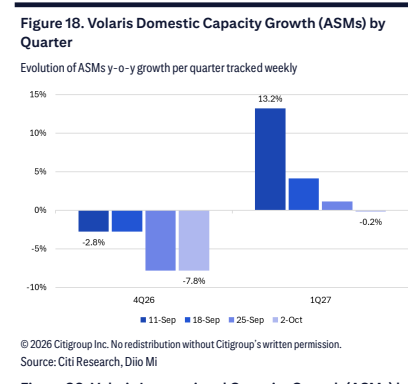
图8. Volaris国际运力增长(ASMs):各月ASMs同比增长演变
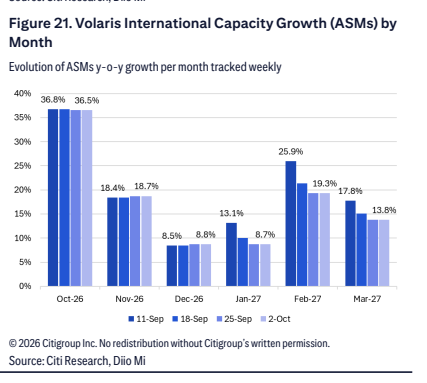
图9. 巴西国内运力增长(ASMs)
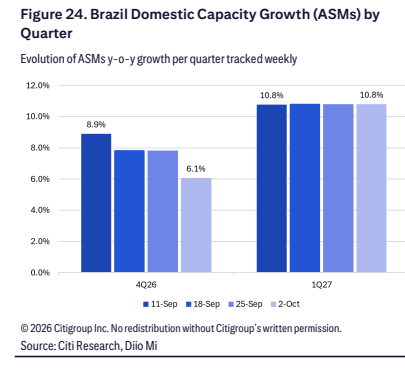
图10. 巴西国际运力增长(ASMs):每周跟踪的各季度ASMs同比增长演变
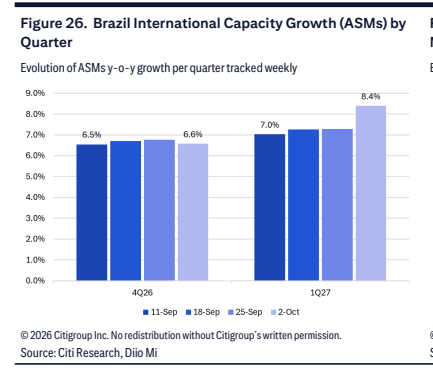
图11. 墨西哥国内运力增长(ASMs)
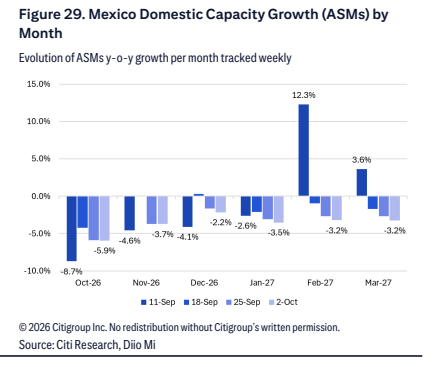
图12. 盈利预测
