华西证券 深度受益MLCC景气与国产化浪潮,布局光刻机打造双引擎
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
洁美科技作为全球电子封装材料龙头与MLCC核心辅材供应商,正深度受益于被动元件景气复苏与国产替代浪潮。 2026年上半年公司实现营收11.69亿元(同比+21.42%),归母净利润1.38亿元(同比+39.87%),其中离型膜出货放量显著,单月出货量自1月的2,100万平米跃升至6月的超4,000万平米。 行业端,村田、三星电机、太阳诱电及国巨等全球MLCC大厂相继启动涨价潮,且华为牵头推动供应链国产化,直接拓宽了公司关键辅材的议价空间与出货份额。 装备端,公司拟作价9.15亿元发行股份收购埃福思100%股权,切入光刻机超精密光学加工核心供应链,形成“材料+设备”双轮驱动格局。 华西证券预测公司2026-2028年营收分别为31.68/43.24/54.75亿元,EPS分别为0.98/1.45/1.97元,对应PE为69.49/46.94/34.67倍,维持“买入”评级。
主要观点
- 下游需求回暖叠加高端客户份额提升,2026年上半年业绩呈现逐季加速态势。
- 封装材料主业全球龙头地位稳固,海外生产基地投产推进且原纸技改线完成认证。
- 电子级薄膜材料步入快速放量期,出货量与期末备货均大幅增长。
- 基膜自制一体化布局显效,高规格涂层产品突破并实现基膜年产能翻倍。
- 离型膜客户已覆盖全球龙头,广东与天津基地扩产推进保障产能接续。
- MLCC行业进入新一轮涨价周期且信号持续扩散,提价压力有望向上游耗材传导。
- 华为牵头推动供应链国产化,国内终端订单倾斜为上游辅材带来显著增量。
- 拟作价9.15亿元全资收购埃福思,切入光刻机超精密光学加工装备赛道。
- 埃福思核心产品盈利能力突出、在手订单充沛,并承诺三年累计净利润不低于2.20亿元。
- 埃福思下游绑定福晶科技与茂莱光学等领军企业,卡位半导体前道关键壁垒。
论述逻辑
- 业绩与产能验证逻辑:下游被动元器件行业需求复苏推动纸带与胶带主业稳健增长,结合BOPET基膜与涂布一体化落地,离型膜单月出货量自2,100万平米激增至4,000万平米以上,驱动业绩中枢持续抬升。
- 外部环境催化逻辑:全球MLCC大厂掀起涨价潮传导上游议价权,加之华为牵头推进高端MLCC国产化“一条龙”项目,本土元器件客户扩产直接扩大了关键耗材的市场份额与量价弹性。
- 成长曲线重构逻辑:通过并购埃福思切入半导体前道离子束及磁流变超精密抛光设备,埃福思高毛利率与高业绩承诺增厚利润,助力公司从单纯的被动耗材商升级为“材料+设备”双轮驱动平台。
关键展望
- 产能落地节奏:广东基地超宽幅线预计于2026年8月量产供货,天津基地预计于2026年三季度内开始量产供货,天津基地基膜项目预计2027年底投产。
- 并购审批与业绩考核:资产重组草案尚需股东会审议、交易所审核及证监会注册程序;业绩承诺考核2026-2028年标的净利润分别达0.63/0.73/0.84亿元。
- 财务预测与估值水平:预测2026-2028年营收分别为31.68/43.24/54.75亿元,归母净利润分别为4.45/6.59/8.92亿元,对应PE为69.49/46.94/34.67倍,维持“买入”评级。
- 关键下行风险点:报告明确提示下游需求不及预期、收并购不及预期、原材料价格波动风险、汇率波动风险。
推荐标的
- 洁美科技(002859.SZ):维持“买入”评级,2026年9月21日收盘价68.20元,目标价未提供。理由:MLCC新一轮涨价周期与华为高端国产替代推进带动离型膜量价齐升,并购埃福思切入光刻机超精密装备开辟第二成长极。
- 埃福思科技(拟收购标的):洁美科技拟以9.15亿元对价收购其100%股权,标的主营离子束抛光机、磁流变抛光机等超精密光学装备,2025年毛利率达65.27%,承诺2026-2028年累计净利润不低于2.20亿元。
- 福晶科技(002222.SZ,产业链提及标的):埃福思核心客户,全球非线性光学晶体龙头,LBO晶体全球市占率超60%,2026H1营收7.24亿元(同比+39.46%)。
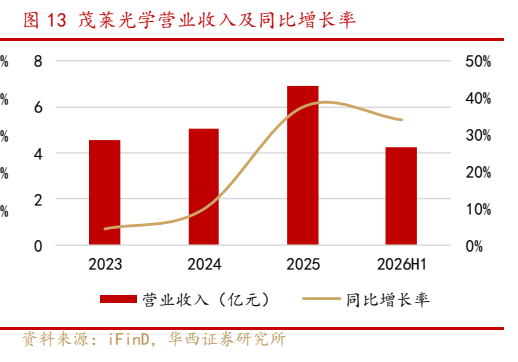
- 茂莱光学(688502.SH,产业链提及标的):埃福思核心客户,光刻机光学镜头与模组重要国产供应商,2026Q1新增订单同比增长约138%,2026H1营收4.27亿元(同比+33.97%)。
关键图表
图1. 公司营业收入(百万元)及同比
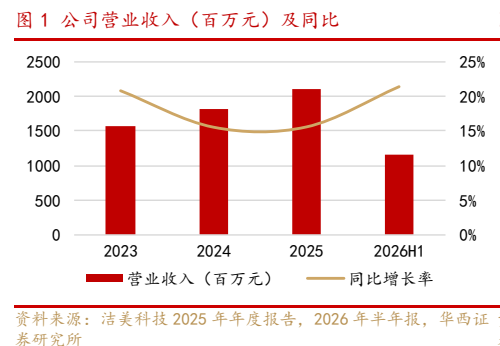
图2. 公司封装材料业务收入、同比及毛利率
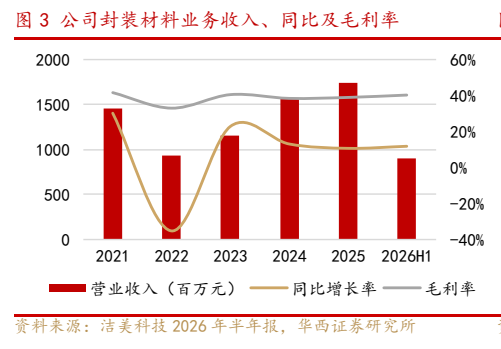
图3. _MLCC 离型膜图示
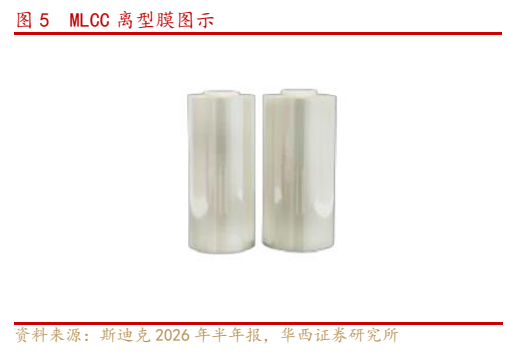
图4. 表 2: 公司产品在 MLCC 中的应用
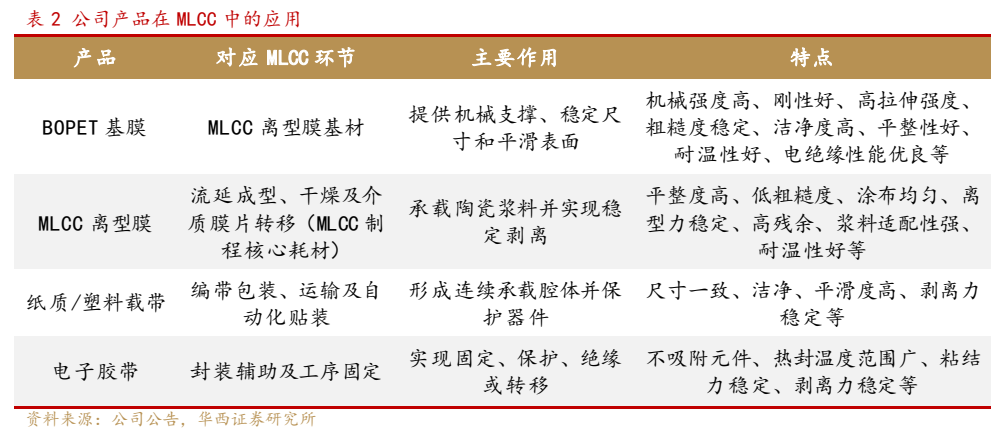
图7. 埃福思净利润(百万元)与毛利率
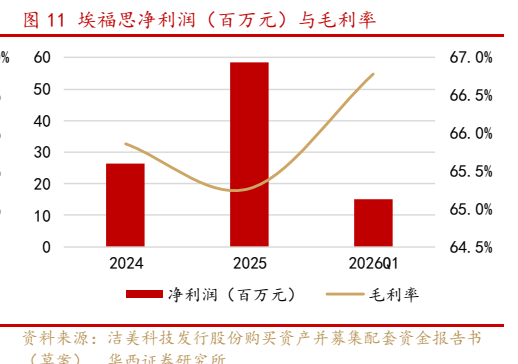
图8. 茂莱光学营业收入及同比增长率