高盛:汇丰控股(0005.HK / HSBA.L)2Q26 预览:又一个强劲季度,关注净利息收入指引和财富趋势
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛预计汇丰控股将于2026年8月4日公布二季度业绩,基础税前利润为102亿美元,同比增25%、环比增2%,较Visible Alpha共识高4%。 季度增长主要来自信贷成本降至40个基点,而银行业务净利息收入预计受HIBOR小幅上升、季度天数增加及资产负债表增长支持,环比提高3%。 非银行净利息收入预计为74亿美元,同比增6%、环比降7%,较共识高3%,反映一季度季节性强势及交易银行费用高位正常化。 财富管理仍是焦点:一季度财富管理净新增资金为390亿美元,其中亚洲贡献340亿美元,但高基数可能令二季度环比放缓。 高盛预计汇丰恢复股份回购,随二季度业绩宣布15亿美元回购,计提后CET1比率仍约14.0%。 基于更有利的利率前景,高盛上调2026—2029财年EPS预测,最高幅度为1.6%,同时将0005.HK的12个月目标价由165港元上调至181港元,将HSBA.L目标价由1,700便士上调至1,725便士。 高盛维持两地上市股份的“买入”评级,并将中国跨境监管、财富流入趋势、HIBOR走势及管理层是否上调银行业务净利息收入指引列为主要验证点。
主要观点
- 高盛预计2026年二季度基础税前利润为102亿美元,同比增25%、环比增2%,较Visible Alpha共识高4%。
- 银行业务净利息收入预计环比增长3%,主要受HIBOR环比上升6个基点、季度天数增加及资产负债表持续增长推动。
- 高盛认为季末HIBOR进一步走高,可能使2026年三季度获得更明显的净利息收入增益。
- 高盛将2026—2028年净利息收入预测分别上调0.4%、2%和2%,其银行业务净利息收入预测现较Visible Alpha共识高3%。
- 非银行净利息收入预计为74亿美元,同比增6%、环比降7%,较Visible Alpha共识高3%。
- 一季度财富管理净新增资金达到390亿美元,其中亚洲贡献340亿美元,明显高于2025年四季度的260亿美元和2025年一季度的230亿美元;高基数或导致二季度环比放缓。
- 二季度信贷成本预计由一季度的52个基点降至40个基点,原因是高盛不预计伊朗冲突带来进一步拨备覆盖,且一季度的大额一次性信贷费用不太可能重现。
- 高盛预计汇丰结束因HSB收购而暂停三个季度的股份回购,并随二季度业绩宣布15亿美元回购;计提后CET1比率仍约14.0%。
- 更有利的利率环境支持盈利预测,但增长与技术投入增加带来的运营费用上升构成部分抵消。
论述逻辑
- HIBOR上升、利率维持更高更久及收益率曲线变陡→资产负债表重定价与结构性对冲再投资支持银行业务净利息收入→信贷成本从一季度高位正常化→推动二季度基础税前利润高于市场共识;与此同时,一季度财富净新增资金基数较高及交易银行费用正常化→非银行收入可能环比回落;更强的利率前景带动净利息收入和EPS预测上修→支撑两地上市股份目标价上调并维持买入评级。
关键展望
- 汇丰将于2026年8月4日公布二季度业绩,管理层对2026年银行业务净利息收入的指引及潜在上调是首要关注点。
- 财富管理的后续验证点包括中国跨境监管更新、其对财富流入的潜在影响、增长动能及整体财富管理前景。
- 高盛预计更高利率和季末HIBOR走强将为2026年三季度净利息收入带来更大支持。
- 高盛将2026—2029财年EPS预测最多上调1.6%,但更高的增长与技术投资支出将部分抵消利率利好。
- 主要风险在于财富管理资金流入受中国跨境监管影响、二季度财富业务因高基数放缓,以及运营费用随增长和技术投入增加。
推荐标的
- 汇丰控股(0005.HK):维持“买入”评级,12个月两阶段DDM目标价由165港元上调至181港元;核心依据是更有利的利率前景及相应盈利预测上修。
- HSBC(HSBA.L):维持“买入”评级并列入EMEA CL,目标价由1,700便士上调至1,725便士。
关键图表
图1. 我们2026-2028年基本税前利润比可见阿尔法共识高出5%,2Q26E高出4%
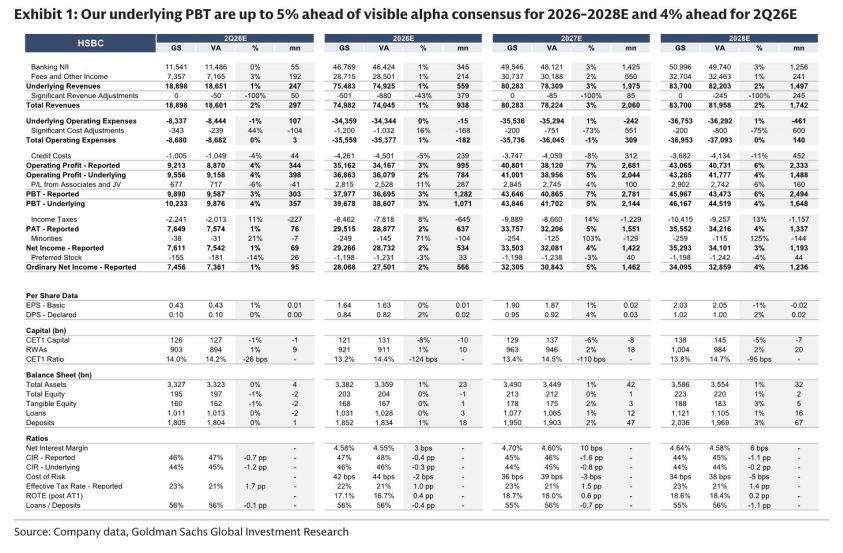
图2. 我们调整了净利息收入预测,纳入更高利率,但被略高的运营支出抵消
