伯恩斯坦 全球航空航天与国防商用飞机:设备市场?好·但是,发动机更好!
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦于 2026 年 10 月 1 日发布全球航空航天与国防研报,聚焦商用飞机供应链中发动机与机体之外的设备市场(航电、飞控、起落架、机轮/刹车、环控、短舱、客舱内饰等),板块最大参与者为 RTX、Safran、Thales 和 Honeywell Aerospace。 2024 年初以来发动机导向公司(Carpenter、Rolls-Royce、ATI、Howmet、GE)股价表现最强,发动机类公司在收入与利润增长(含前瞻预期)上全面领先,两组公司利润 CAGR 差距从约 400bps 扩大到约 1100bps。 报告将核心差异归结于售后市场:发动机全生命周期售后收入通常可达 OEM 售价的 4X、当前因备件与 MRO 高价进一步抬升,MRO 活动跟随 LLP 更换时点因而可预测,发动机 OEM 零件利润率约 60%。 商用发动机仅占新机价值的 25%,却占 MRO 支出的 52%;设备 MRO 市场每年约 $21 billion,其中机轮/轮胎/刹车占 18%、APU 13%、航电 13%。 估值上发动机类公司中位远期 EV/EBITDA 为 20.6x、设备类平均 14.1x,共识对 2025-2028 年收入与利润增速的预期同样是发动机更强。 报告结论为设备市场本身不差,但发动机的售后结构性优势使其更好,且预计这些趋势与差异将持续。
主要观点
- 报告将设备定义为机体与发动机之外的内容,涵盖航电、飞控、作动、机轮/刹车、起落架、客舱内饰等,板块最大参与者为 RTX、Safran、Thales 和 Honeywell Aerospace。
- 过去两年发动机导向公司股价表现最强,尤其是 Carpenter、Rolls-Royce、ATI、Howmet 和 GE,发动机公司在收入与利润增长(含前瞻预期)上均领先,因而享有更高估值。
- 发动机售后价值相对 OE 显著更高:全生命周期售后收入通常可达 OEM 售价的 4X,当前因备件与 MRO 产能异常高价,该比例进一步上升。
- 发动机 MRO 与寿命限制件(LLP)更换时点挂钩、活动可预测;多数设备售后为 on-condition(break-fix)模式,增长慢得多。
- 发动机 OEM 在装机发动机交付上亏损,但零件利润率可达约 60%;设备售后利润率普遍更接近 OE 水平(机轮/刹车是例外)。
- 2024 年以来发动机类公司收入 CAGR 高于设备类,利润 CAGR 差距更显著,两组差距从约 400bps 扩大到约 1100bps。
- 新机价值构成:机体占 48%、发动机占 25%、设备占 28%、其他占 12%。
- 商用发动机虽仅占新机价值的 25%,却占 MRO 支出的 52%,在售后中角色突出。
- 设备 MRO 市场每年约 $21 billion;分项中其他部件占 22%、机轮/轮胎/刹车占 18%、APU 占 13%、航电占 13%、燃油系统占 8%、起落架占 6%。
- 起落架系统格局:Safran 占全球新机起落架、机轮与碳刹车 54% 份额,RTX(Collins)紧随其后;起落架通常单一来源、刹车通常双来源,Liebherr 供应 737 MAX 起落架。
- 估值差距明显:发动机类公司远期 EV/EBITDA 中位 20.6x,设备类平均 14.1x;共识预期 2025-2028 年发动机收入与利润增速在平均与中位口径上均更强。
- 设备各细分格局:客舱内饰为 Safran(Zodiac)与 RTX(Collins)双寡头、约 40% 座椅收入来自售后,近 50 家航司与 SpaceX 合作通过 Starlink 提供宽带;通信与安全航电竞争主要在 Collins、Honeywell、Thales 之间;电传飞控设计为全寿命使用、售后稀少。
论述逻辑
- 商用飞机供应链由发动机、设备与结构三部分构成 → 报告单拆设备(机体与发动机之外的系统和部件)并比较两类公司 2024 年以来的市场表现 → 发现发动机导向公司股价、收入与利润全面跑赢设备导向公司,利润 CAGR 差距从约 400bps 扩大到约 1100bps → 归因于售后市场三大结构性差异:发动机售后价值相对 OE 更高(生命周期约 4X 且当前更高)、MRO 跟随 LLP 更换时点因而可预测、零件利润率约 60% 显著高于多数设备售后(break-fix 模式增长慢)→ 发动机仅占新机价值 25% 却占 MRO 支出 52%,设备 MRO 约 $21 billion/年且各细分增长有限 → 这解释了发动机公司更高的估值(中位 EV/EBITDA 20.6x vs 设备平均 14.1x)与更强的 2025-2028 年共识增长预期 → 结论:设备市场不错,但发动机更好,且预计这些趋势与差异将持续。
关键展望
- 报告预计发动机与设备之间的趋势和差异将持续。
- 共识预期 2025-2028 年发动机公司/部门的收入增速在平均与中位口径上均高于设备公司(Exhibit 19、20)。
- 当前环境是老旧飞机延寿驱动售后需求,发动机寿命延长叠加发动机短缺推高售后相对价值。
- 波音与空客的大量积压订单将推动客舱内饰装机基础增长;若航司盈利下滑,可选性质的内饰升级存在风险。
- 发动机售后风险可参考报告引用的 9 月 8 日文章(伊朗、俄罗斯延长高油价;对老式发动机的风险)。
- 本报告为行业结构分析,未给出个股目标价或量化预测区间。
推荐标的
- 报告未给出个股评级或目标价,属行业结构分析;讨论的设备板块最大参与者为 RTX、Safran、Thales、Honeywell Aerospace。
- 表现领先的发动机导向公司:Carpenter、Rolls-Royce、ATI、Howmet、GE;商业发动机预估收入($bn)排名:GE (CE&S, Avio Aero) 35.7、RTX (Pratt & Whitney) 24.4、Safran (Propulsion) 14.2、Rolls-Royce (Civil Aerospace) 13.7、MTU (Commercial) 9.2、Honeywell (E&PS) 3.8、Howmet (Engine Products) 2.4。
- 起落架与机轮刹车相关公司定位:Safran 占全球新机 54%,RTX (Collins) 在 A320、A350、737、787 有显著内容,Liebherr 供应 737 MAX 起落架,Heroux-Devtek 在支线喷气机与 777 占强位。
- 结构件厂商未纳入分析范围,如 Hexcel 标注为 Not Covered (NC)。
关键图表
图1. 部分公司利润复合年增长率(2023-2025)

图2. 商用发动机预估收入(十亿美元)——按公司/业务部门划分
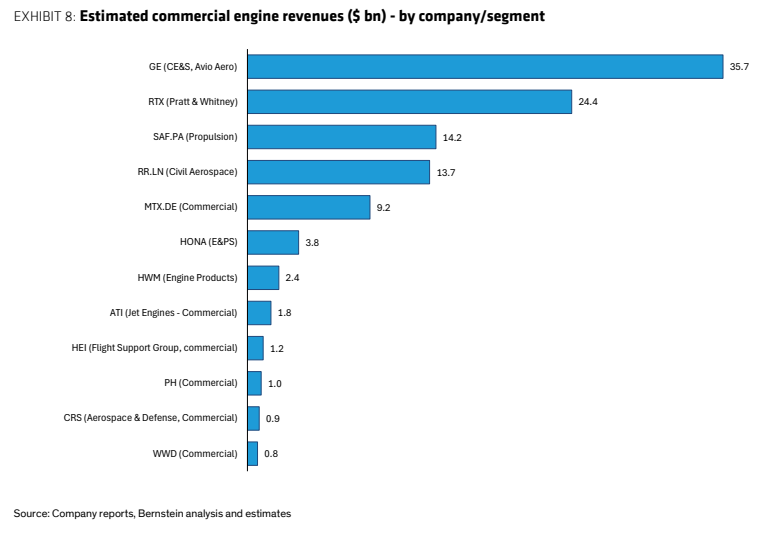
图3. 发动机公司——市场一致预期收入复合年增长率(2025-2028)
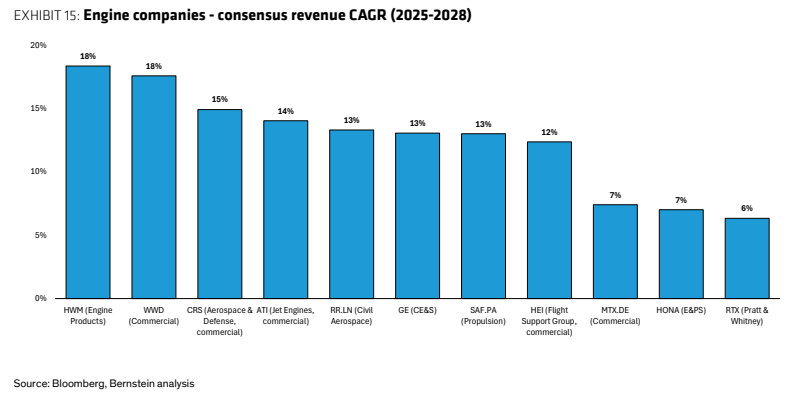
图4. OF收入复合年增长率(2023-2025)
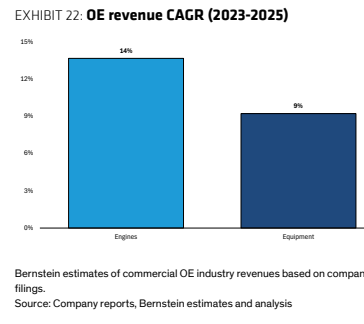
图5. 航电与驾驶舱
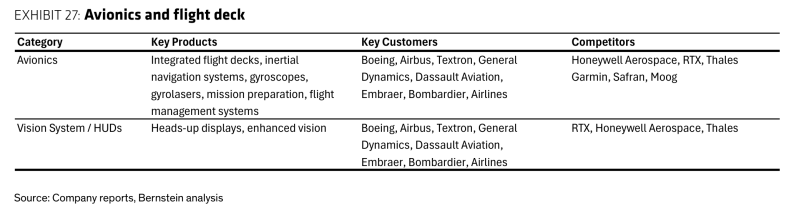
图6. 发动机相关
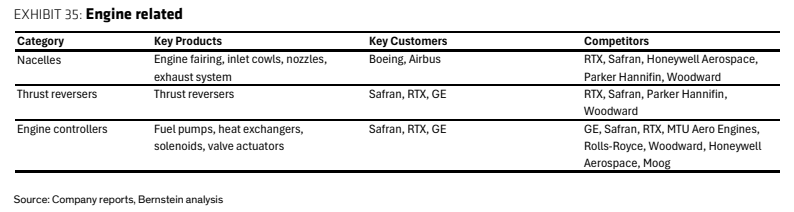
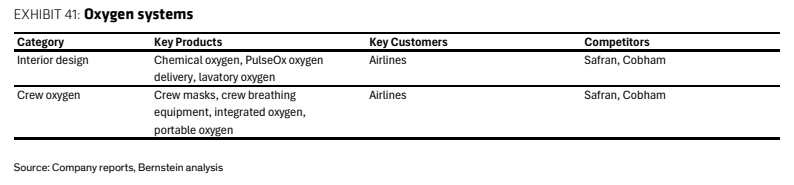
图7. 氧气系统