高盛 罗格朗(LEGD.PA):2026年资本市场日:更新中期业绩目标
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
罗格朗在明日资本市场日(CMD)前夕更新2027-2030年中期目标,高盛认为其2030年预测可能上调。 新目标中,有机销售增速CAGR定为6-8%(vs VA一致预期c.6.6%、GSe c.6.4%),高于此前2025-2030年3-5%的目标;并购范围效应定为5% CAGR(vs VA一致预期c.2.1%、GSe c.4.2%),高于此前3-5%;两项指标分别高于一致预期0.4pp和2.9pp。 FY27-30平均调整后经营利润率目标上调至21-22%(vs VA一致预期21.4%、GSe 21.1%),此前为20%。 若按指引的7%/5%有机/并购CAGR套用VA一致预期FY26净销售额,隐含FY30销售额比当前一致预期高14%(计入€0.5-1bn剥离销售额后为高9%);按21.5%利润率中值推算,FY30调整后经营利润隐含高c.14%(含剥离为高9%,且被剥离资产利润率接近中值的假设可能偏乐观)。 公司还指引自由现金流平均占销售额13%至15%、现金转化率平均高于100%,平均约60%自由现金流用于收购(此前为50%),派息率约为净利润的50%,杠杆目标为1.5x to 2.5x net debt to EBITDA(净债务/EBITDA的1.5x至2.5x)。 高盛预期股价对公告正面反应,但指出罗格朗年初至今已跑赢其资本品覆盖9pp;维持Neutral评级、12个月目标价€156.00(现价€134.85,上行空间15.7%)。
主要观点
- 罗格朗在CMD前夕更新2027-2030年中期目标,有机/并购销售增速CAGR分别高于Visible Alpha一致预期0.4pp/2.9pp,平均调整后经营利润率与一致预期基本一致。
- 有机销售增速目标更新为2027-2030年6-8% CAGR,高于此前2025-2030年3-5% CAGR的目标,对应VA一致预期c.6.6%和高盛自估c.6.4%。
- 并购范围效应目标更新为2027-2030年5% CAGR,高于此前3-5%的目标,对应VA一致预期c.2.1%和GSe c.4.2%。
- FY27-30平均调整后经营利润率目标(并购后、含重组费用)上调至21-22%,此前为20%(2025-30年);VA一致预期为21.4%,GSe为21.1%。
- 按指引的7%/5%有机/并购销售CAGR(含VA一致预期汇率效应)套用VA一致预期FY26净销售额,隐含FY30销售额比当前一致预期高14%;计入€0.5-1bn剥离销售额后为高9%。
- 按新利润率指引中值21.5%推算,FY30调整后经营利润隐含比VA一致预期高c.14%;计入剥离后为高9%,高盛认为被剥离资产利润率接近中值的假设可能偏乐观。
- 自由现金流指引为平均占销售额13-15%,现金转化率平均高于100%,且一致预期已处于该区间上端。
- 资本配置保持纪律:平均约60%自由现金流用于收购(此前为50%),约50%净利润派息率,辅以选择性回购,杠杆目标为1.5x to 2.5x net debt to EBITDA(净债务/EBITDA的1.5x至2.5x)。
- 高盛预期股价对该公告正面反应,但提示罗格朗年初至今已跑赢其资本品覆盖组合9pp。
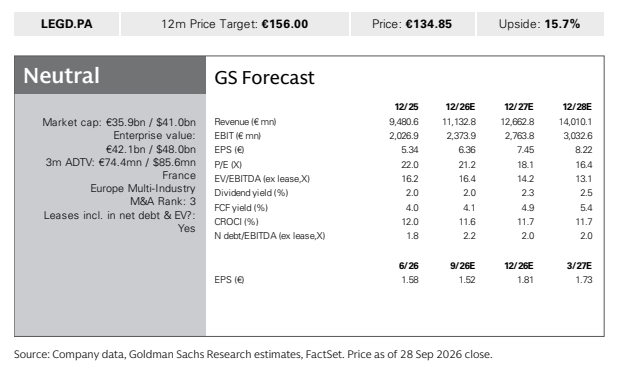
- 评级维持Neutral,12个月目标价€156.00,现价€134.85,隐含上行空间15.7%;公司M&A Rank为3,属于低被收购概率档。
- 高盛预测罗格朗营收由12/25的€9,480.6mn增至12/28E的€14,010.1mn,EPS由€5.34增至€8.22,P/E由22.0倍降至16.4倍,市值€35.9bn/$41.0bn。
论述逻辑
- CMD前夕公司更新2027-2030年中期目标 → 新指引(有机销售6-8% CAGR、并购范围效应5% CAGR、FY27-30平均调整后经营利润率21-22%)较VA一致预期分别高出0.4pp/2.9pp、利润率与一致预期基本一致,且均高于此前目标 → 将指引的7%/5%有机/并购CAGR套用至VA一致预期FY26净销售额,隐含FY30销售额较当前一致预期高14%(计入€0.5-1bn剥离后为高9%)→ 再以21.5%利润率中值推算,FY30调整后经营利润隐含较一致预期高c.14%(含剥离为高9%)→ 销售与利润目标共同指向2030年预测存在高个位数上调空间 → 高盛预期股价对公告正面反应,但鉴于年初至今已跑赢资本品覆盖9pp,维持Neutral评级与€156.00目标价不变。
关键展望
- CMD将于明日举行,本次中期目标更新发布于CMD之前,后续关注CMD对2030年预测的进一步表述。
- 高盛判断罗格朗2030年预测可能上调:隐含FY30销售额/调整后经营利润较VA一致预期高c.14%(计入剥离后为高9%)。
- 短期股价方向:预期对公告正面反应,但罗格朗年初至今已跑赢其资本品覆盖9pp,构成估值参考背景。
- 中期执行验证点:剥离规模对应€0.5-1bn销售额、杠杆目标为1.5x to 2.5x net debt to EBITDA(净债务/EBITDA的1.5x至2.5x)、约60%自由现金流投向收购、派息率约50%。
- 评级与价格框架维持不变:Neutral、12个月目标价€156.00、现价€134.85、上行空间15.7%。
推荐标的
- Legrand(LEGD.PA,罗格朗):Neutral评级,12个月目标价€156.00,现价€134.85,隐含上行空间15.7%;M&A Rank 3(低被收购概率档);中期目标更新被视为潜在预测上调催化,但股价年初至今已跑赢资本品覆盖9pp。
- 本报告评级为相对评级,参照覆盖宇宙包括ABB Ltd.、Accelleron Industries Ltd.、Alfa Laval、Atlas Copco、Geberit Holding、Halma Plc、Knorr Bremse、Legrand、Nexans、Prysmian、Schneider Electric、Siemens AG、Signify NV、VAT Group、Volvo Group、Wartsila、Weir等欧洲多元工业公司。
关键图表
图1. Alpha共识数据/GSe与目标对比 '中期目标 VAconsensus 26-30

图2. LEGD.PA 12个月目标价:156.00欧元 现价:134.85欧元 上行空间:15.7%