大同证券 大同证券研究所 行业研究 煤炭行业周报:供需偏紧延续煤价震荡运行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期煤炭行业周报(2026.7.20-2026.7.26)指出,权益市场震荡分化,煤炭板块上涨3.27%跑赢指数。 动力煤市场呈现供给收缩、需求分化与高库存压制格局,截至7月24日秦皇岛港Q5500现货平仓价报825元/吨周环比微涨,国际煤价同步走强。 炼焦煤价格整体保持平稳,截至7月25日京唐港主焦煤库提价报2090元/吨持平,尽管钢厂盈利率降至34.65%,但优质主焦煤因供给紧缺支撑偏强。 海运方面量价齐升,船舶数增至101艘。 行业层面,山西安监常态化及限制超产新规强化了供给收缩逻辑。 报告维持煤炭行业“看好”评级,建议投资者重点关注产能合规的优质龙头动力煤企、具备优质主焦煤资源及高分红率的煤炭标的。
主要观点
- 二级市场煤炭板块表现强势,周涨幅3.27%跑赢大盘,红利与防御性板块获资金青睐。
- 煤炭个股普遍上涨,大有能源、中煤能源、冀中能源周涨幅居前。
- 动力煤供需受安监硬约束和高温推动日耗上升影响,但终端高库存压制了价格的上涨空间。
- 动力煤港口价格环比小幅上行,产地坑口价差异化变动,国际煤价走强。
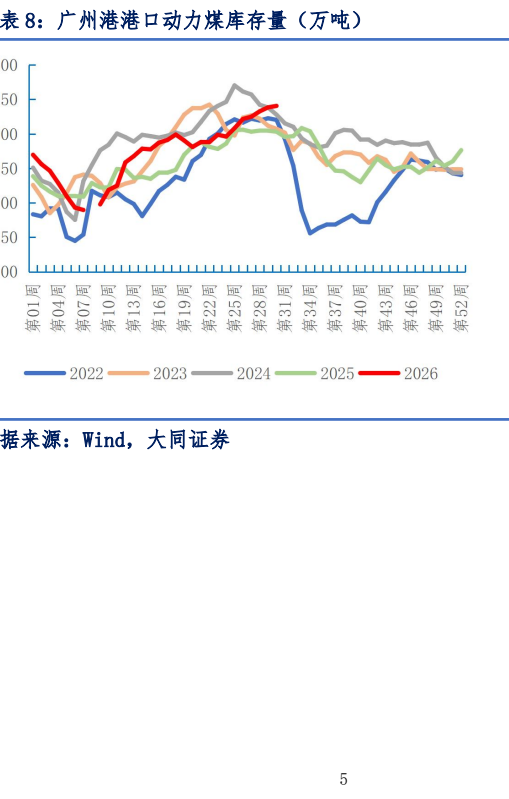
- 动力煤电厂日耗攀升但北方港口及南方港口库存依然高企。
- 炼焦煤价格整体保持平稳,钢厂盈利率下滑,但优质主焦煤受刚性采购需求支撑偏强。
- 炼焦煤港口及产地价格多环比持平,国际硬焦煤价格小幅走弱。
- 煤炭海运呈现量价齐升态势,各航线运费环比显著上涨。
- 行业政策面供给硬约束持续强化,山西出台限制超产新规征求意见稿并部署安全大检查。
论述逻辑
- 全国高温天气推升用电日耗需求,同时产地安监常态化导致煤炭供给刚性收缩,在供需偏紧与国际原油价格飙升强化替代能源逻辑共振下,推升煤炭板块及煤价。然而,由于终端前期提前囤货致使高库存压制了去库速度,导致煤价短期处于高位僵持与震荡运行状态。
关键展望
- 动力煤价格短期以高位僵持为主,若后续港口库存去化加速,价格有望向上突破。
- 炼焦煤价格有望维持震荡偏强,现货回调空间有限。
- 短期受安全检查趋严和旺季需求释放影响,煤价仍具备较强的底部支撑。
推荐标的
- 建议关注安监高压下产能合规、资源禀赋优质的龙头动力煤企业。
- 建议关注具备优质主焦煤资源、成本优势突出的煤炭标的。
- 建议持续关注现金流充裕、高分红率的煤炭企业。
关键图表
图1. 煤炭行业涨跌幅(%)
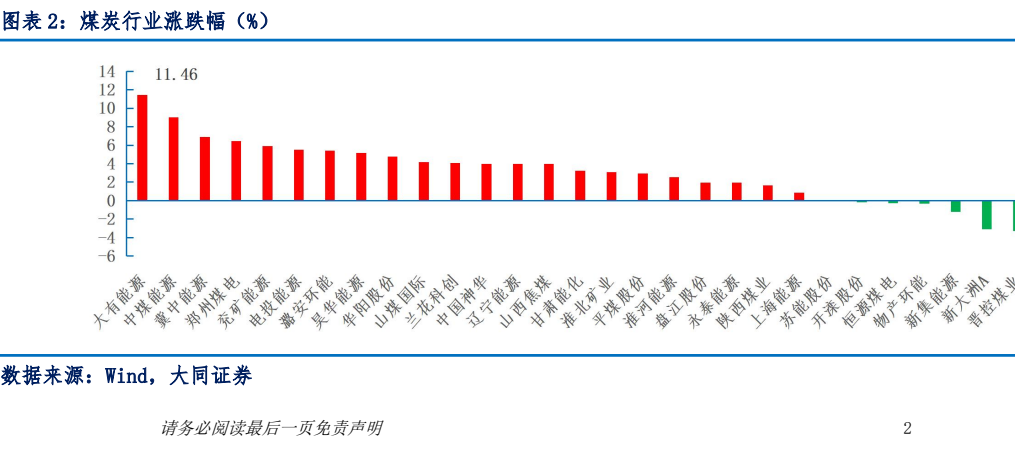
图2. 环渤海港口动力煤调出量(万吨)
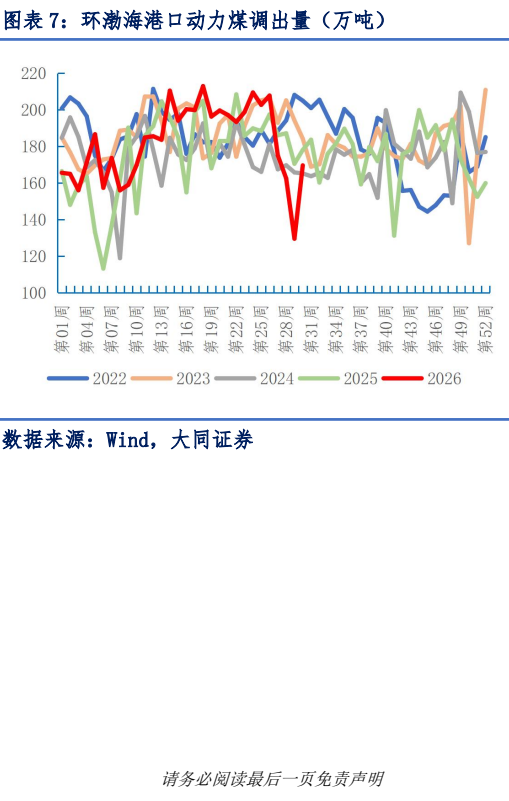
图3. 广州港港口动力煤库存量(万吨)