摩根大通 CVS Health(CVS.US)CVS Health 周第五天:药房与消费者健康板块
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告聚焦 CVS Health 的药房与消费者健康板块,指出该板块在处方量增长和 reimbursement 改善的推动下表现稳健。2026 年第一季度同店处方量增长 3.2%,高于行业平均。管理层强调通过数字化和个性化服务提升客户粘性,同时预计 2026 年全年调整后 EBITDA 为 120-125 亿美元。报告维持增持评级,目标价 85 美元。
主要观点
- 药房板块处方量增长强劲,2026 年第一季度同店处方量同比增长 3.2%,高于行业平均的 2.5%。
- reimbursement 环境改善,2026 年第一季度 reimbursement 率同比提升 1.5 个百分点,主要受益于与 PBM 的重新谈判。
- 消费者健康板块收入增长 4.1%,受维生素和补充剂需求推动。
- 数字化渠道贡献 25% 的处方量,同比增长 5 个百分点。
- 管理层预计 2026 年全年调整后 EBITDA 为 120-125 亿美元,资本支出约 25 亿美元。
- 公司计划关闭 300 家门店以优化网络,预计节省 3 亿美元成本。
- 市场份额方面,CVS 在零售药房市场份额为 24.5%,领先于 Walgreens 的 18.2%。
- 2026 年第一季度自由现金流为 18 亿美元,同比增长 12%。
论述逻辑
报告从处方量增长数据出发,结合 reimbursement 改善和成本优化措施,推导出药房板块盈利能力提升。消费者健康板块受益于健康意识增强,收入增长稳健。整体来看,公司通过数字化和门店优化提升效率,支撑 EBITDA 目标。
关键展望
报告未明确给出未来验证点或时间窗口,但提及 2026 年全年调整后 EBITDA 目标 120-125 亿美元,以及门店关闭计划在 2026 年底前完成。风险包括 reimbursement 压力、竞争加剧和监管变化。
推荐标的
- CVS Health (CVS.US):增持评级,目标价 85 美元。理由:处方量增长强劲,reimbursement 改善,成本优化措施见效。
关键图表
图1. PCW收入,2014-2025年

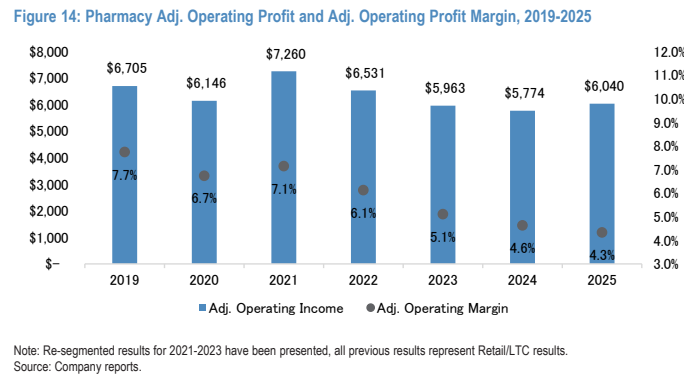
图2. 药房调整后营业利润及调整后营业利润率,2019-2025年