欧阳予 田晨曦 张慧 公司研究 业绩点评 舍得酒业(600702):Q2加速出清,T68维持正增:舍得酒业(600702):2026年中报点评
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华创证券维持舍得酒业(600702)“推荐”评级,但将目标价下调至48元(当前价34.92元,2026年8月21日收盘)。 公司26H1实现营收22.9亿元,同降15.3%,归母净利润1.5亿元,同降67.3%;单Q2营收8.1亿元,同降28.4%,降幅较Q1(同降6.0%)明显扩大,归母净利润由盈转亏至-0.9亿元,报表加速出清。 分产品看,Q2中高档/普通酒收入同降34.4%/14.3%,大单品品味舍得承压,T68同比维持正增长;分渠道看,电商收入1.6亿元同增25.1%,批发代理同降37.9%。 展望下半年,报告认为基数效应逐步加强下经营有望边际企稳,26-28年EPS预测下调至0.53/0.55/0.61元(原预测0.94/1.39/2.00元)。
主要观点
- 26H1整体承压:营收22.9亿元同降15.3%,归母净利润1.5亿元同降67.3%,销售回款23.8亿元同降14.1%
- Q2报表加速出清:营收8.1亿元同降28.4%(Q1同降6.0%),归母净利润由盈转亏至-0.9亿元(去年同期1.0亿)
- 出清主因Q2淡季行业需求持续疲软叠加竞争加剧,公司未强行压货
- 分产品:Q2中高档/普通酒收入同降34.4%/14.3%,品味舍得因商务场景受损持续承压,T68同比维持正增长展现韧性
- 分渠道:Q2批发代理收入5.2亿元同比-37.9%,电商收入1.6亿元同比+25.1%,电商持续投流叠加产品布局优化表现较好
- 分区域:Q2省内/省外收入2.4/4.5亿元,同降18.3%/34.2%,省内遂宁波动较大,省外调整幅度较大、东北市场有一定调整
- 渠道持续出清:Q2末经销商2453家,较Q1末减少56家,较25年末减少72家
- 现金流边际改善明显:Q2销售回款同增0.9%,经营现金流量净额0.8亿元较去年同期由负转正,合同负债1.6亿元环比增加0.3亿元,渠道信心与回款质量均在修复
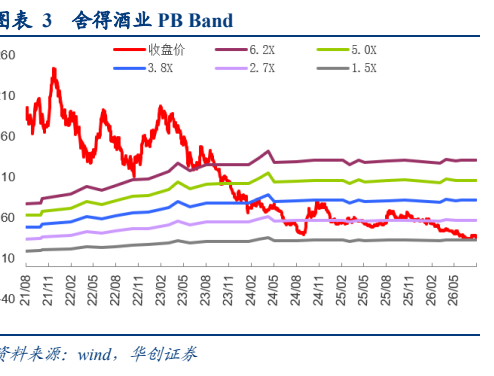
- 投资建议:下调26-28年EPS预测至0.53/0.55/0.61元(原预测0.94/1.39/2.00元),考虑行业深度调整期及次高端酒企估值偏高规律,下调目标价至48元,维持“推荐”评级
- 财务预测:2026E营收38.24亿元(-13.5%)、归母净利1.77亿元(-20.5%);2027E/2028E营收+2.6%/+1.0%,归母净利+3.8%/+10.5%,对应P/E 65/63/57倍
- 风险提示:消费复苏进度不及预期、竞争加剧、招商情况不及预期
论述逻辑
- 产品结构下移+货折增加 → 毛利率降8.8pcts至51.8%;收入基数下降后刚性费用占比放大、加大C端投入 → 销售费用率升10.0pcts → 归母净利率降至-10.7%
- 但回款同增0.9%、经营现金流转正、合同负债环比增加 → 渠道信心与回款质量修复 → 下半年基数效应逐步加强 → 经营有望边际企稳 → 维持“推荐”评级(目标价下调至48元)
关键展望
- 展望下半年,预计公司经营端将持续保持积极状态创造增量,随着基数效应逐步加强,经营有望边际企稳
- 产品端展望:品味舍得着力巩固市场份额、价格体系相对平稳;T68持续加强大众价格带布局保持正增长;庆典舍得等产品积极拓展新消费场景
- 盈利预测:26-28年EPS 0.53/0.55/0.61元,2027E起营收与净利恢复正增长(+2.6%/+1.0%,+3.8%/+10.5%)
- 风险提示:消费复苏进度不及预期、竞争加剧、招商情况不及预期
推荐标的
- 舍得酒业(600702):维持“推荐”评级,目标价48元(由原目标价下调,当前价34.92元);理由为26H1报表加速出清、下半年低基数效应下经营有望边际企稳,同时考虑行业深度调整期及次高端酒企估值偏高规律参考公司历史估值
关键图表
图1. 表2. 舍得酒业PE Band
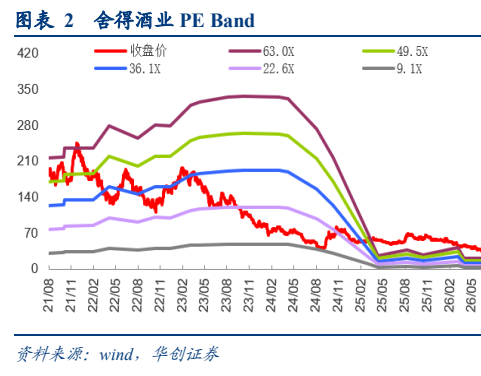
图2. 表3. 舍得酒业PB Band