高盛 高盛DRAM情绪指标:26年9月:传统内存和HBM平均销售价格预期大幅重置并开始复苏
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛2026年9月DRAM情绪指标指向温和正面方向,与8月相同。 现货端,DDR4价格9月环比上涨5%、较9月合约价溢价44%,DDR5环比上涨7%、溢价20%,DRAM现货价格日度趋势同比高达674%。 需求端,8月台湾服务器ODM(Inventec、Quanta、Wiwynn、Wistron)月度营收同比+130%(环比+26%)创纪录增速,Aspeed同比+118%、将50%以上增速延续至第7个月,韩国8月DRAM出口同比+412%、再创2008年开始追踪以来历史新高,南亚科技营收同比+561%实现连续13个月三位数同比增长。 唯一负项是中国智能手机出货:6月同比-17%、2026年上半年同比-3%,大中华科技团队预计3Q26同比下滑10%,主因内存涨价拖累终端需求。 预期层面,投资者对近期传统内存定价和明年HBM定价的预期已基本完成重置并开始回升,3Q26/4Q26传统DRAM与NAND价格环比增长预期升至约20%/10%;卖方对海力士2026年HBM定价增长共识上调6个百分点至13%、2027年下调4个百分点至49%,2027年HBM营收和营业利润共识分别上修至630亿美元和450亿美元,高盛的HBM营业利润预估仍高出共识12%。 报告估值锚定三星电子普通股Buy评级、目标价W490,000,优先股Buy评级、目标价W360,000,SK海力士12个月目标价W3,500,000(目标P/E 9.0倍)。
主要观点
- 2026年9月高盛DRAM情绪指标指向温和正面方向,与8月相同;其中DRAM现货价格日度趋势(9/29/2026)环比0%、同比+674%,方向↑↑↑,整体读数维持↑↑。
- DDR4现货价9月环比+5%、较9月合约价溢价+44%;DDR5现货价9月环比+7%、溢价+20%,两类现货价格延续上行趋势。
- 8月台湾服务器ODM(Inventec、Quanta、Wiwynn、Wistron)月度营收同比+130%、环比+26%,创月度营收同比增速纪录,驱动机架级AI服务器出货放量与ASIC AI服务器强劲增长。
- Aspeed(全球最大服务器BMC供应商)8月营收同比+118%、环比+7%,将50%以上的同比增速延续至第7个月。
- 韩国8月DRAM出口环比+11%、同比+412%,再创2008年开始追踪以来历史新高;MOTIE将其归因于AI基础设施建设的稳健内存需求及产品超额需求推动的价格上行。
- 中国智能手机6月出货同比-17%,结束连续两个月正增长;2026年上半年出货同比-3%,大中华科技团队预计3Q26出货同比下滑10%,主要因内存价格上涨拖累终端需求,是指标中唯一负向分项(↓↓)。
- 南亚科技8月营收同比+561%、环比+2%,连续13个月保持三位数同比增长,受DDR4价格强劲上涨驱动;台湾经销商Supreme Electronics 8月营收同比+155%、环比-47%(方向由↑↑↑降为↑↑)。
- 基于对SEC(三星)和海力士4Q26E DRAM ASP环比约+8%的预估,高盛估算该季度行业DRAM ASP增速二次导数约为-9个百分点,是分项中仍偏负的一项(方向↓↓,较前值↓↓↓改善)。
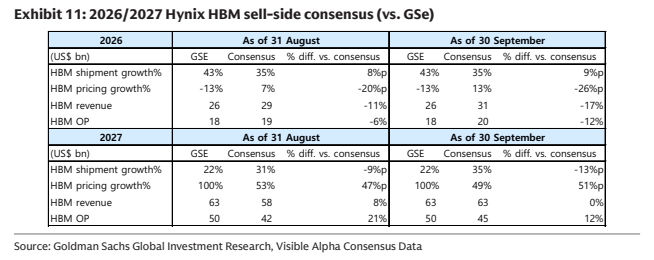
- 过去一个月,卖方对海力士2026年HBM定价增长共识上调6个百分点至13%,2027年下调4个百分点至49%;2027年HBM营收与营业利润共识分别上修至630亿美元和450亿美元,高盛的HBM营业利润预估仍高出共识12%,反映其对明年HBM定价更积极的看法。
- 渠道调研显示,投资者对近期传统内存定价和明年HBM定价的预期已基本完成重置并开始回升:3Q26/4Q26传统DRAM与NAND价格环比增长预期升至约20%/10%,且越来越多投资者预期这些数字存在上行空间。
- 尽管存在HBM despeccing担忧,多数投资者认为这是供应问题而非需求问题;鉴于HBM供需紧张及传统DRAM与HBM价差扩大,投资者对2027年HBM定价的预期依然具有建设性。
- 截至9月30日,海力士2027年HBM定价增长GSe为100%、共识为49%(差51个百分点),2027年HBM营业利润GSe为500亿美元、共识450亿美元(高出12%);2026年HBM定价增长GSe为-13%、共识13%(差-26个百分点)。
论述逻辑
- 高频数据先行验证景气:DDR5/DDR4现货价9月环比+7%/+5%并较合约价溢价20%/44% → 台湾服务器ODM(同比+130%)与Aspeed(同比+118%)营收印证机架级AI服务器和ASIC出货放量 → 韩国8月DRAM出口同比+412%创2008年以来新高、南亚营收同比+561%印证涨价向供应链传导 → 唯一负项中国智能手机出货下滑(6月同比-17%、3Q26出货预计同比下滑10%)被归因于内存涨价抑制终端需求,而非需求全面转弱 → 叠加卖方2027年HBM共识仍在高位(定价增长49%)且投资者预期已大幅重置并开始回升(3Q26/4Q26传统DRAM与NAND价格增长预期已升至约20%/10% qoq,且越来越多投资者预期存在上行空间)→ 高盛据此将2026年9月DRAM情绪指标定为温和正面(与8月相同)。
关键展望
- 高盛最新预估SEC与海力士4Q26E DRAM ASP环比增长约+8%,对应该季度ASP增速二次导数约-9个百分点,是指标中少数仍偏负的分项。
- 2026/2027年HBM共识一个月内持续变动:海力士2026年HBM定价增长共识上调6个百分点至13%,2027年下调4个百分点至49%;高盛对2027年HBM定价增长预估为100%、出货增长22%,营业利润预估高出共识12%,反映其更积极的明年HBM定价观点。
- 大中华科技团队预计3Q26中国智能手机出货同比下滑10%,主因内存价格上涨拖累终端需求,为后续内存涨价对终端需求的传导提供验证窗口。
- 三星电子普通股12个月目标价W490,000(基于2026-2027E EV/EBITDA SOTP),优先股目标价W360,000(基于27%的目标优先股对普通股折价);SK海力士基于2026E/27E平均P/E 9.0倍给出12个月目标价W3,500,000。
- 风险提示:三星面临内存供需显著恶化、智能手机利润率大幅收缩、移动OLED市场份额流失三项下行风险;海力士风险包括内存供需恶化与技术迁移延迟、智能手机/PC/服务器需求走弱、三星HBM业务积极进展冲击其HBM营收利润、AI相关资本开支下降。
推荐标的
- 三星电子(005930.KS):普通股Buy评级,12个月目标价W490,000,基于2026-2027E EV/EBITDA的SOTP估值方法。
- 三星电子优先股(005935.KS):Buy评级,12个月目标价W360,000,基于27%的目标优先股对普通股折价(两年期因子模型折价与过去1个月平均折价的均值)。
- SK海力士(000660.KS):12个月目标价W3,500,000,采用2026E/27E平均P/E 9.0倍估值;高盛2027年HBM营业利润预估高出共识12%。
- 报告数据跟踪标的(用于月度营收情绪监测,非评级推荐):服务器ODM Inventec、Quanta、Wiwynn、Wistron,BMC供应商Aspeed,DRAM厂商南亚科技(Nanya Tech),经销商Supreme Electronics。
关键图表
图1. 高盛DRAM情绪指标
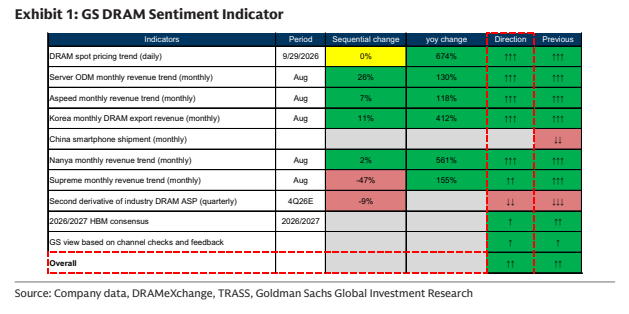
图2. DRS价格环比上涨+7%,目前较9月合约溢价+20%;DDRS 16Gb现货价格走势
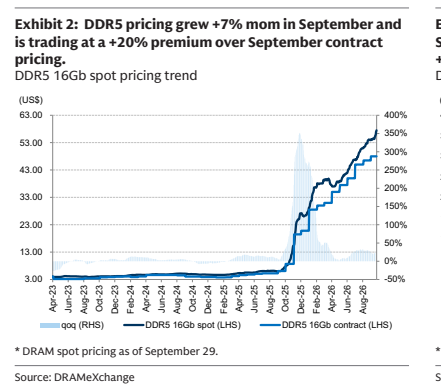
图3. DDR4价格延续上行,9月环比上涨+5%,目前交易价格
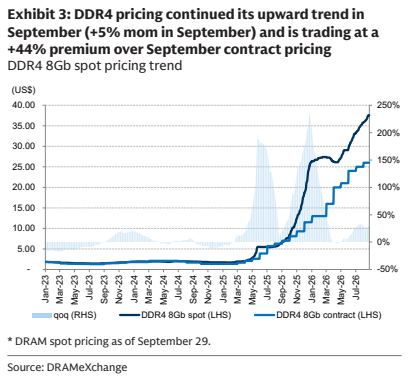
图4. 台湾服务器ODM月度营收有所上升
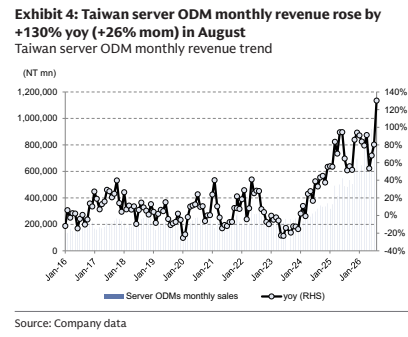
图5. 8月Aspeed月度营收同比增长+118%(环比+7%)——Aspeed月度营收走势
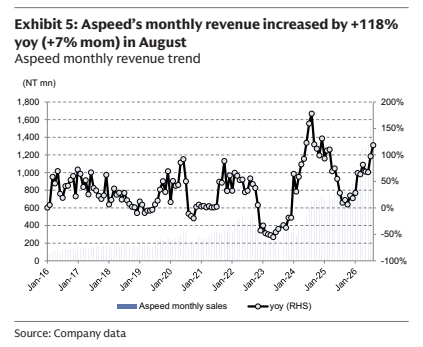
图6. 8月韩国DRAM出口同比增长+412%(环比+11%)——韩国DRAM月度出口营收走势(百万美元)
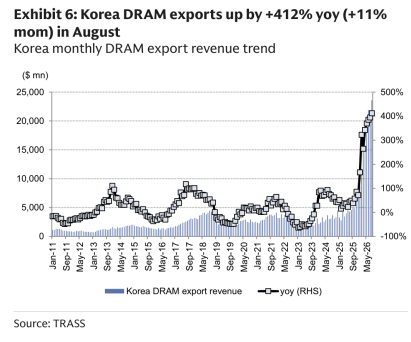
图7. 6月中国智能手机出货量同比下降17%(环比-36%)——中国智能手机出货量走势
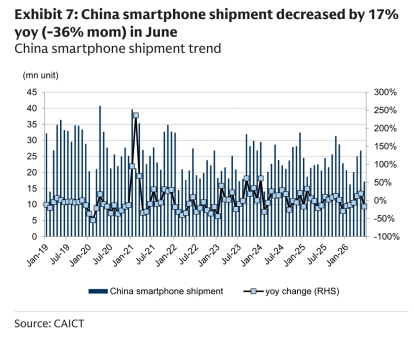
图8. 8月南亚(Nanya)月度营收同比增长+561%(环比+2%)——南亚月度营收走势
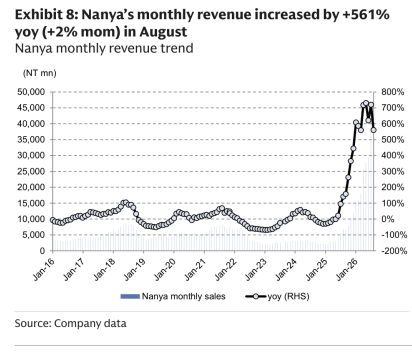
图9. 8月Supreme月度营收同比增长+155%(环比-47%)——Supreme月度营收走势
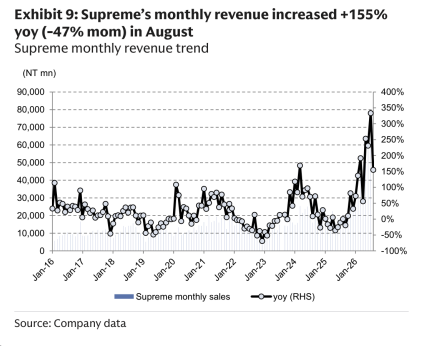
图10. HEM出货量走势