中信建投 物流行业:快递供需均呈现拐点,9月多地开启新一轮全面提价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告指出快递行业供需呈现拐点,8月行业业务量同比增长2.7%,略高于实物线上社零增速2.2%。 价格方面,8月单票收入为7.66元/件,同比上涨4.0%,且呈现品牌间与区域间分化。 9月以来,河南、义乌及安徽等地相继落地“提价+锁盘”组合拳,全量快件在现价基础上增加0.15-0.3元/票。 行业竞争格局方面,圆通8月单月市占率超过17%,与中通差距缩窄至2.5pct以内。 分析师认为快递行业短期具备低估值高弹性,长期具备高分红价值,建议关注全链条降本及服务溢价提升带来的业绩弹性。
主要观点
- 8月快递行业业务量同比增长2.7%,增速承压于去年高基数。
- 8月快递单票收入为7.66元/件,同比上涨4.0%。
- 快递价格呈现品牌间与区域间分化。
- 9月多地开启新一轮全面提价,涨幅为0.15-0.3元/票。
- 圆通8月单月市占率超过17%,与中通差距缩窄。
- 申通件量增速强劲,8月市占率创新高。
论述逻辑
- 监管反内卷决心与产能扩张预期下降 -> 行业竞争格局改善 -> 龙头企业利润释放 -> 投资价值显现。
关键展望
- 快递行业竞争与业绩释放核心在于全链条降本或提升服务溢价。
推荐标的
- 中通快递:维持买入评级。
- 圆通速递:作为电商快递龙头,处于产能峰值后利润释放期。
- 申通快递与极兔速递:关注产能投资计划带来的弹性空间。
关键图表
图1. 交通运输行业各子板块与沪深 300 的超额收益

图2. 港股及海外市场快递物流板块主要标的股价表现及估值

图3. 安徽整车货运流量约为 2019 年日均值 26.21%
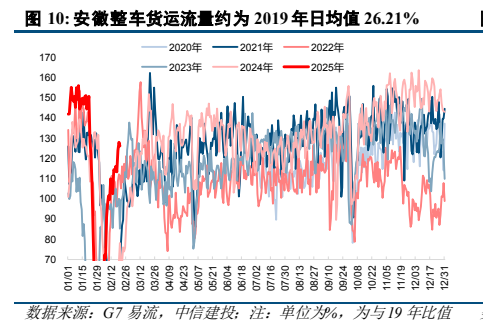
图4. 规模以上快递业务量增速(亿件,%)

图5. 东中西部地区快递业务量及同比(亿件,%)

图6. 中国社会消费品零售总额同比增速(%)

图7. 快递服务品牌集中度指数 CR8(单位:%)
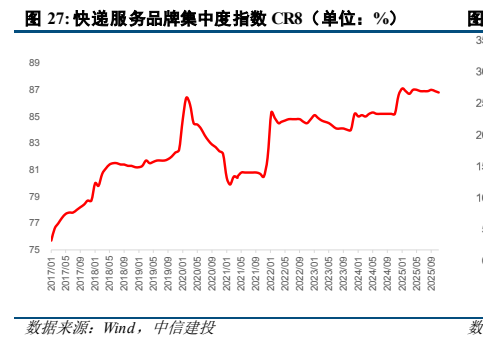
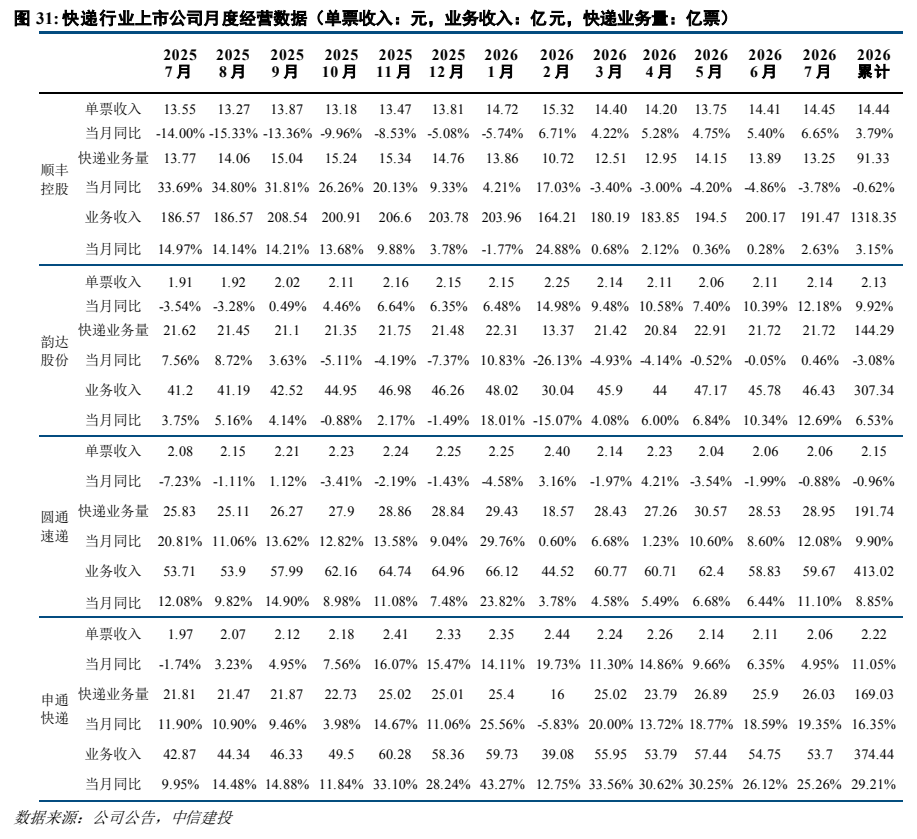
图8. 快递行业上市公司月度经营数据(单票收入:元,业务收入:亿元,快递业务量:亿票)