广发证券 纺织服饰行业:纺织服装与轻工行业数据周报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
广发证券对纺织服饰行业维持买入评级(前次评级同为买入),本期(8.17-8.21)上证指数下跌0.56%、创业板指下跌2.23%,纺织服饰(SW)与轻工制造(SW)均下跌0.21%,在31个一级行业中分别排名第12、第11,截至8月21日纺服行业PE(TTM)为19.53。 配置上,上游建议关注下半年业绩有望见底回升的制造龙头晶苑国际(H)、伟星股份、华利集团、申洲国际,以及受益羊毛、棉花涨价的涨价链标的新澳股份、百隆东方;下游建议关注受益消费K型分化、年初以来持续领跑的高端品牌比音勒芬、报喜鸟、歌力思、江南布衣(H)、波司登(H),及家纺(罗莱生活、水星家纺、富安娜)、户外(三夫户外)、童装(森马服饰)、新零售(锦泓集团、海澜之家)龙头。 数据端,7月国内服装鞋帽针纺织品类零售额同比-1.0%、1-7月穿类商品网上零售额累计+5.8%;美国7月服装服饰店零售额同比+4.9%、6月库销比2.22。 出口端7月拉链及零件出口1.48亿美元(+12.35%)、棉袜出口2.46亿美元(+7.6%),印染行业1-6月利润同比+6.75%、行业边际修复。 轻工方面,8.15-8.21期间30大中城市商品房成交面积同比-19.33%,针叶浆、阔叶浆价格周环比+2.43%/+2.91%,细分板块中塑料包装+1.76%领涨、纸包装-3.87%领跌。 报告跟踪的海外运动品牌公司FY2026Q2大中华区收入5.56亿美元(+35.5%)、亚太地区(除大中华区)+60.3%,并上调FY2026全年收入指引至同比增长约24%。 风险提示为宏观经济景气度下行、汇率波动、原材料价格上涨等。
主要观点
- 广发证券维持纺织服饰行业买入评级(前次评级同为买入),本期覆盖8.17-8.21周度数据
- 本期上证指数下跌0.56%、创业板指下跌2.23%,纺织服饰(SW)与轻工制造(SW)均下跌0.21%,在31个一级行业中分别排名第12、第11;截至2026.8.21纺织服饰行业PE(TTM)为19.53
- 上游纺织制造建议关注下半年业绩有望见底回升的制造龙头:晶苑国际(H)、伟星股份、华利集团、申洲国际等
- 涨价链建议关注受益羊毛价格上涨的毛纺龙头新澳股份与受益棉花价格上涨的棉纺龙头百隆东方
- 下游建议关注受益消费K型分化、年初以来持续领跑行业的高端品牌:比音勒芬、报喜鸟、歌力思、江南布衣(H)、波司登(H)等
- 细分景气主线:睡眠经济家纺龙头罗莱生活、水星家纺、富安娜;户外龙头三夫户外;童装龙头森马服饰;涉新零售的锦泓集团、海澜之家
- 轻工三条主线:出口链龙头业绩兑现度高、具备进攻性;内需低估值龙头作波动环境下风险平衡;新消费关注超跌标的基本面修复弹性
- 内需数据偏弱:2026年7月服装鞋帽针纺织品类零售额当月同比-1.0%,1-7月全国穿类商品网上零售额累计增速5.8%
- 美国终端向好:7月美国服装服饰店零售额同比增长4.9%,6月库存销售比为2.22
- 轻工高频数据:8.15-8.21期间30大中城市商品房成交面积同比-19.33%;截至8月21日针叶浆、阔叶浆价格周环比+2.43%/+2.91%,废黄板纸+0.82%,双胶/双铜纸持平,箱板纸+0.01%、瓦楞纸+0.19%,铝价、马口铁周环比-1.62%/+0.15%;本期轻工细分中塑料包装+1.76%领涨、纸包装-3.87%领跌
- 报告跟踪的海外运动品牌公司FY2026Q2营收与盈利高增:大中华区收入5.56亿美元(+35.5%)、亚太地区(除大中华区)2.48亿美元(+60.3%)、DTC渠道8.97亿美元(+39.9%),营业利润率11.74%(同比+8.21pct),并上调FY2026全年指引
论述逻辑
- 周度行情(纺服、轻工均微跌0.21%)→ 中美终端数据刻画需求(国内7月社零-1.0%而网零累计+5.8%,美国零售+4.9%、库销比2.22)→ 上游以印染利润修复和拉链、棉袜出口增长为据,判断制造龙头下半年业绩见底回升,叠加羊毛、棉花涨价锁定涨价链标的 → 下游依据K型分化选高端品牌,再按家纺、户外、童装、新零售细分景气补足组合 → 轻工按出口韧性(海外补库+地产回暖预期)、内需低估值、新消费超跌修复三条主线配置 → 以浆价、纸价、地产成交、出口金额等高频数据持续验证
关键展望
- 上游制造龙头的核心验证点是下半年业绩有望见底回升
- 报告跟踪的海外运动品牌公司上调FY2026全年指引:收入同比增长约24%(此前指引20%-22%)、毛利率60.5%-61.0%(此前59.0%-59.5%)、营业利润率14.2%-14.5%(此前13.4%-13.7%)、稀释EPS 1.27-1.30美元(此前1.18-1.23美元)
- 该公司FY2026Q3指引:收入同比增长18%-20%(外汇影响约50个基点)、毛利率约59.0%、营业利润率13.5%-14.0%、稀释EPS 0.31-0.33美元
- 风险提示:宏观经济景气度持续下行、汇率波动(人民币升值影响出口收入与毛利率)、原材料价格持续上涨、海外产能扩张不及预期、库存积压、管理不善六大风险
推荐标的
- 行业层面:纺织服饰行业维持买入评级;报告为行业周报,未给出个股评级与目标价,下列为建议关注标的
- 上游制造龙头:晶苑国际(H)、伟星股份、华利集团、申洲国际,逻辑为下半年业绩有望见底回升
- 涨价链:新澳股份(毛纺子行业龙头,受益羊毛价格上涨)、百隆东方(棉纺子行业龙头,受益棉花价格上涨)
- 高端品牌:比音勒芬、报喜鸟、歌力思、江南布衣(H)、波司登(H),逻辑为受益消费K型分化、年初以来持续领跑行业
- 细分与其他:罗莱生活、水星家纺、富安娜(睡眠经济家纺)、三夫户外(户外)、森马服饰(童装刚需)、锦泓集团、海澜之家(新零售)
关键图表
图1. 表3. SW纺织服装细分板块市场表现(单位:%)
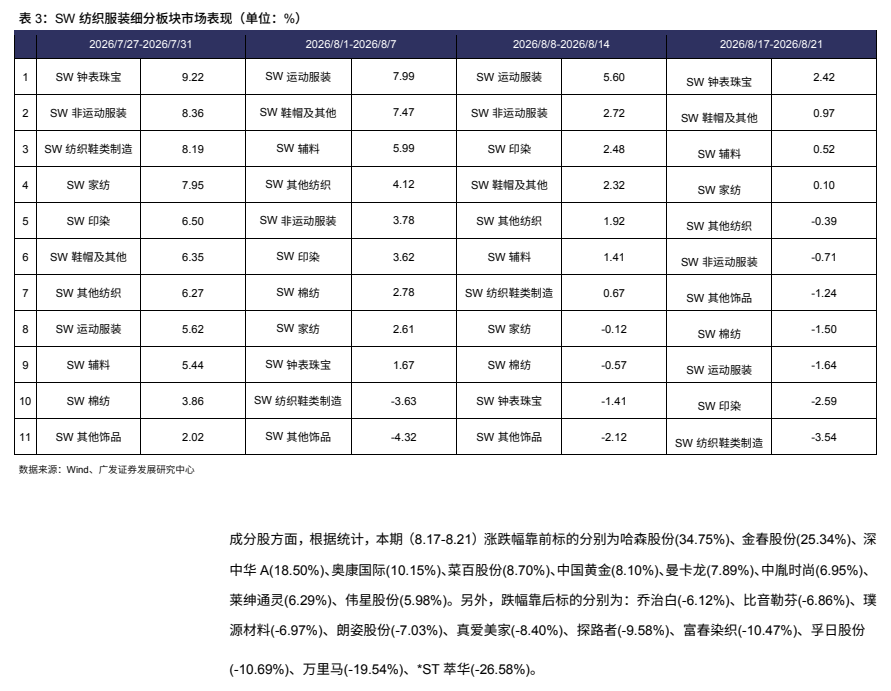
图2. 表5. 纺织服装行业转债周涨跌幅情况(单位:%)
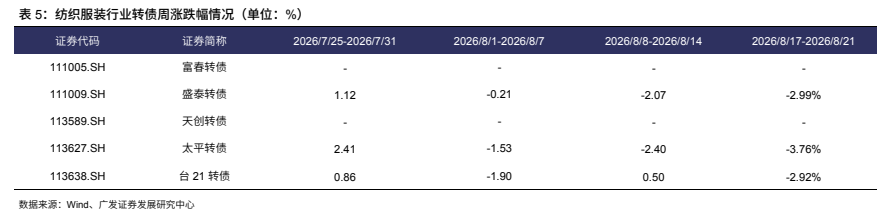
图3. (原文标题无法识别)

图4. 表7. 纺织印染行业2023-2026年1-6月经营情况
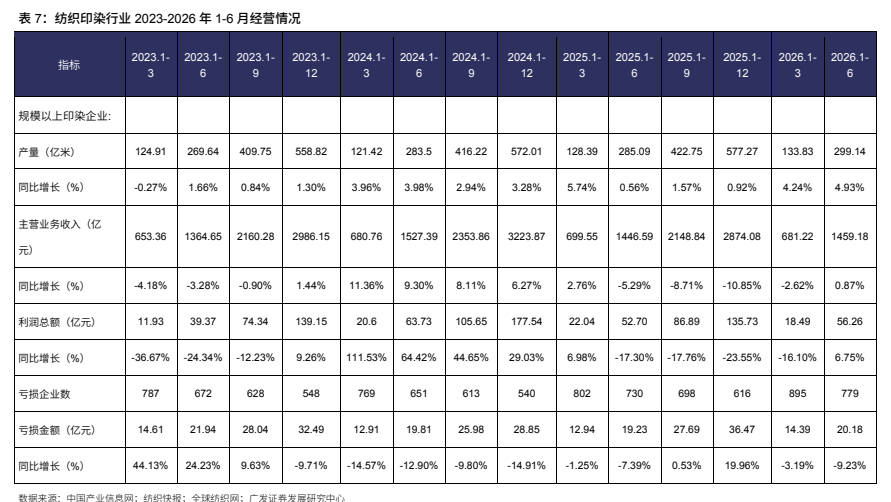
图5. 本期轻工制造行业A股涨幅前十;图14. 本期轻工制造行业A股涨幅后十

图6. (原文标题无法识别)
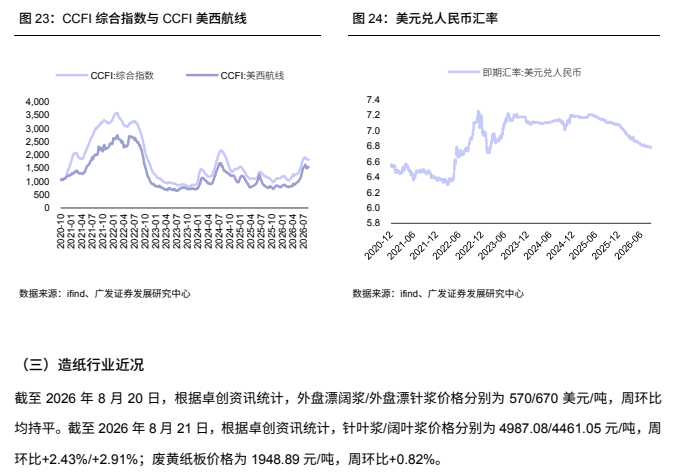
图7. (原文标题无法识别)
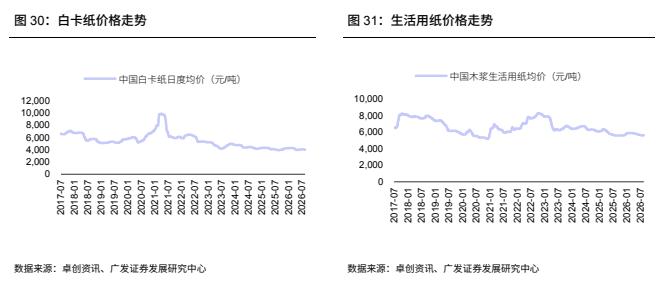
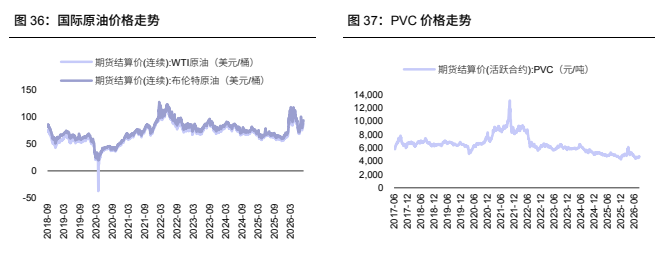
图8. PVC期货结算价