国盛证券有限责任公司 行业配置专题10月行业配置观点与金股推荐
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
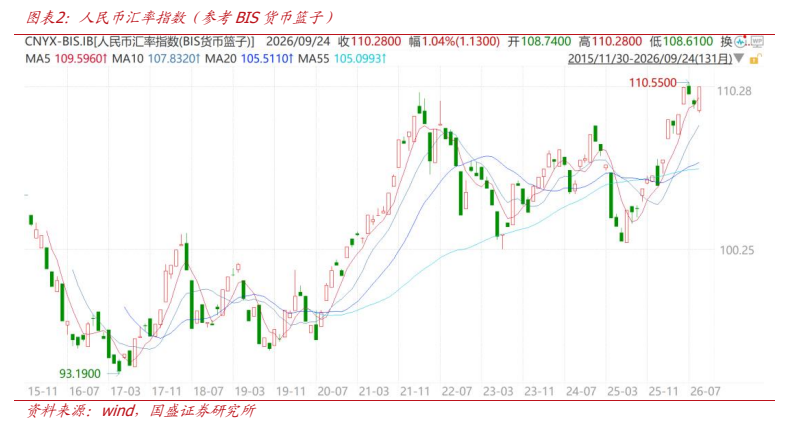
国盛证券10月行业配置专题认为,A股三季报披露窗口临近,汇兑损失冲击收窄或是重要的边际变化,建议关注出口链的阶段性机会。 2026年上半年,汇兑损益占营收比重同比提升46.36bp,对全A非金融累计业绩增速的拖累达到8.87pct。 2026年三季度人民币汇率指数(参考BIS货币篮子)较二季度仅小幅升值0.02%,上年同期升值幅度为1.93%,低基数有望驱动汇兑损益冲击边际收窄。 报告强调机会是“阶段性”的,因为只要人民币长期处于宽度震荡区间而非强势单边走势,汇兑就会在收益和损失间反复转换、长期看难以持续。 但报告同时指出,当前罕有具备长期性的方向能够吸引资金一致认可,AI产业需要更强的增长预期以对抗产业周期性,资源品涨价受供给侧驱动而缺乏需求拉动,当前A股交易可能偏短期。 报告据此给出10月金股组合:鼎龙股份(半导体材料多点开花)、光智科技(铟、锗AI算力金属龙头)、中航西飞(运输机、轰炸机上市平台)、牧原股份(生猪养殖成本改善)、振江股份(新能源装备多元布局)。 其中鼎龙股份、中航西飞、牧原股份、振江股份维持或给予“买入”评级,光智科技预计2026-2028年归母净利润分别为1.96/17.29/24.97亿元。
主要观点
- 展望A股三季报,汇兑损失冲击收窄或是重要的边际变化;10月是A股三季报披露窗口,出口链可能存在阶段性机会。
- 2026年上半年汇兑损益对盈利扰动明显:占营收比重同比提升46.36bp,对全A非金融累计业绩增速的拖累达到8.87pct。
- 2026年三季度人民币汇率指数(参考BIS货币篮子)较二季度仅小幅升值0.02%,上年同期升值幅度为1.93%,低基数有望驱动汇兑损益冲击边际收窄。
- “阶段性”的原因在于:只要人民币长期处于宽度震荡区间而非强势单边走势,汇兑就会在收益和损失间反复转换、长期看难以持续;但当前罕有具备长期性的方向能吸引资金一致认可,当前A股交易可能偏短期,汇兑损失冲击收窄作为最近较重要的边际变化值得关注。
- 图表1全A非金融26Q2利润表拆解显示:汇兑损益26Q2为1050.10亿元(25Q2为-415.39亿元),同比增速352.80%,占营收比重同比变动46.36bp;财务费用同比增速61.84%。
- 金股之一鼎龙股份:受益AI需求增长及晶圆制造产能扩容,抛光垫、抛光液及清洗液、高端晶圆光刻胶、半导体显示材料持续放量或验证落地;潜江第三条软抛光垫生产线设计年产能30万片,面向玻璃基板CMP软垫及2米以上大尺寸抛光垫,匹配HBM、光电共封装配套需求,维持“买入”评级。
- 金股之二光智科技(锗):先导科技集团硒、碲、铋、铟、镓、锗产量全球第一,其中硒、碲、铋、铟全球市占率超50%;全球锗储量8600吨,集团获乌兰图嘎锗煤矿20年产品销售权、占全球总储量38%,预计新增80-100吨/年锗产量(占全球产量1/3)。
- 光智科技(铟):集团铟年产量800吨(全球市占率60%),拥有全球70%以上的铟储量;2-6英寸InP衬底资产已置入上市公司并向源杰科技、三安光电、Coherent等客户大批量出货,公司是国内首批推出6英寸InP衬底的厂家之一并已获海外大厂批产订单;预计2026-2028年归母净利润分别为1.96/17.29/24.97亿元。
- 金股之三种航西飞:“十五五”核心看新型号列装进展+军贸订单;民品端承担C919任务量约占整个机体结构50%,并承担空客A320/A321系列机翼机身、波音B737系列垂尾与内襟翼制造;预计2026-2028年营业收入分别为405.85/434.39/469.24亿元,维持“买入”评级。
- 金股之四牧原股份:2026年上半年商品猪出栏3861.5万头(同比+0.58%)、均价10.45元/kg,2026年6月完全成本11.7元/kg左右、全年成本目标11.5元/kg;资产负债率54.18%、货币资金余额165.47亿元;因猪价不及预期下调2026年归母净利润至29.09亿元(前值45.47亿元、同比下降81.2%),维持“买入”评级。
- 金股之五振江股份:深度绑定西门子、GE等全球龙头,风电全链条升级有望受益海上风电高景气;紧固件切入商业航天并前瞻布局燃气轮机、外骨骼机器人;预计2026-2028年营业收入58.68/91.39/111.91亿元(同比+47.75%/+55.75%/+22.45%),归母净利润3.05/5.36/7.02亿元(同比+173.54%/+75.76%/+31.14%),给予“买入”评级。
- 风险提示:公司业绩修正可能导致财务指标测算结果调整;经济大幅衰退将负面影响企业基本面与投资者情绪;政策超预期变化可能引发国内经济与市场情绪超预期波动。
论述逻辑
- 人民币汇率指数在25H2~26H1区间持续升值 → 汇兑损失对A股盈利产生明显扰动(2026年上半年汇兑损益占营收比重同比提升46.36bp、拖累全A非金融累计业绩增速8.87pct)→ 2026年三季度人民币汇率指数较二季度仅小幅升值0.02%、远低于上年同期的1.93% → 低基数有望驱动汇兑损益冲击边际收窄 → 10月是三季报披露窗口,出口链可能存在阶段性机会 → 又因当前罕有具备长期性的方向能吸引资金一致认可(AI产业需更强增长预期对抗周期性、资源品涨价缺需求拉动),当前A股交易可能偏短期 → 短期边际变化值得关注,据此给出10月金股组合:鼎龙股份、光智科技、中航西飞、牧原股份、振江股份。
关键展望
- 10月为A股三季报披露窗口,出口链可能存在阶段性机会;因汇兑影响属非经常性、长期难以持续,报告明确其“阶段性”属性。
- 低基数有望驱动2026年三季度汇兑损益冲击边际收窄,是三季报的重要边际变化。
- 光智科技:6英寸InP衬底需求快速增长而供给壁垒极高,公司今年Q4即有望迎来高成长阶段;红外探测器持续扩产,预计2027年继续实现高增长。
- 中航西飞:“十五五”新型号放量批产将带来新成长动力,军、民品有望齐头并进;预计2026-2028年营业收入分别为405.85/434.39/469.24亿元。
- 牧原股份:努力实现全年平均11.5元/kg的成本目标;预计2027/2028年归母净利润分别为300.98/343.35亿元,同比分别+935%/+14.1%。
- 风险提示:公司业绩修正、经济大幅衰退、政策超预期变化。
推荐标的
- 鼎龙股份(300054.SZ):26H1业绩高增,半导体材料多点开花;受益半导体行业需求高景气及CMP材料、光刻胶等产品放量,维持“买入”评级。
- 光智科技(300489.SZ):AI算力金属铟、锗领域重要龙头,掌握全球稀缺的6英寸InP衬底技术;预计2026-2028年归母净利润分别为1.96/17.29/24.97亿元。
- 中航西飞(000768.SZ):中国运输机、轰炸机上市平台,有望在“十五五”实现军民品齐头并进,维持“买入”评级。
- 牧原股份(002714.SZ):生产成绩持续改善,周期底部财务结构良好;下调2026年归母净利润至29.09亿元(前值45.47亿元),维持“买入”评级。
- 振江股份(603507.SH):深度绑定全球龙头、订单确定性强,新兴赛道布局前瞻且全球化产能优势突出,当前估值具备较高安全边际,给予“买入”评级。
关键图表
图1. 图表 1: 全 A 非金融 26Q2 利润表拆解(累计,%)
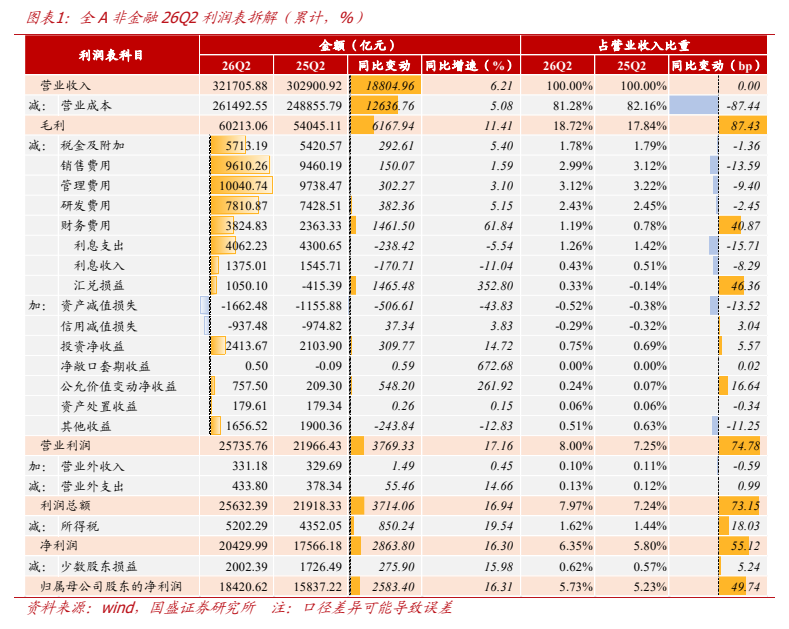
图2. 图表 2: 人民币汇率指数(参考 BIS 货币篮子)