摩根士丹利 宁德时代(300750):市场遗漏了什么
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为市场过度担忧宁德时代在中国电动乘用车市场的疲软,而低估了其在商用车队、欧洲电动车普及加速及全球非美市场增长带来的韧性。 报告指出,宁德时代通过技术优势在全生命周期成本(TCO)上具备显著溢价能力,且其品牌效应已超越OEM采购决策,转向终端用户偏好驱动。 尽管面临宏观环境挑战,公司通过持续的产品迭代(如钠电池、凝聚态电池)和储能业务的结构性增长,有望在2027年前维持盈利韧性。 分析师将宁德时代A股目标价调整为Rmb500.00,H股目标价调整为HK$705.00,维持“超配”评级。
主要观点
- 市场低估了宁德时代除中国电动乘用车以外的增长动力,包括中国商用车队、欧洲电动车普及及全球非美市场的需求。
- 宁德时代具备Rmb0.24/Wh的TCO溢价空间,远高于目前Rmb0.09/Wh的利润溢价,显示其将部分技术优势让利给终端用户。
- 宁德时代已建立全球消费品牌特许经营权,市场份额和利润溢价更多由终端用户偏好而非OEM采购决定。
- 中国储能市场正从单一的套利模式转向容量价值、现货套利和辅助服务多元化模式,支撑长期需求。
- 预计2027年全球除中国外的储能需求将增长约30%,受能源安全和AI推理工作负载带来的电力需求驱动。
- 宁德时代通过每年发布新产品,过去六年单位电池容量以7%的复合年增长率提升。
论述逻辑
- 宏观担忧导致市场对宁德时代盈利预期下调 -> 报告分析其TCO优势与品牌壁垒 -> 识别出商用车、储能及全球非美市场的增长韧性 -> 结合新产品周期(钠电池/凝聚态电池) -> 得出公司具备跨周期盈利能力且被市场低估的结论。
关键展望
- 未来3-6个月的三个关键检查点:管理层2027年生产计划、4Q26中国储能合同授予情况、3Q26及4Q26财报中的单位利润韧性。
- 预计2027年中国储能电池销售额同比增长20%。
推荐标的
- 宁德时代(300750.SZ):超配,目标价Rmb500.00。
- 宁德时代(3750.HK):超配,目标价HK$705.00。
关键图表
图1. 买方与卖方预期出现巨大分歧:谁会进行下一次修正?

图2. 宁德时代与同业重卡总拥有成本(TCO)分析

图3. 电动重卡投资回收期极具吸引力:无补贴为2.4年;布伦特油价100美元时有补贴为1.8年
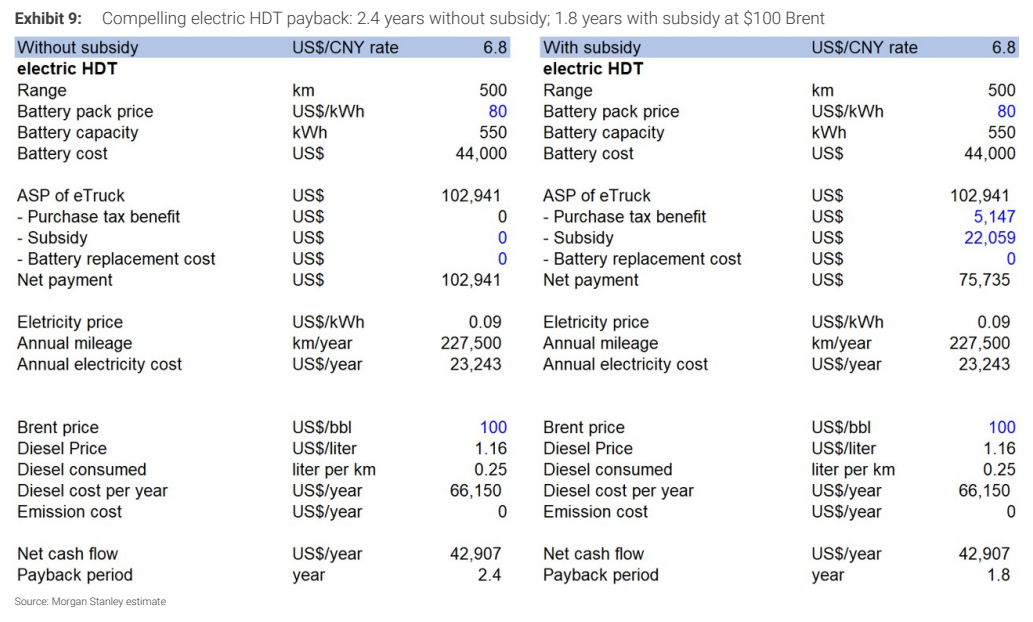
图4. 宁德时代储能电池销量预测

图5. 每月EPC合同授予情况

图6. 年初至今累计EPC合同授予情况(经风险调整)

图7. 中国实施储能容量电价的省份
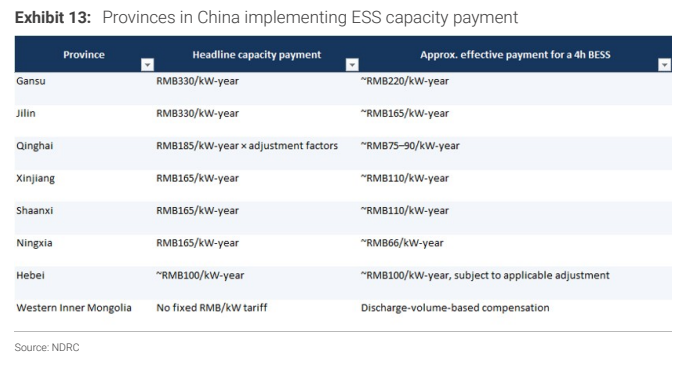
图8. 宁德时代与比亚迪未来十二个月市盈率对比

图9. 宁德时代估值
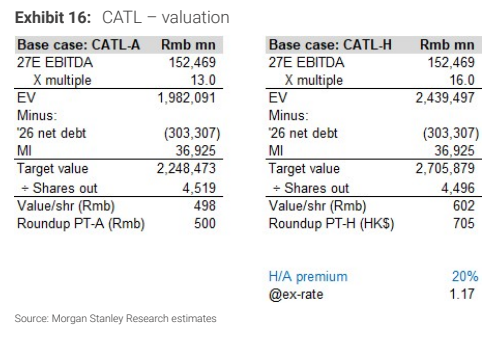
图10. 财务摘要
