伯恩斯坦全球数字资产:新兴AI基础设施——覆盖启动(TeraWulf, Cipher Digital):AI的电力房东
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦首次覆盖AI基础设施领域,聚焦电力供应环节,将TeraWulf和Cipher Digital列为“AI的电力房东”。报告认为,随着AI算力需求爆发,电力将成为关键瓶颈,拥有低成本、可靠电力的公司将受益。TeraWulf和Cipher Digital凭借其电力资产和运营效率,有望在AI数据中心租赁市场中占据优势。报告给出两家公司的目标价和评级,并强调电力合同和建设进度是核心催化剂。
主要观点
- AI基础设施投资正从芯片向电力转移,电力供应成为AI扩张的瓶颈。
- TeraWulf拥有低成本电力(约0.02美元/千瓦时)和已运营的矿场,可快速转型为AI数据中心。
- Cipher Digital通过收购和合作获得电力容量,计划建设AI就绪的数据中心。
- 两家公司均采用“电力房东”模式,即出租电力和场地,而非自营算力。
- 报告预计到2027年,AI数据中心电力需求将占全球新增电力装机的10%以上。
- TeraWulf的2025年EBITDA目标为2.5亿美元,基于现有矿场和AI租赁协议。
- Cipher Digital的2025年EBITDA目标为1.8亿美元,主要来自比特币挖矿和AI租赁。
- 两家公司均面临建设延迟和电力合同谈判风险。
- 报告给予TeraWulf“跑赢大盘”评级,目标价5.5美元。
- 报告给予Cipher Digital“跑赢大盘”评级,目标价8.0美元。
- 关键催化剂包括AI租赁协议签署、电力扩容获批和建设进度更新。
- 竞争风险来自传统数据中心运营商和大型科技公司自建电力。
论述逻辑
AI算力需求激增 → 电力成为稀缺资源 → 拥有低成本、已接入电网的电力资产的公司价值凸显 → TeraWulf和Cipher Digital通过比特币挖矿积累了电力基础设施 → 可快速改造为AI数据中心 → 采用租赁模式降低运营风险 → 获得稳定现金流和增长潜力 → 报告基于电力容量、租赁协议和EBITDA预测给出评级和目标价。
关键展望
- 报告未明确给出未来验证点或时间窗口,但指出AI租赁协议的签署和电力扩容进展是近期关注点。
- 风险包括建设延迟、电力合同重新谈判和AI需求不及预期。
- 报告未提供具体价格目标的时间范围。
推荐标的
- TeraWulf (WULF):评级“跑赢大盘”,目标价5.5美元。理由:低成本电力、已运营矿场、AI转型潜力。
- Cipher Digital (CIFR):评级“跑赢大盘”,目标价8.0美元。理由:电力容量扩张、AI数据中心计划、管理团队执行力。
关键图表
图1. 伯恩斯坦估值汇总与可比公司表
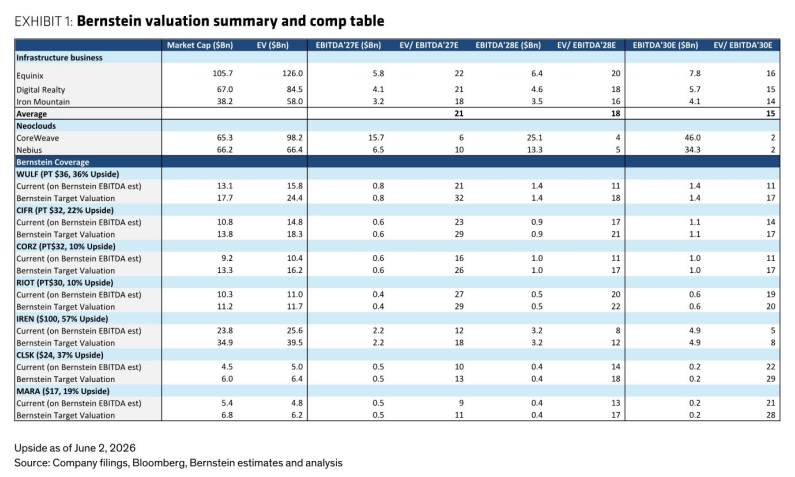
图2. 首次覆盖CIFR(目标价32美元)与WULF(目标价36美元),评级跑赢大盘
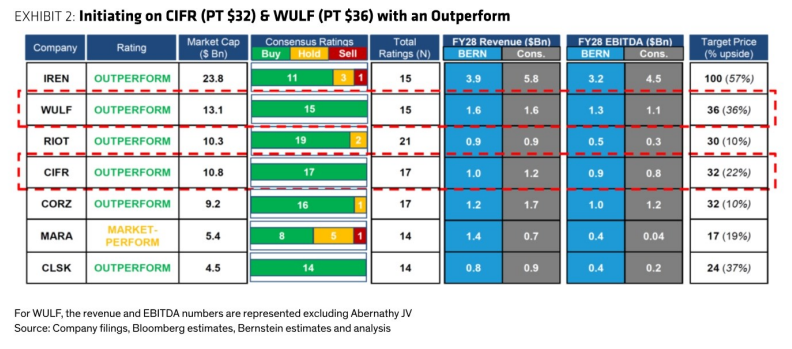
图3. 公司概览:CIFR
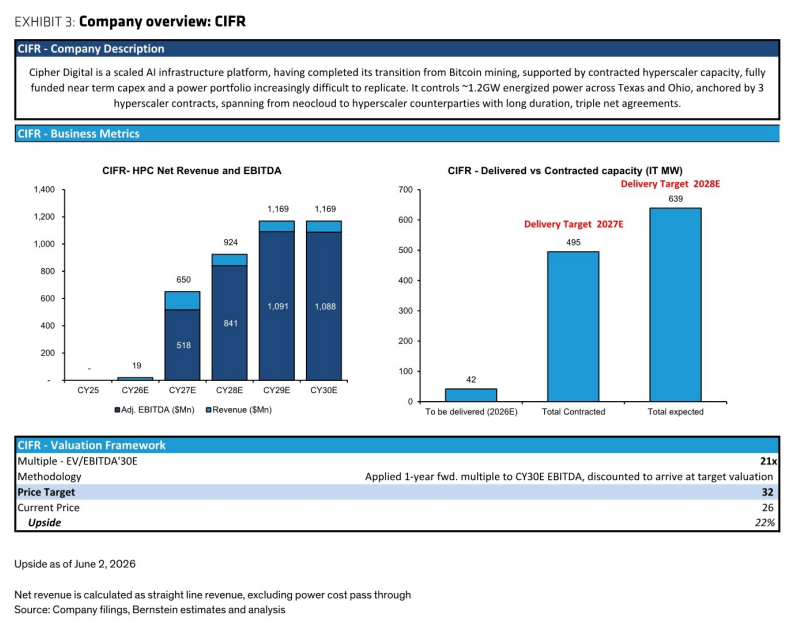
图4. 公司概览:WULF
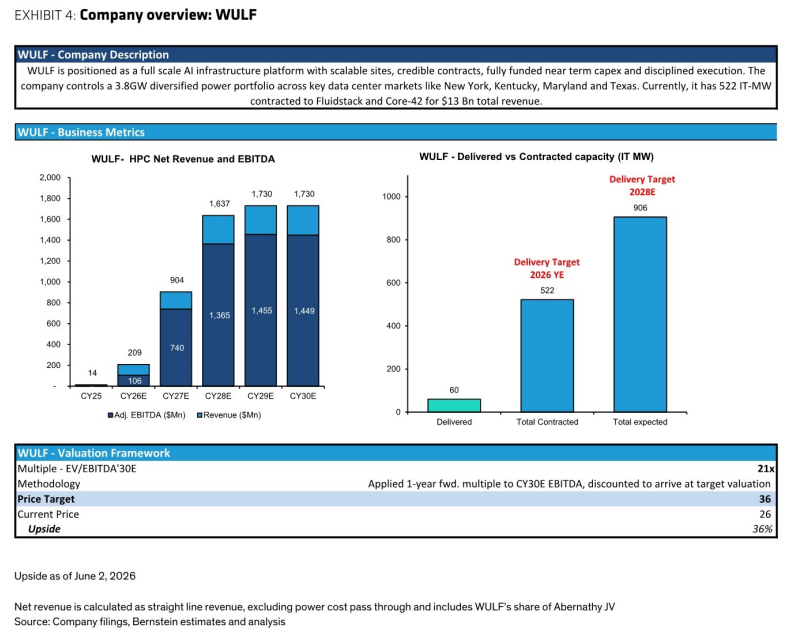
图5. 比特币矿商转型故事:交付6吉瓦电力容量,对应超过1100亿美元合同收入
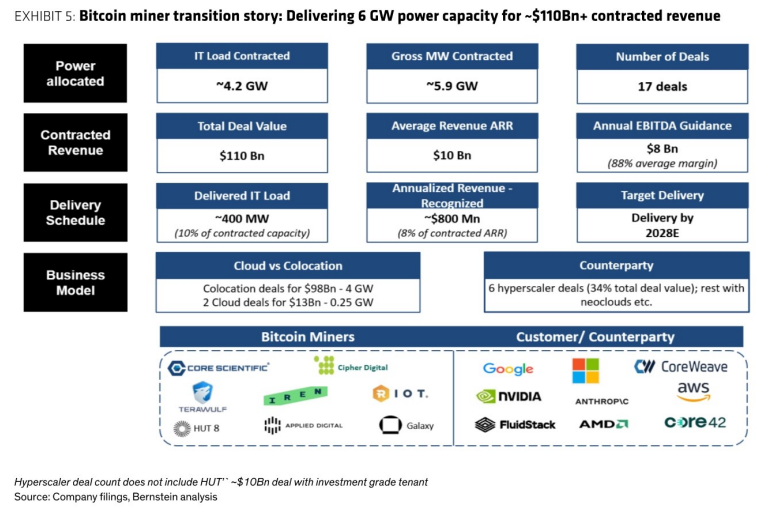
图6. 比特币矿商现已成为AI价值链不可或缺的一部分
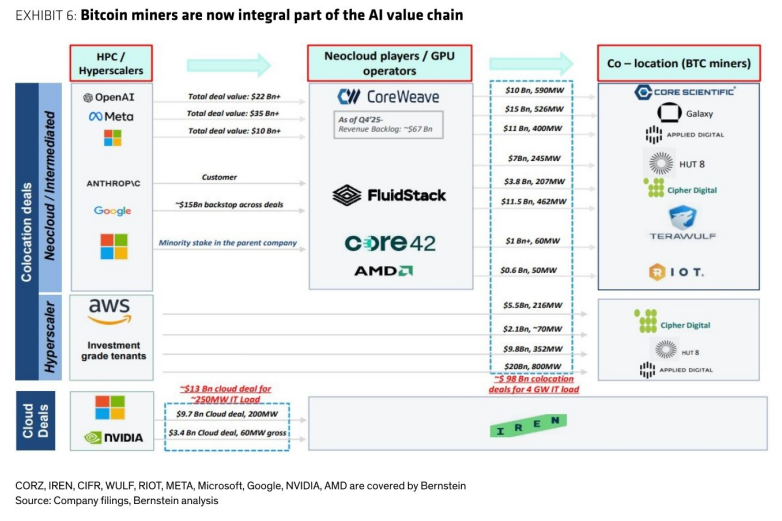
图7. 比特币矿商的电力优势:可接入约30吉瓦规划电力
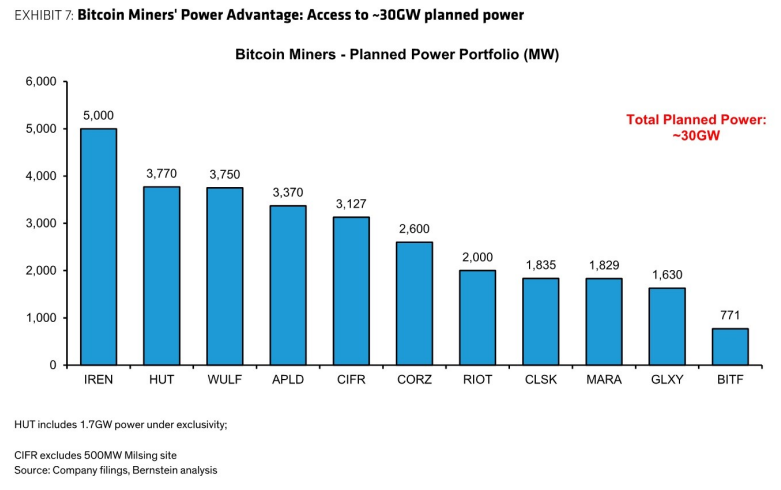
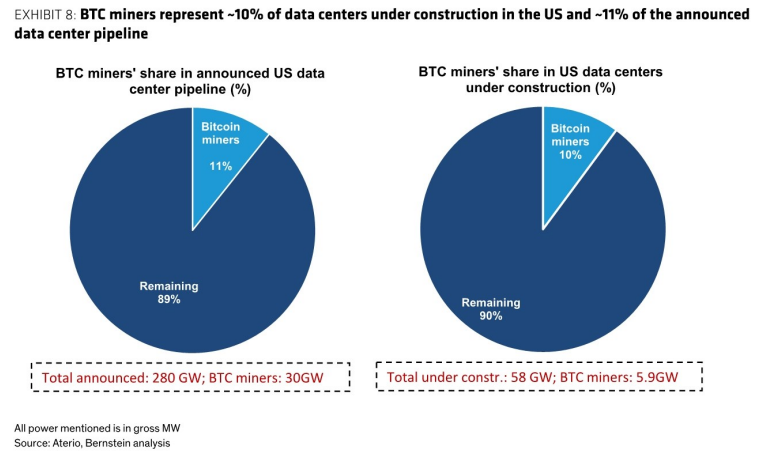
图8. 比特币矿商约占美国在建数据中心的10%,占已公布数据中心的约11%