广发证券 芒果超媒(300413)长剧片单储备丰富,《后西游记》跑通AI创制范式
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本篇为广发证券对芒果超媒的跟踪研究报告,维持“买入”评级,当前价格 19.00 元,基于 26 年业绩按 SOTP 估值给出合理价值 24.32 元/股。 报告核心看点是《后西游记》跑通 AI 创制范式:该剧使用字节 Seedance 模型,制作团队约 100 人,芒果初步跑通将传统影视中服化道、置景、灯光、摄影等不同环节拆解进 AI 模型的生产流程,AI 对内容制作带来确定性降本增益,后续 AI 制作规模化上量或带动供给侧繁荣。 公司秋季招商片单显示综艺持续系列化、挖掘新职业和中男等新赛道,头部系列包括《声生不息・宝岛季 2》《歌手 2027》《乘风 2027》《披荆斩棘 2027》《大侦探 12》《密室大逃脱 9》《女子推理社 3》;待播长剧精品化储备增厚,重点项目含《何不同舟渡》《玉簟秋》《古乐风华录》《少年派 3》《小巷人家 2》《美顺与长生》等。 AIGC 项目储备丰富,涵盖经典 IP 焕新(《永恒·辛追的一生》《搜神》《封神补》等)与仿真人 AI 中剧(《风起玲珑骨》《宝珠之归航录》等),预计从 Q4 开始逐步释放、26Q4-27Q1 持续释放。 盈利预测方面,预计 26-27 年收入达 144.28/150.97 亿元,同增 4%、5%;归母净利润 8.7/11.63 亿元,同比变动-29%、+34%;其中广告收入 40/41 亿元(+4%、+3%)、会员收入 39/42 亿元(-16%、+6%)、运营商收入 18/19 亿元(+5%、+5%)。 估值采用 SOTP:芒果 TV 流媒体业务按 2026 年营收 3X PS 给出合理价值 378 亿元,IPTV/OTT 业务参考新媒股份给予 4.2X PS 对应 77 亿元,合计 455 亿元、对应 24.32 元/股。 风险提示为内容行业竞争加剧、内容制作周期波动和监管趋严。
主要观点
- 维持“买入”评级:当前价格 19.00 元,前次评级亦为买入,基于 26 年业绩按 SOTP 估值给出合理价值 24.32 元/股。
- 《后西游记》跑通 AIGC 创制模式:使用字节 Seedance 模型,制作团队约 100 人,由编剧导演组、制片组、美术组和声效组构成,芒果初步跑通将传统影视中服化道、置景、灯光、摄影等不同环节拆解进 AI 模型的生产流程。
- AI 对内容制作带来确定性降本增益:AIGC 提高前期筹备和后期剪辑效率、压缩实拍所需大量人员和时间成本,一方面缩减单个项目开支,另一方面降低制作门槛或带来供给侧繁荣。
- 秋季招商片单中综艺持续系列化,新节目挖掘新职业、中男等赛道,头部系列化包括《声生不息・宝岛季 2》《歌手 2027》《乘风 2027》《披荆斩棘 2027》《大侦探 12》《密室大逃脱 9》《女子推理社 3》等。
- 待播长剧类型丰富、精品化储备增厚:重点项目包括《何不同舟渡》(檀健次、卢昱晓主演)、《玉簟秋》(丞磊、徐若晗主演)、《古乐风华录》(李一桐、陈鑫海主演)以及《少年派 3》《小巷人家 2》《美顺与长生》等。
- AIGC 中剧储备项目诸多,预计 26Q4-27Q1 逐步释放:一类是经典 IP 的 AI 焕新(《后西游记》《永恒·辛追的一生》《搜神》《封神补》等),一类是仿真人 AI 剧(《风起玲珑骨》《宝珠之归航录》等)。
- 《后西游记》为国内首部上星 AI 长剧,30 集×40 分钟,“战天宫篇”(第 6–10 集)2026 年国庆上线,修正药业冠名。
- 分业务预测:26-27 年新媒体平台运营收入 97/102 亿元(同比-4%、+5%)、广告 40/41 亿元(+4%、+3%)、会员 39/42 亿元(-16%、+6%)、运营商 18/19 亿元(+5%、+5%);表 2 预测 2026E/2027E 会员数 6610/6660 万、ARPU 4.6/5.2。
- 成本与利润:短期会员承压致内容投资 ROI 降低、毛利率下降,后续内容成本投入大体稳定、收入复苏下毛利率有望优化,预计 26-27 年毛利率 24%、25%,归母净利润 8.70/11.63 亿元,同比变动-29%、+34%。
- SOTP 估值:参照流媒体平台影视制作公司 PS 估值(海外流媒体龙头当前估值溢价较高 6Xps),芒果 TV 流媒体业务给予 2026 年营收 3X PS、合理价值 378 亿元;IPTV/OTT 业务(参考新媒股份)给予 4.2X PS、合理价值 77 亿元;合计 455 亿元,对应 24.32 元/股。
- 下半年展望:暑期档“浪漫疯长”厂牌剧集接力排播、《歌手 2026》等综 N 代持续释放 IP 生命力,叠加广电超高清政策催化大屏业务,利润有望环比修复。
- 风险提示:短剧平台竞争或影响长剧和综艺对用户的吸引力、侵蚀长视频基本盘;内容制作或受不可控因素影响上线时间;内容监管若趋严或影响会员、广告收益。
论述逻辑
- 《后西游记》以字节 Seedance 模型、约 100 人团队跑通 AIGC 长剧创制流程 → AI 对内容制作带来确定性降本增益(提高前期筹备与后期剪辑效率、压缩实拍人员与时间成本)→ 单个项目开支缩减 + 制作门槛降低或带来供给侧繁荣 → 公司秋季招商片单显示综艺系列化、长剧精品化、AIGC 项目储备多且预计 26Q4-27Q1 逐步释放 → 支撑收入预测:26-27 年总收入 144.28/150.97 亿元(+4%、+5%),其中广告温和复苏、会员短期承压后待暑期及后续内容提振复苏、运营商受益大屏品牌策略与统一定价 → 内容成本投入大体稳定叠加收入复苏优化毛利率(24%、25%)→ 归母净利润 8.70/11.63 亿元(-29%、+34%),AI 项目规模化上量的成本缩减增益或在后续体现为投入产出比提升及利润改善 → 参照可比公司按 SOTP 估值(芒果 TV 3X PS 378 亿元 + IPTV/OTT 4.2X PS 77 亿元 = 455 亿元)→ 合理价值 24.32 元/股,维持“买入”评级。
关键展望
- AIGC 项目储备预计从 26Q4 开始逐步释放,26Q4-27Q1 持续释放更多 AIGC 项目,或带来更多元的视听供给;AI 项目规模化上量对内容成本缩减的增益或在后续体现为投入产出比提升及利润改善。
- 《后西游记》“战天宫篇”(第 6–10 集)2026 年国庆上线,修正药业冠名。
- 下半年:暑期档“浪漫疯长”厂牌剧集接力排播、《歌手 2026》等综 N 代持续释放 IP 生命力,叠加广电超高清政策催化大屏业务,利润有望环比修复。
- 盈利预测:2026-2028 年归母净利润 8.7 亿元、11.63 亿元和 15.57 亿元,EPS 分别为 0.46/0.62/0.83 元。
- 估值与风险:合理价值 24.32 元/股、维持“买入”;风险包括内容行业竞争加剧、内容制作周期波动和政策监管趋严。
推荐标的
- 芒果超媒(300413.SZ):维持“买入”评级,当前价格 19.00 元,合理价值 24.32 元/股;理由:《后西游记》跑通 AI 制作路径、为后续 AI 制作项目积累经验,长剧片单储备丰富,AIGC 项目 26Q4-27Q1 逐步释放,AI 降本或带来投入产出比提升及利润改善。
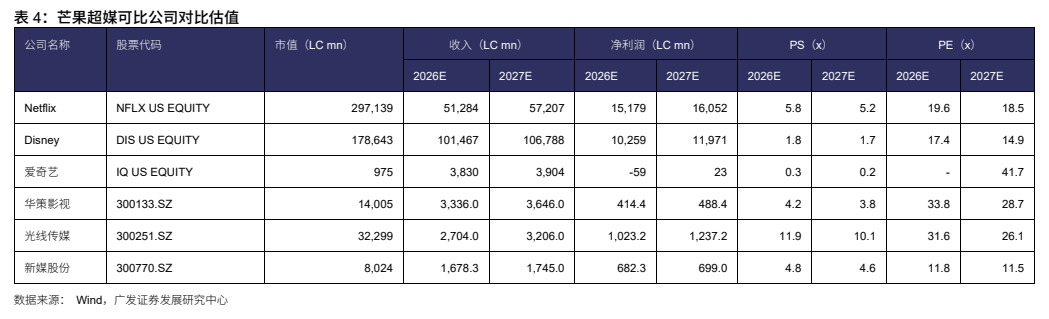
- 可比公司(取 Wind 一致预期,股价为 2026 年 9 月 24 日收盘价):Netflix(2026E PS 5.8x、PE 19.6x)、Disney(PS 1.8x、PE 17.4x)、爱奇艺(PS 0.3x)、华策影视(PS 4.2x、PE 33.8x)、光线传媒(PS 11.9x、PE 31.6x)、新媒股份(PS 4.8x、PE 11.8x);其中 IPTV/OTT 业务估值参考新媒股份。
关键图表
图1. 长剧储备丰富,精品项目频出

图2. AIGC 项目储备丰富

图3. 表 1: 芒果超媒 AIGC 片单
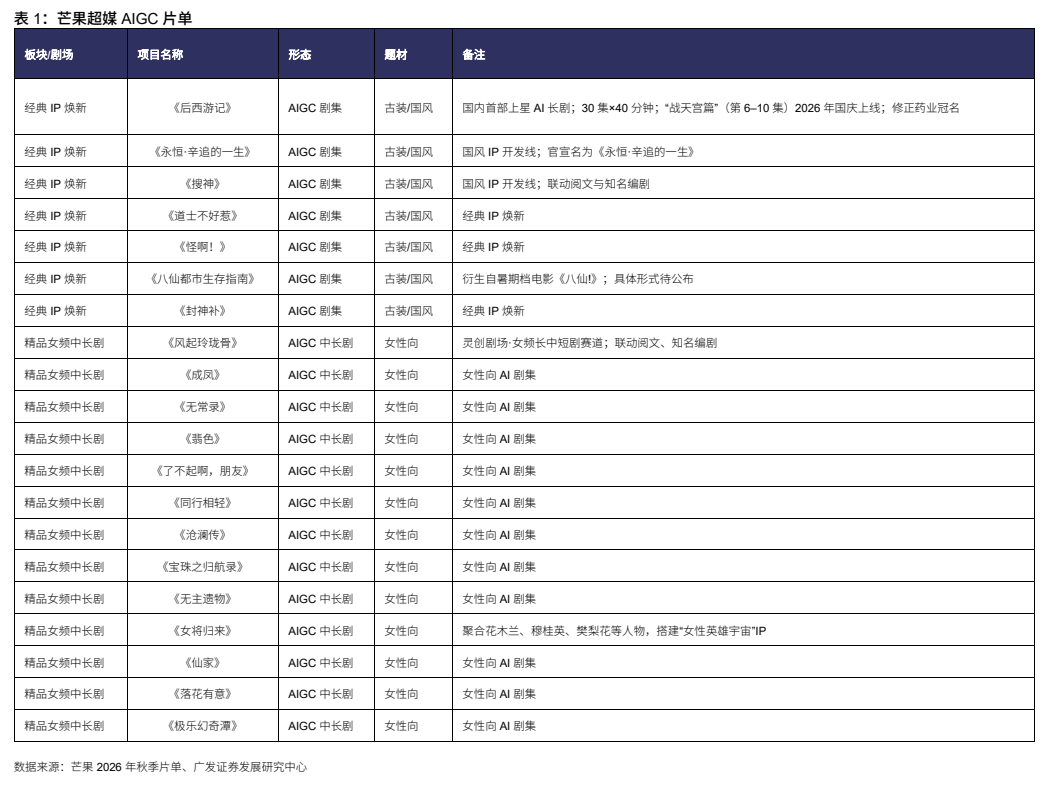
图4. 芒果灵创平台

图5. 《后西游记》孙小圣(童年)三视图
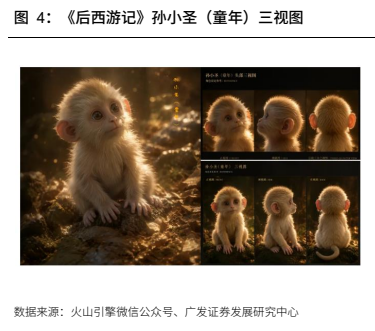
图6. 表 2: 芒果超媒收入和利润预测 (2026-2028E)

图7. 表 3: 芒果超媒估值讨论
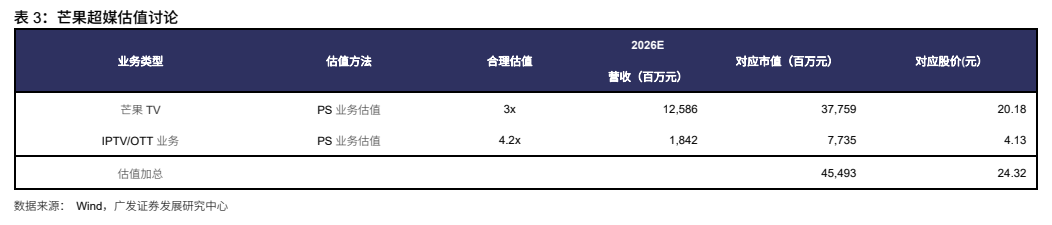
图8. 表 4: 芒果超媒可比公司对比估值